
概率论3 随机变量及其分布
概率论3 随机变量及其分布
目录
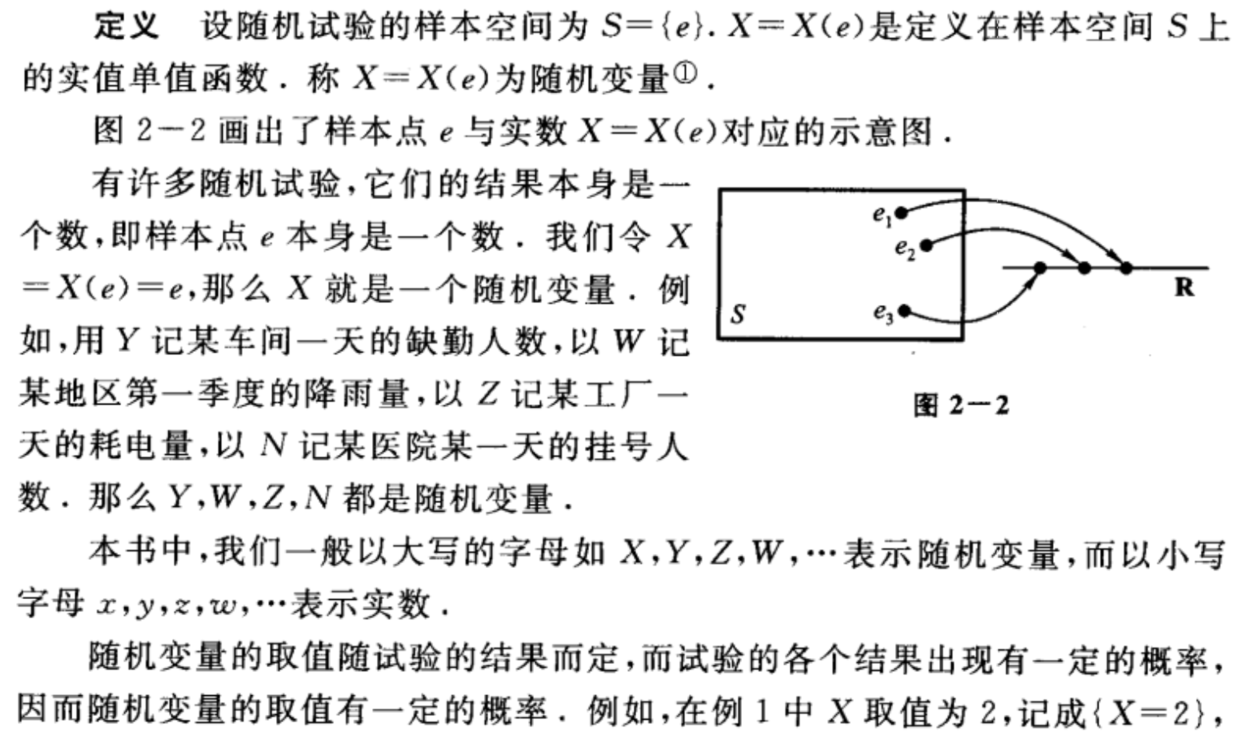
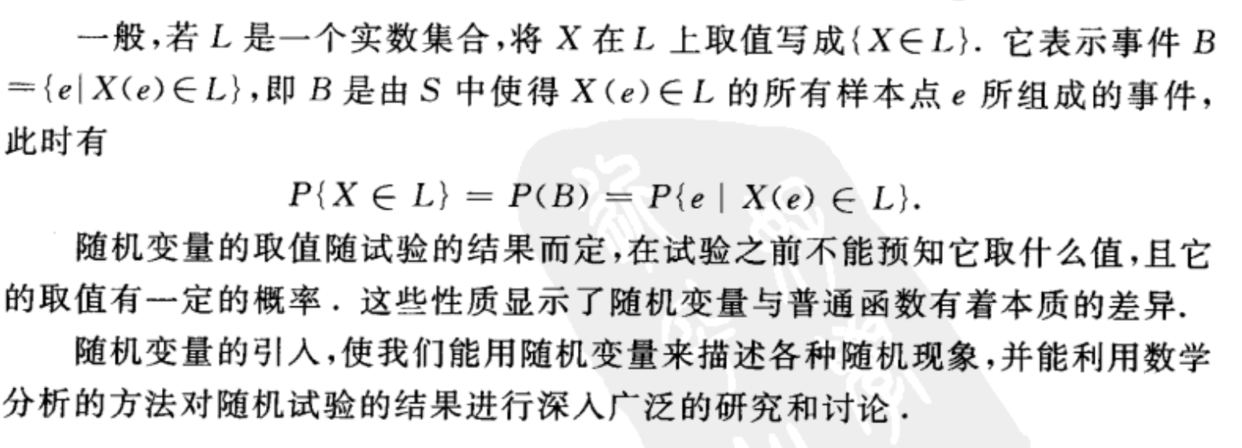
随机变量
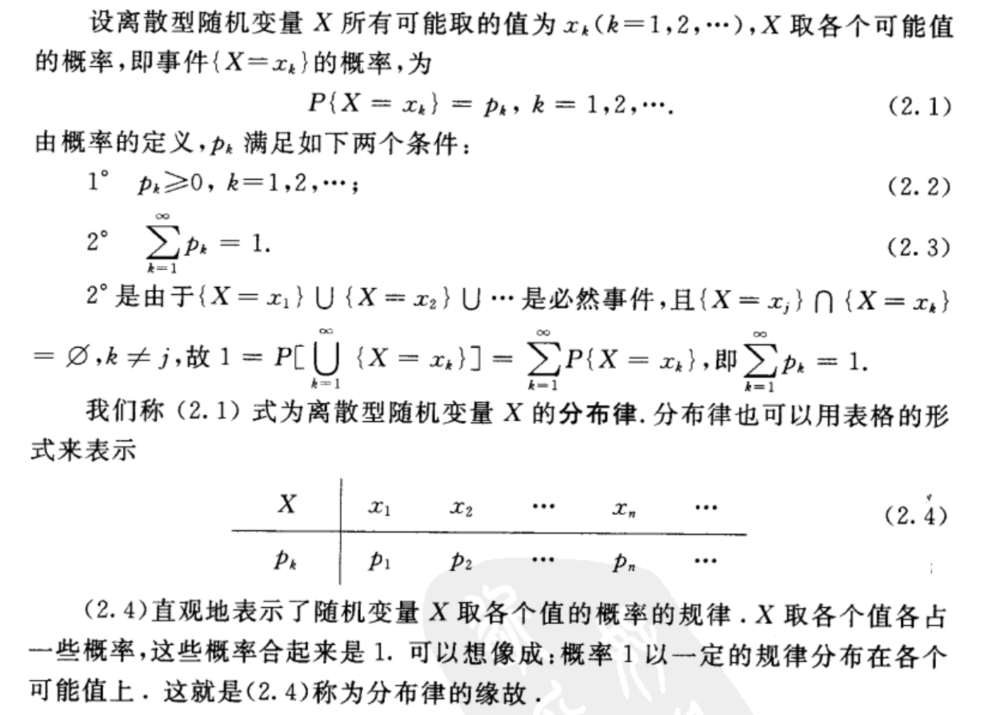
离散型随机变量及其分布律
有些随机变量,它全部可能取到的值是有限个或可列无限多个,这种随机变量称为离散型随机变量。要掌握一个离散型随机变量X的统计规律,必须且只需知道X的所有可能取值以及取每一个可能值的概率。
常见的离散型随机变量的分布律
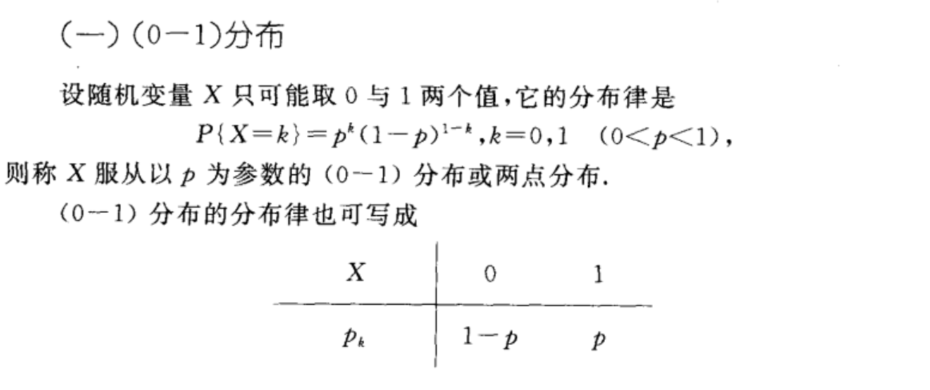
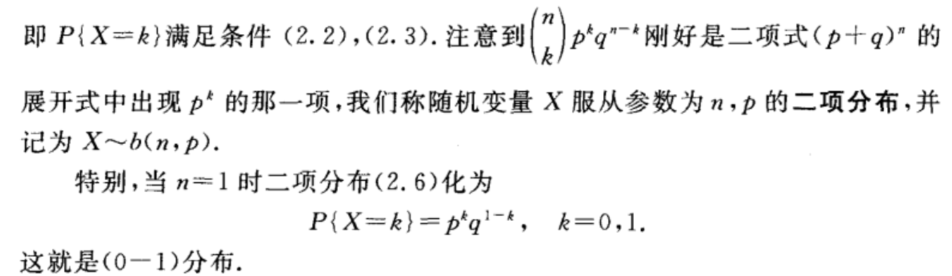
一 (0-1)分布
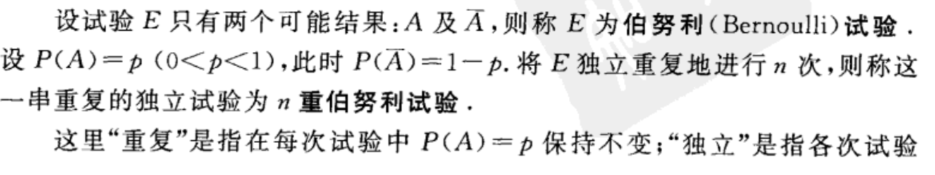
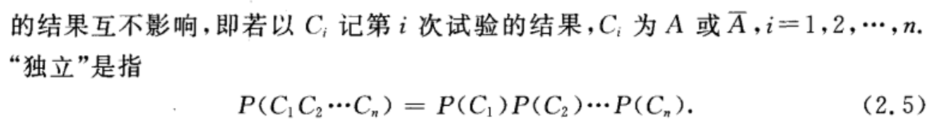
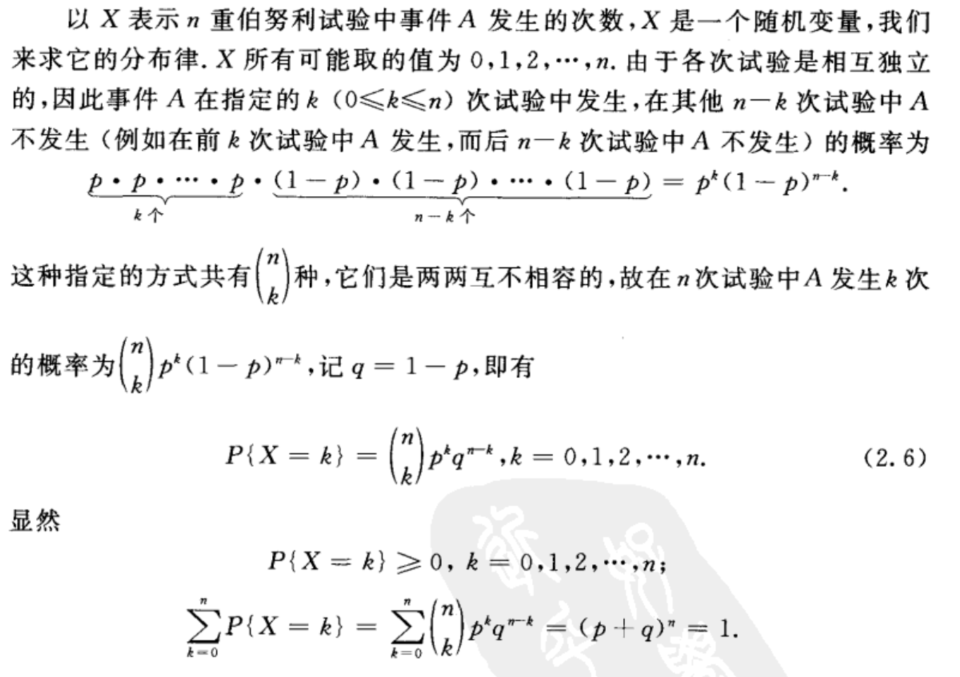
二 伯努利分布、二项分布
n次伯努利试验中事件\(A\)发生的次数
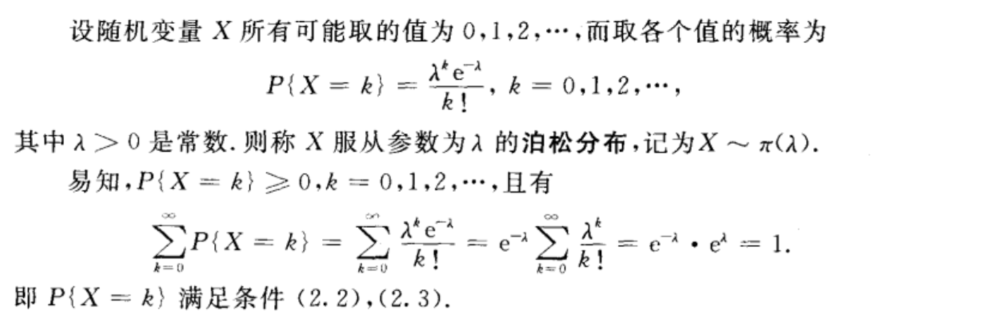
三 泊松分布
随机过程,第一个出现的时间
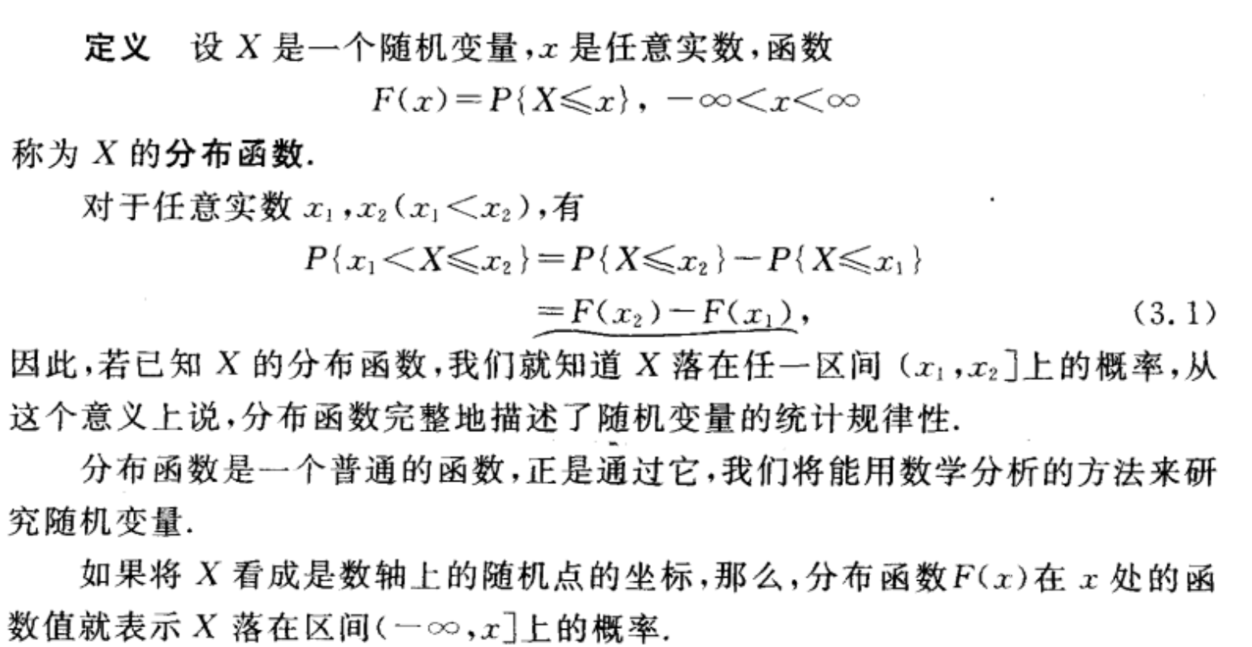
分布函数
定义
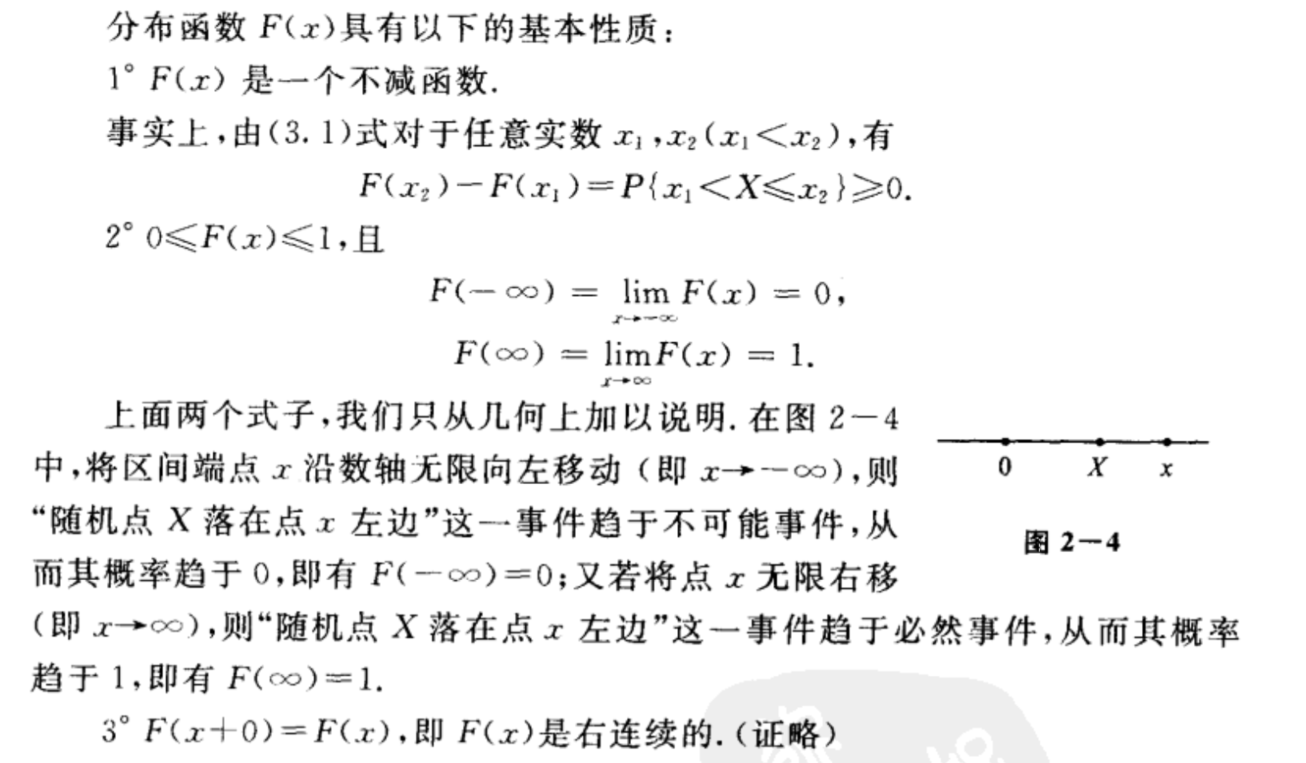
性质
离散型随机变量的分布函数
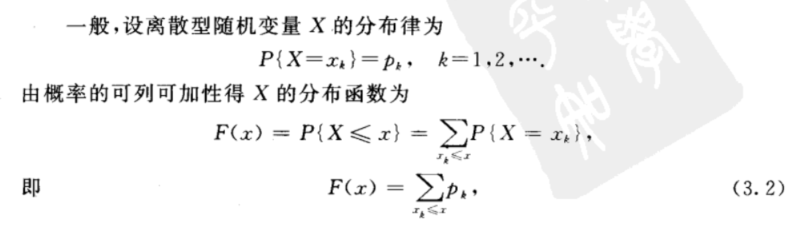
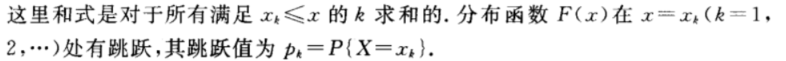
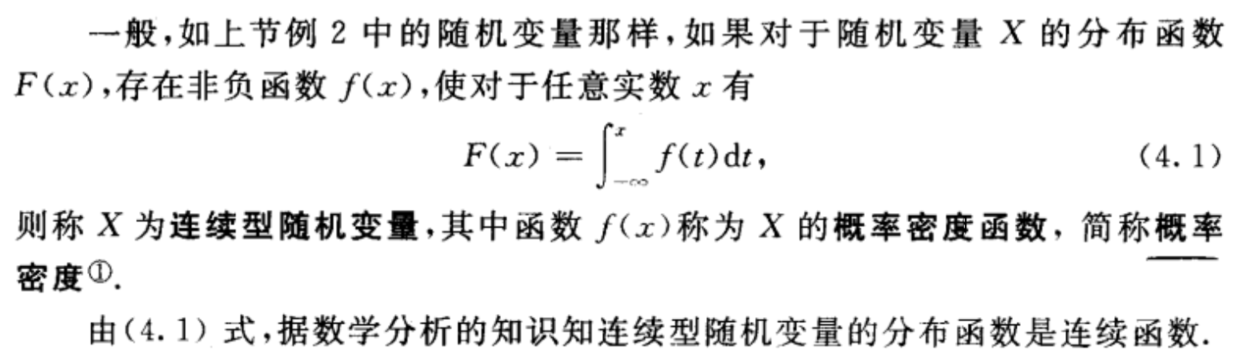
连续型随机变量及其概率密度
定义
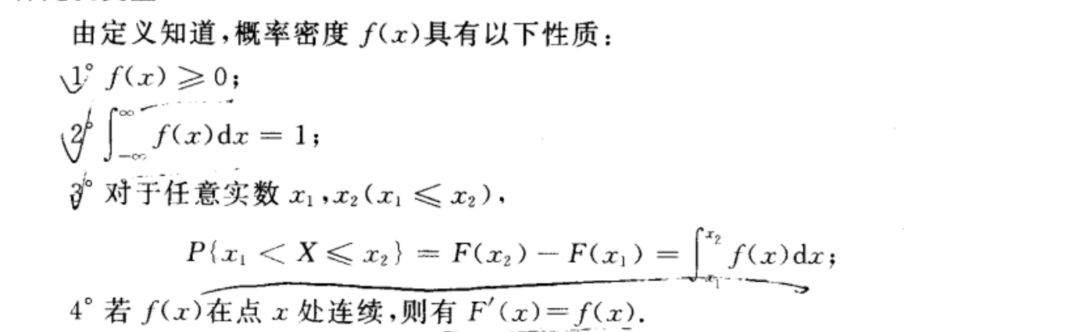
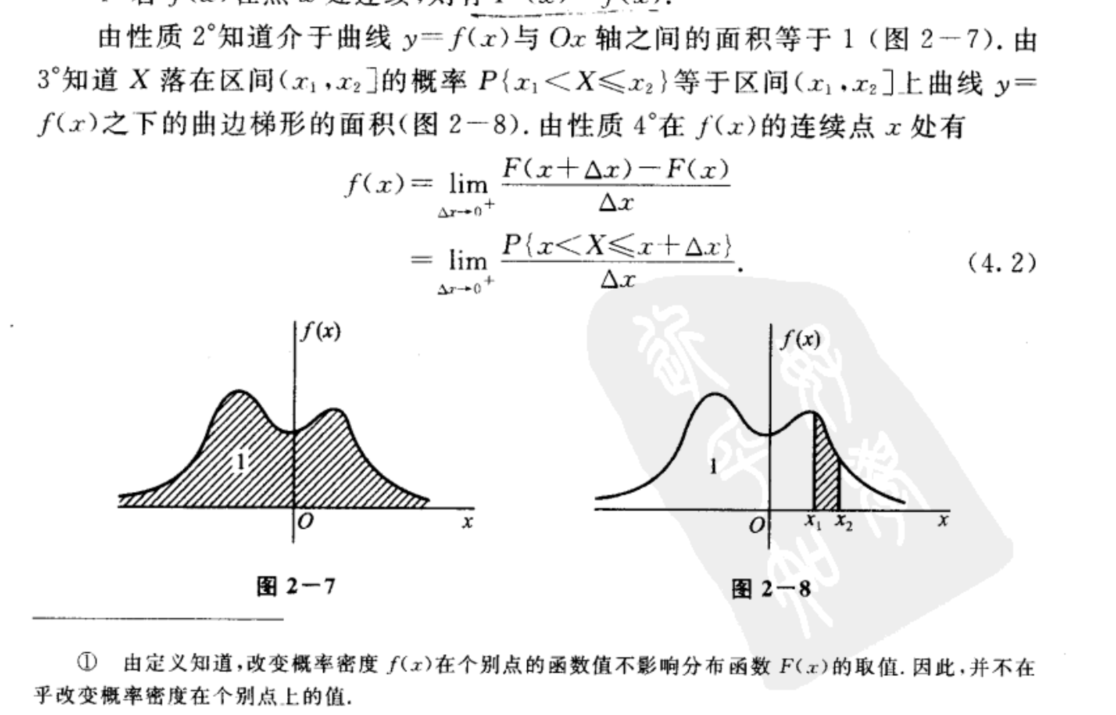
性质
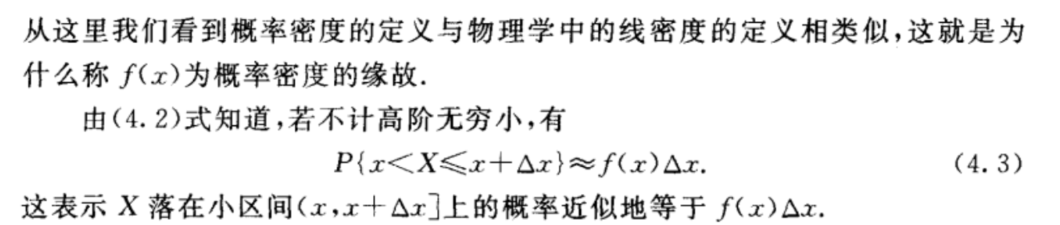
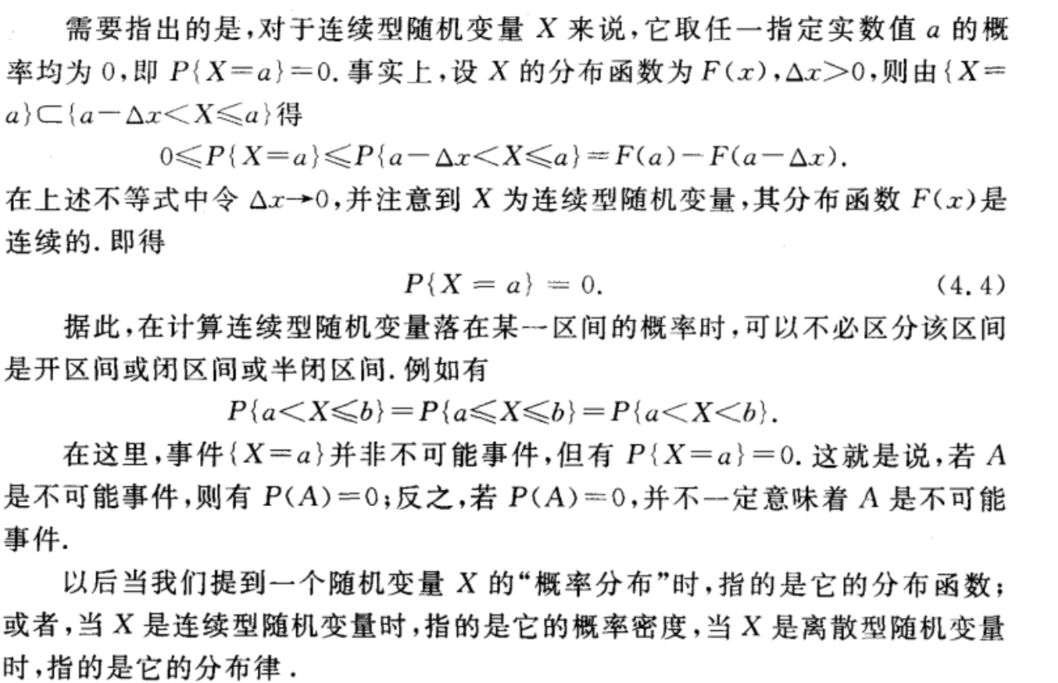
常见的连续型随机变量的概率密度
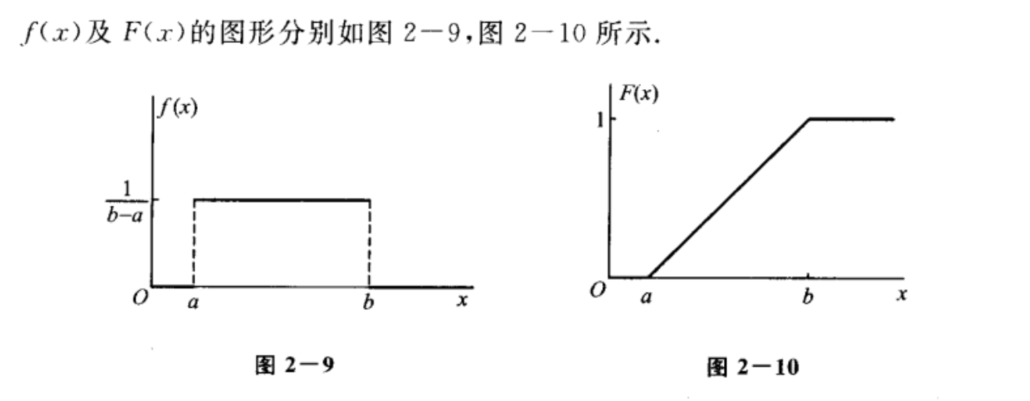
一 均匀分布 \(X \sim U(a,b)\)
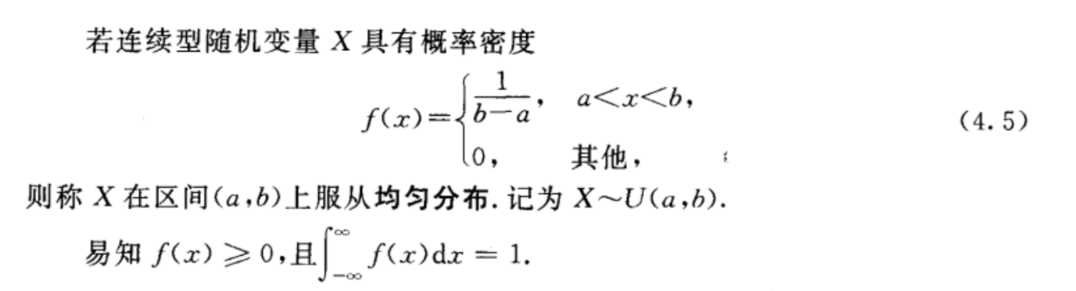
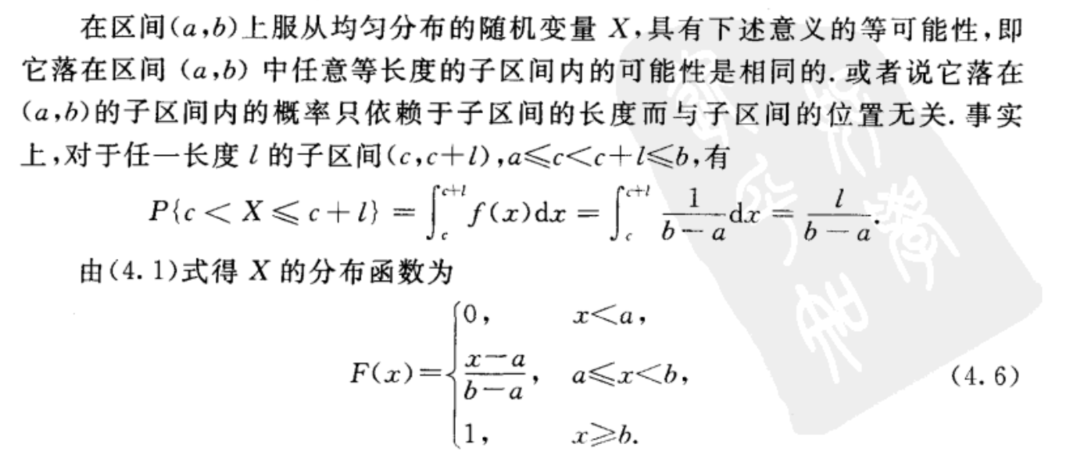
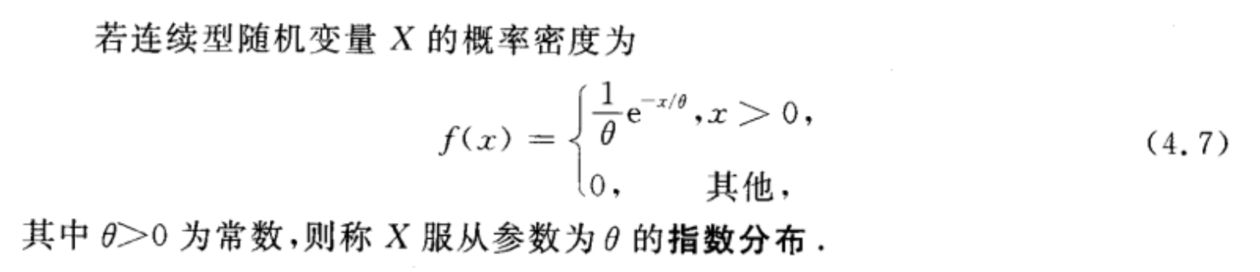
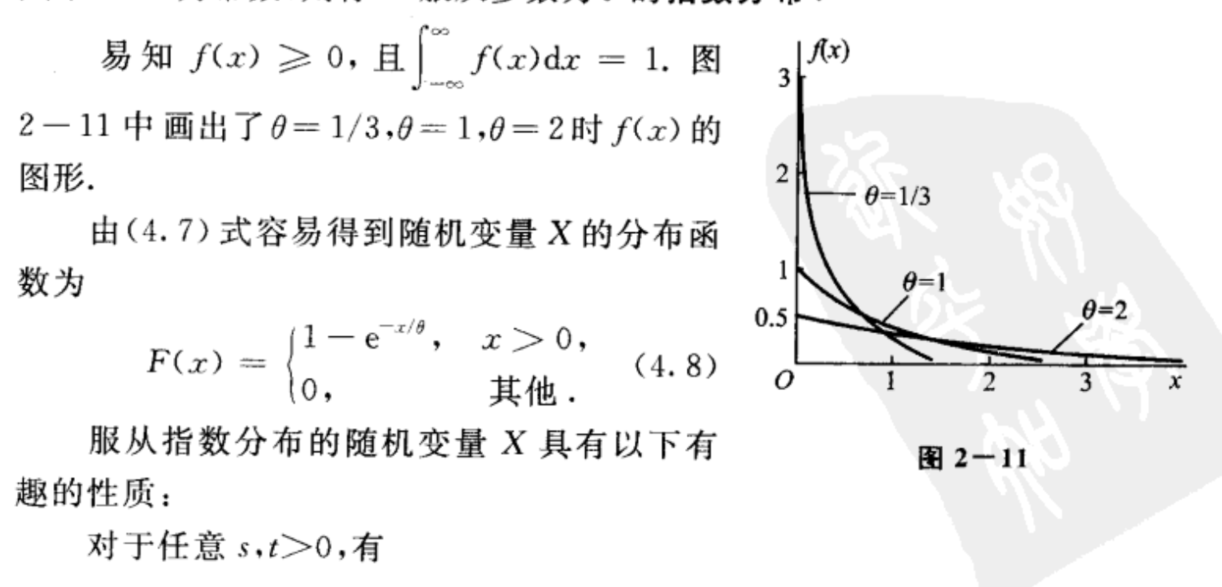
二 指数分布
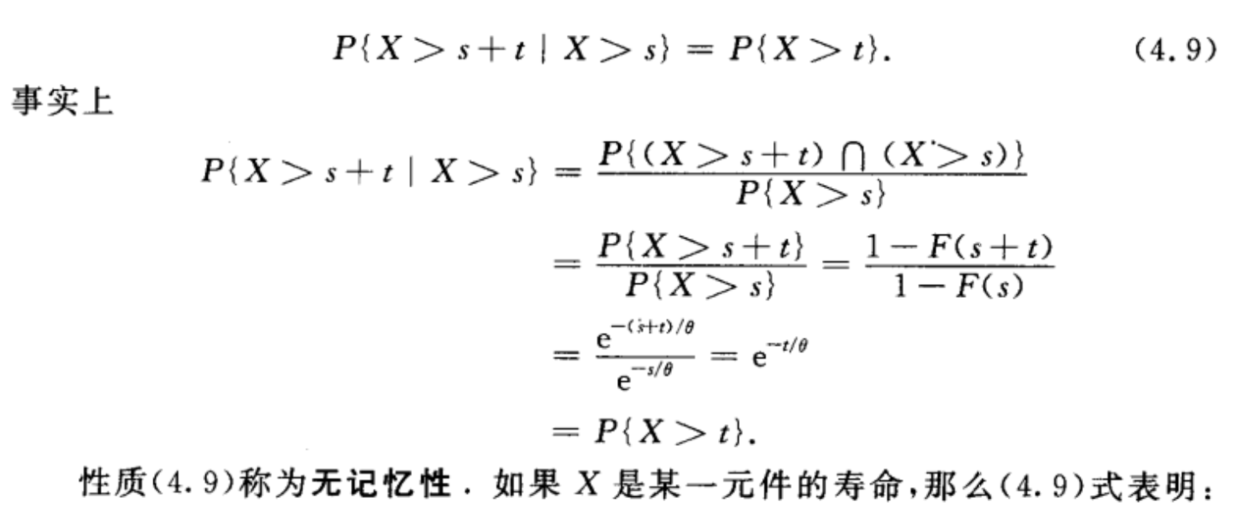
三 正态分布 (高斯分布)\(X \sim N(\mu,\delta^2)\)
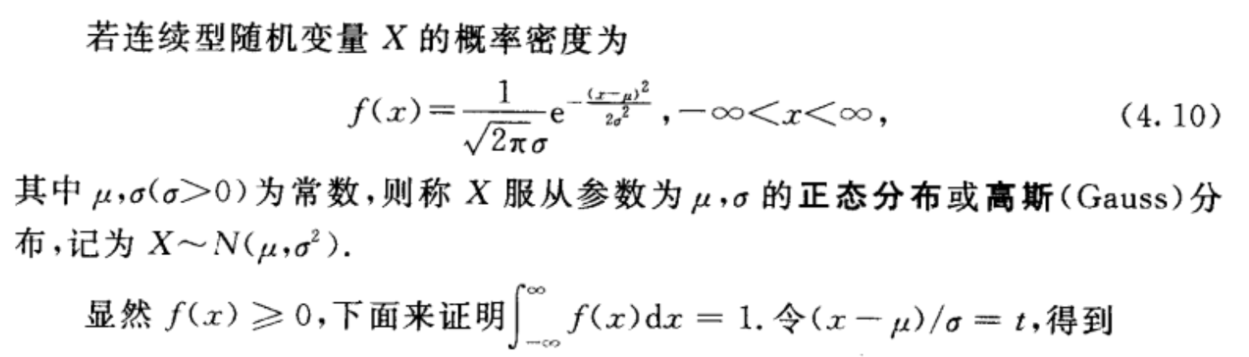
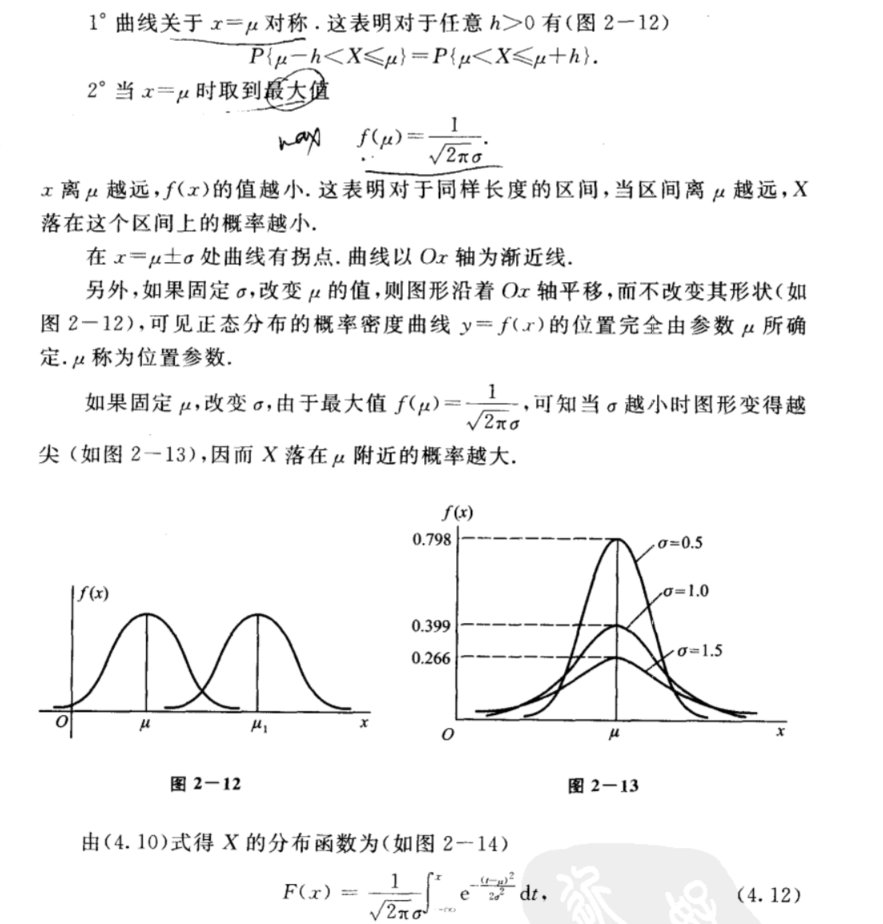
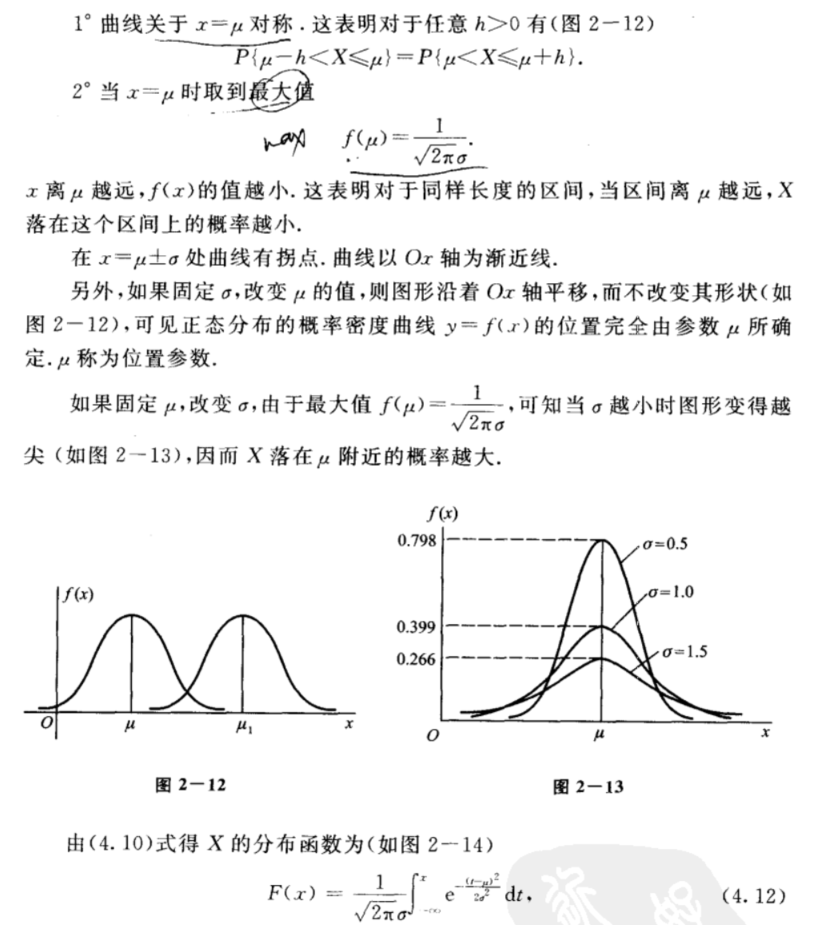
正态分布函数的性质
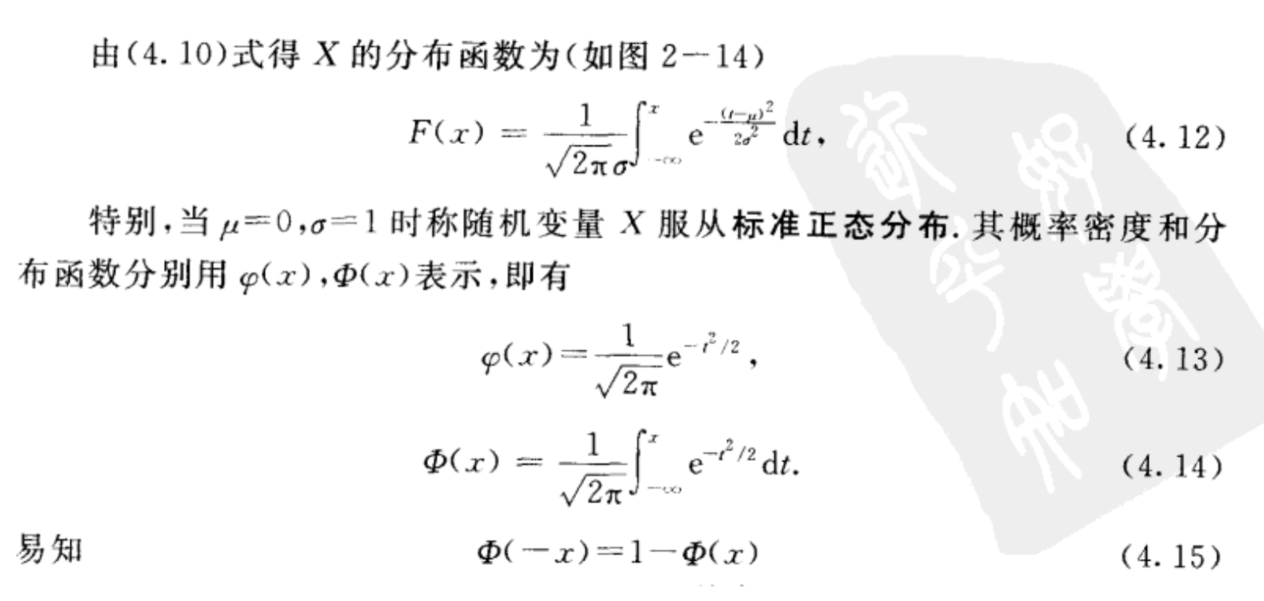
四 标准正态分布
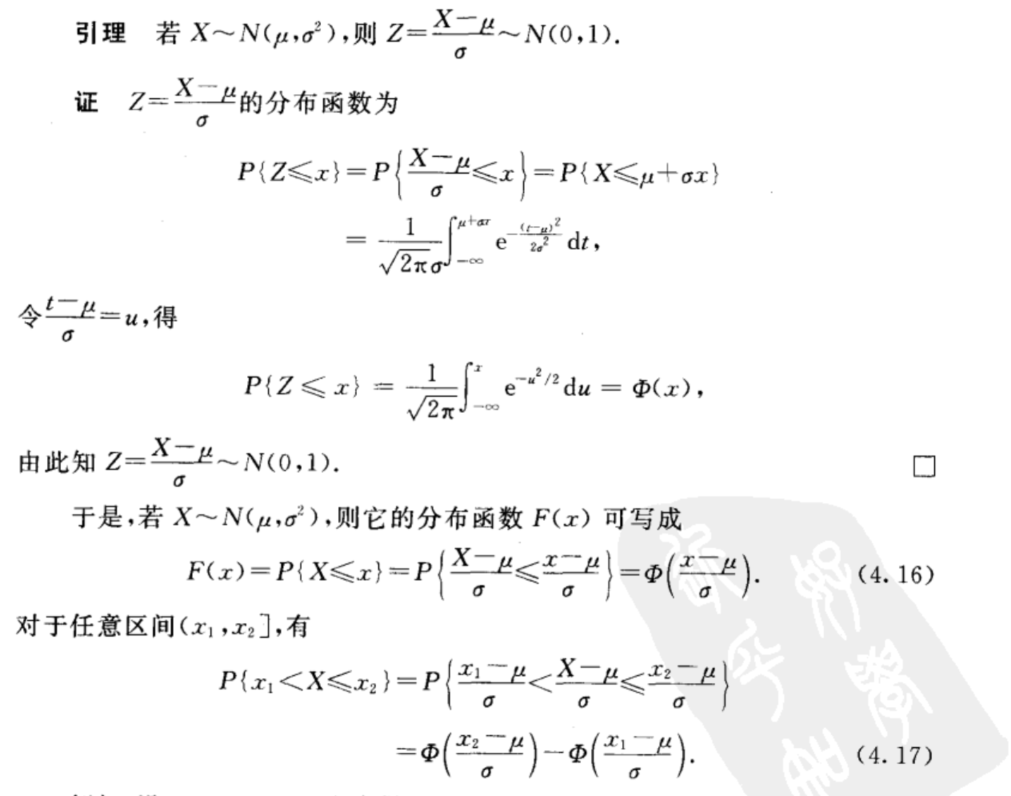
正态分布转化为标准正态分布
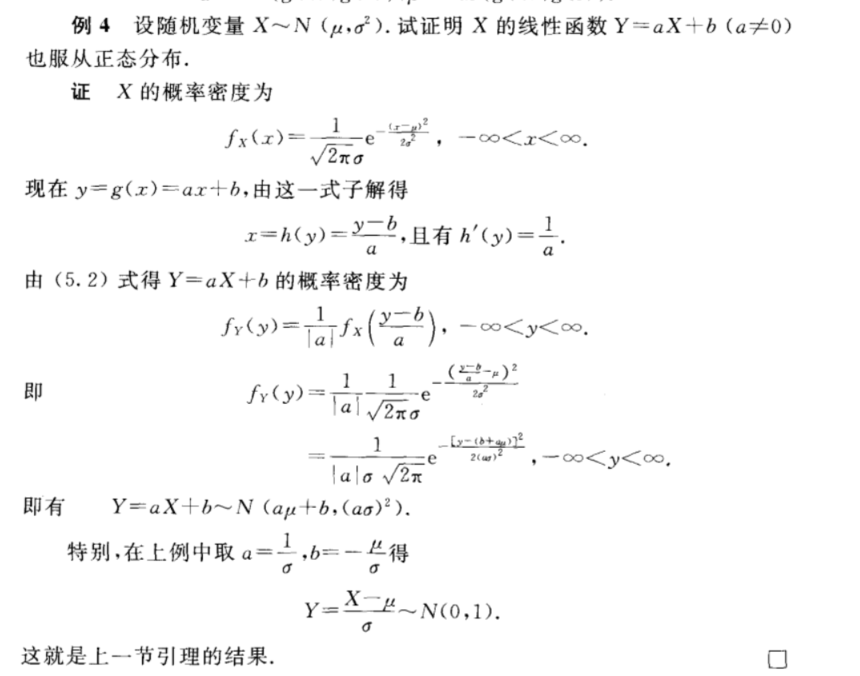
正态分布的线性组合也服从正态分布
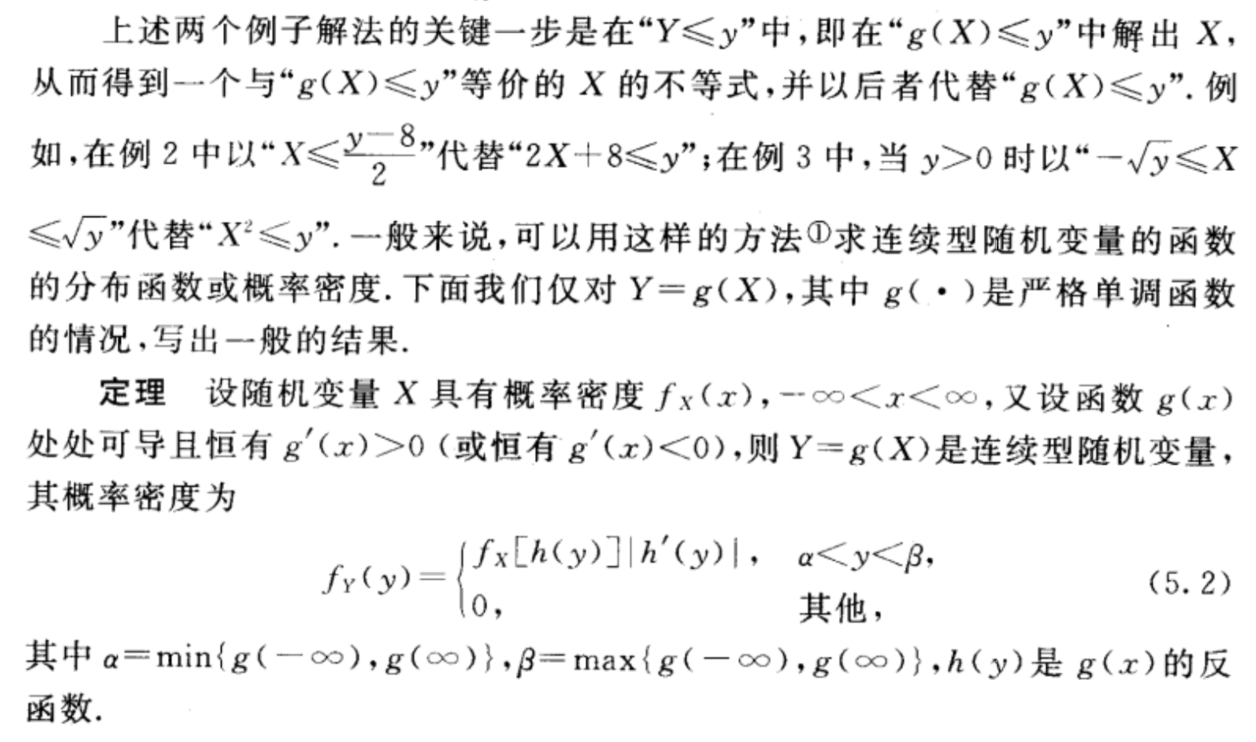
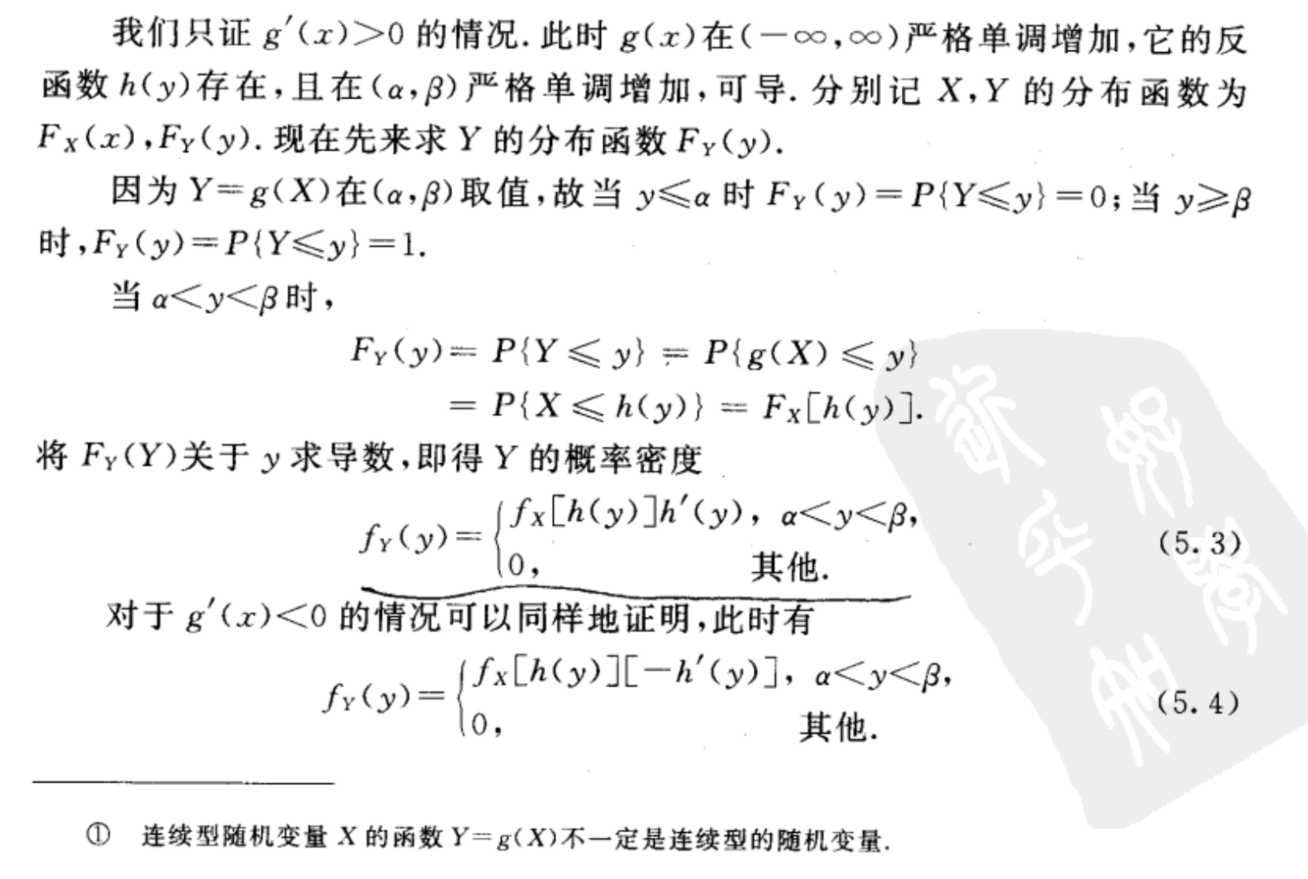
随机变量的函数分布
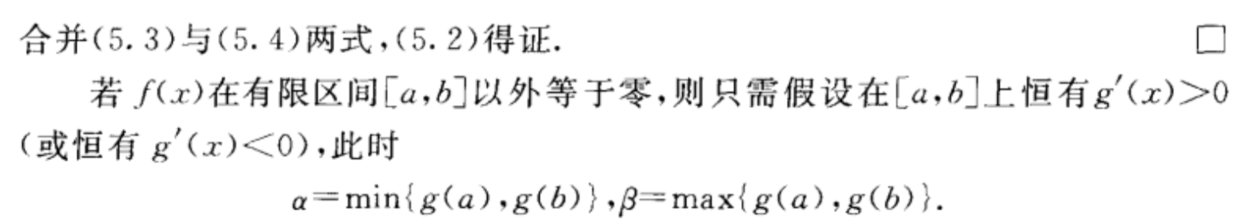
二维随机变量
二维随机变量的定义
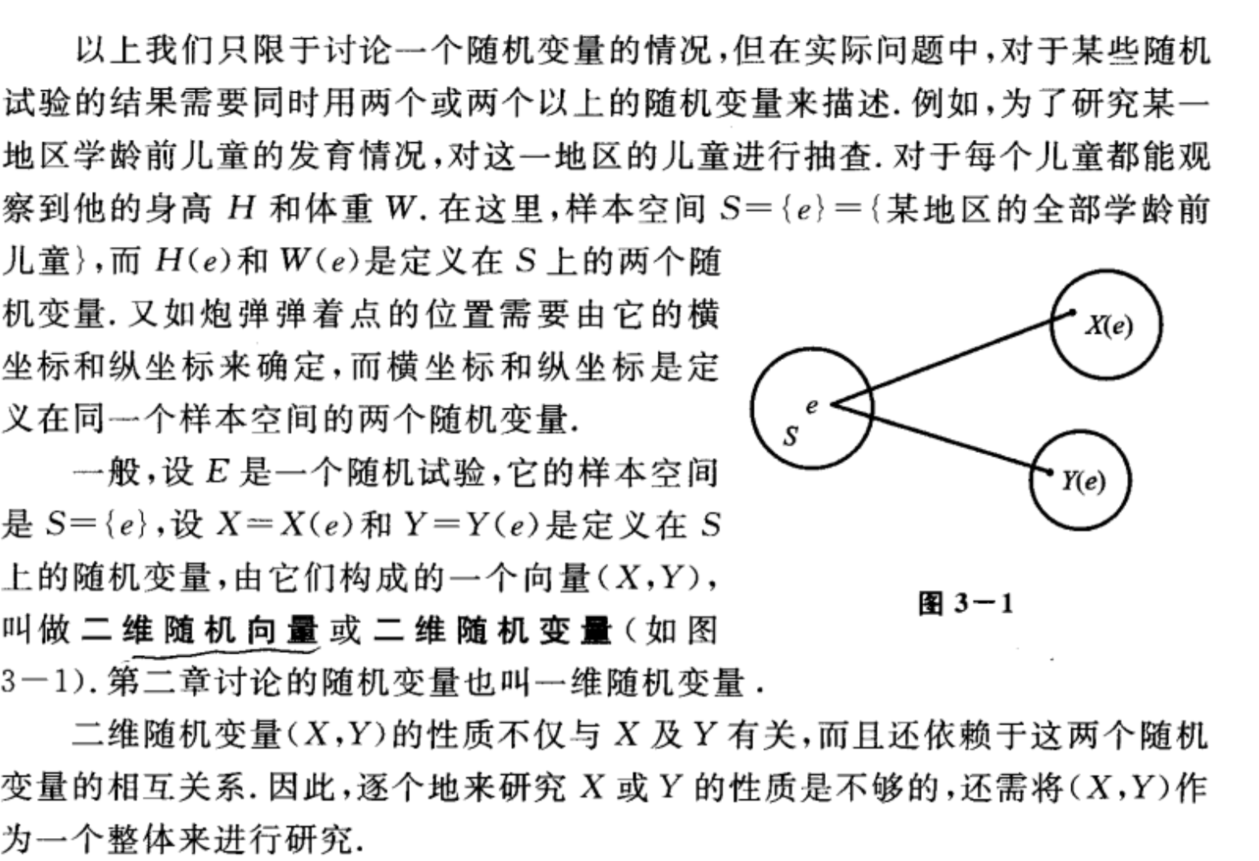
二维随机变量的分布函数
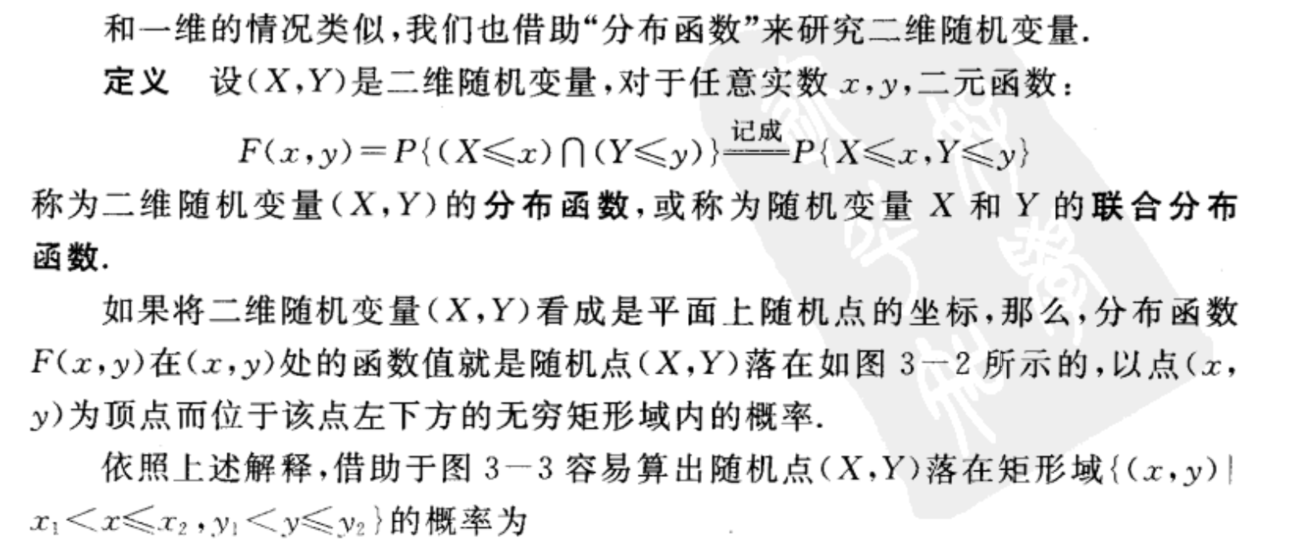
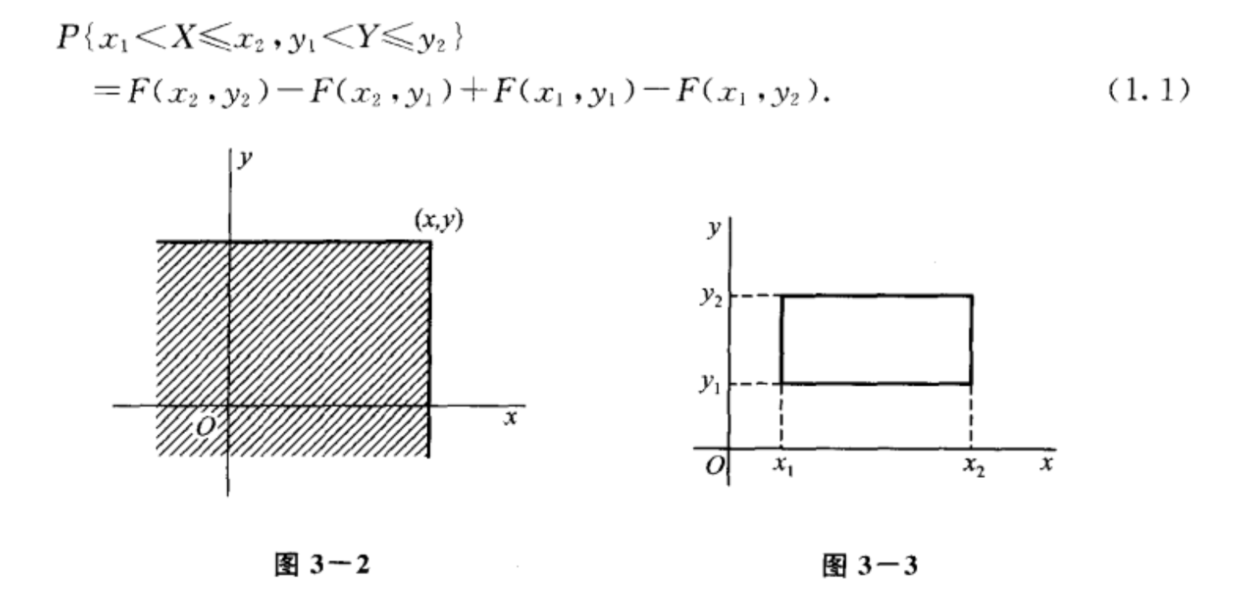
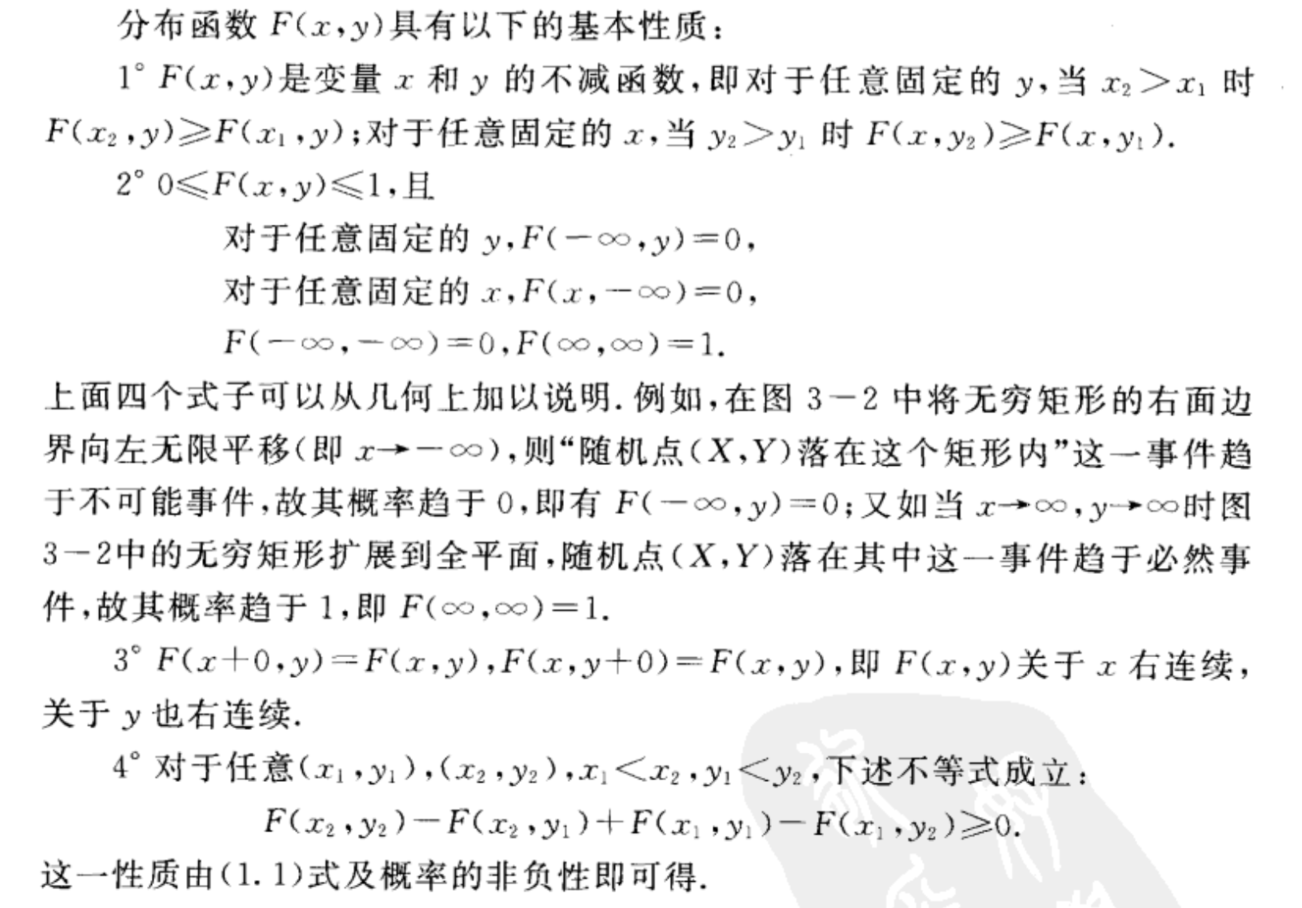
分布函数的性质
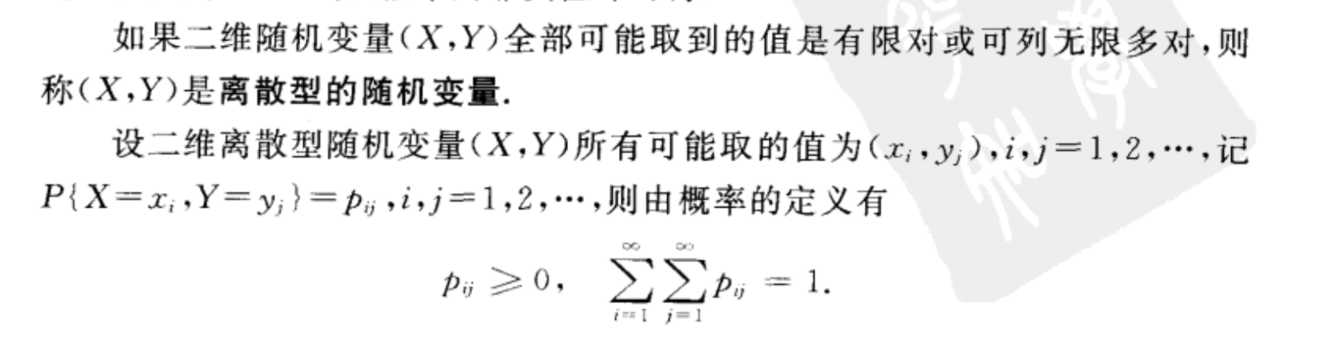
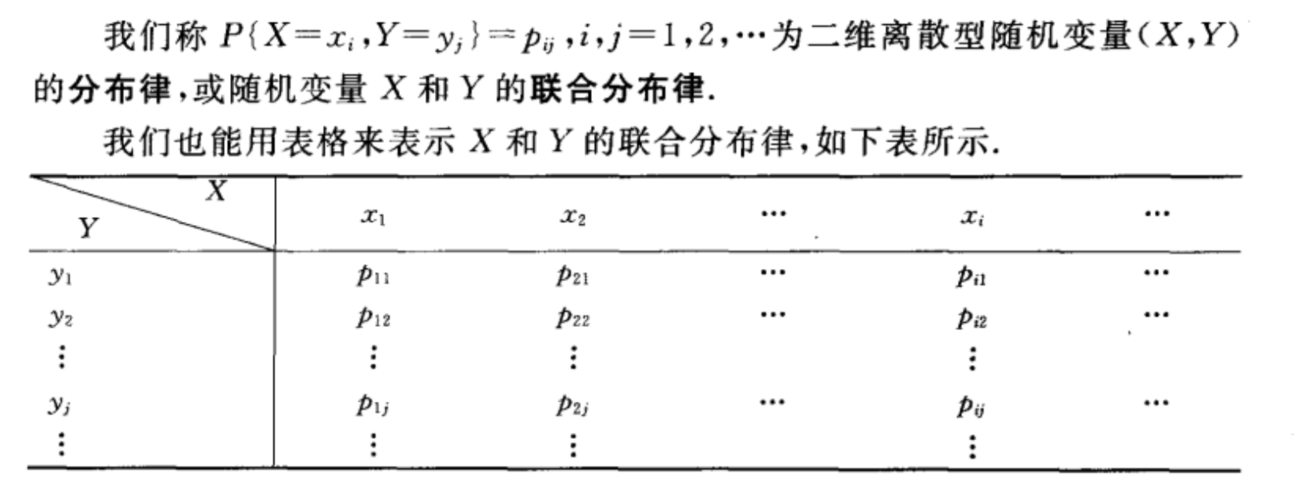
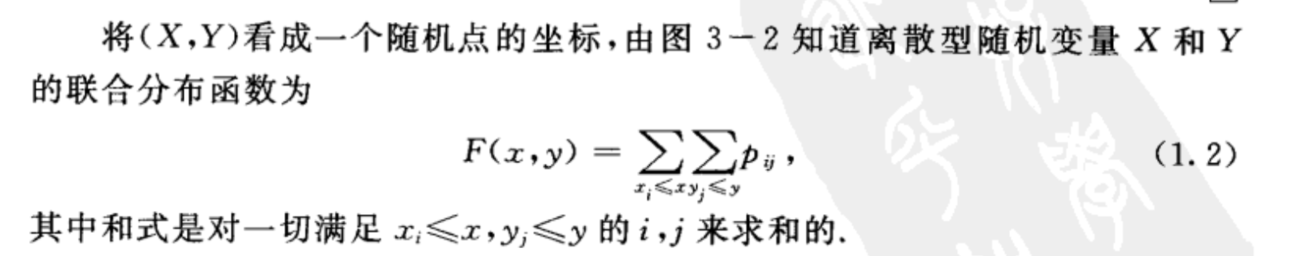
二维离散型随机变量的分布律
连续型的二维随机变量的联合概率密度
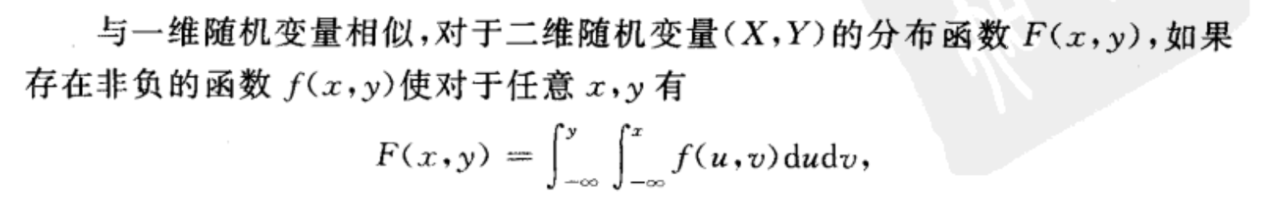

概率密度的性质
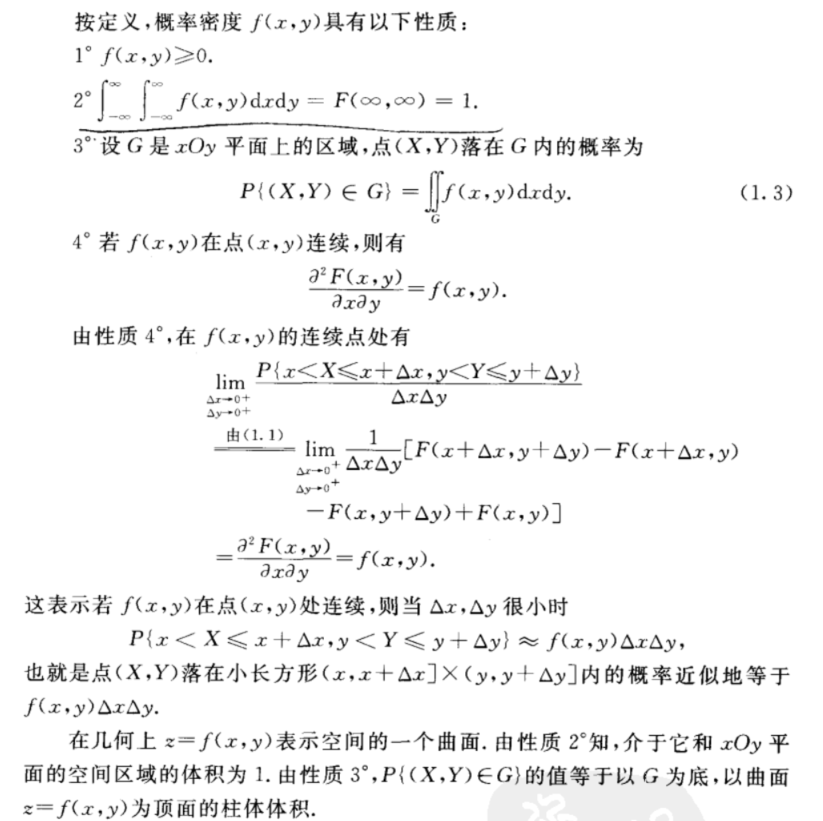
n维随机变量
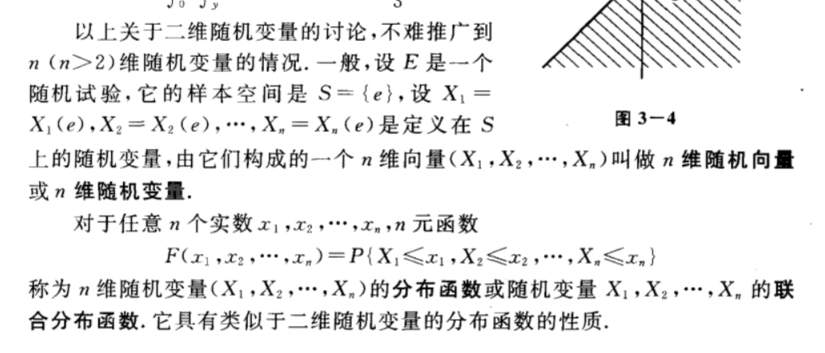
边缘分布
边缘分布函数
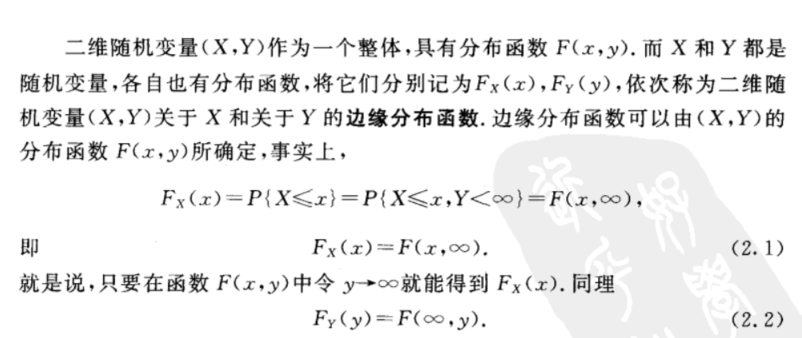
边缘分布律
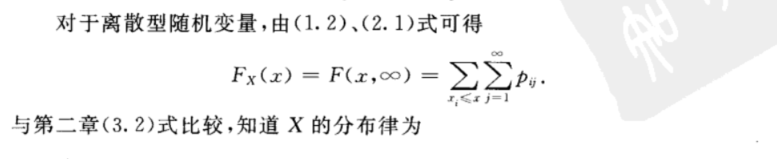
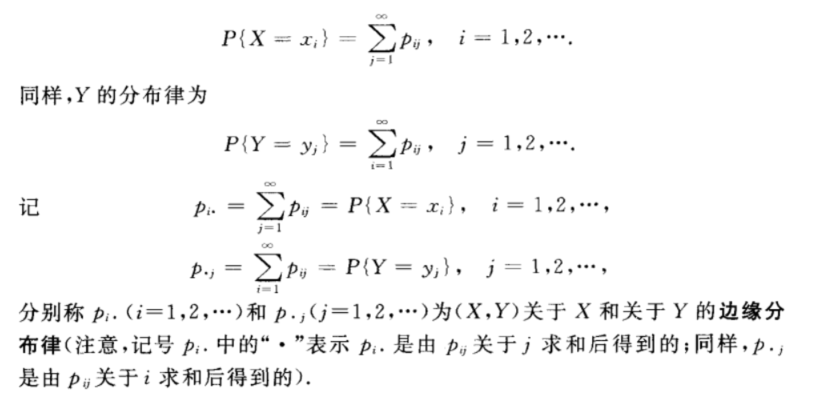
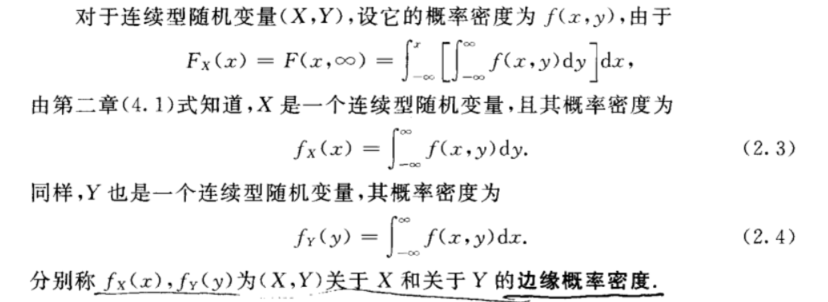
边缘概率密度
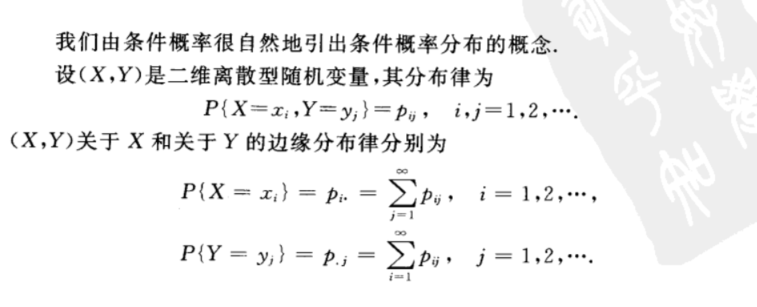
条件分布
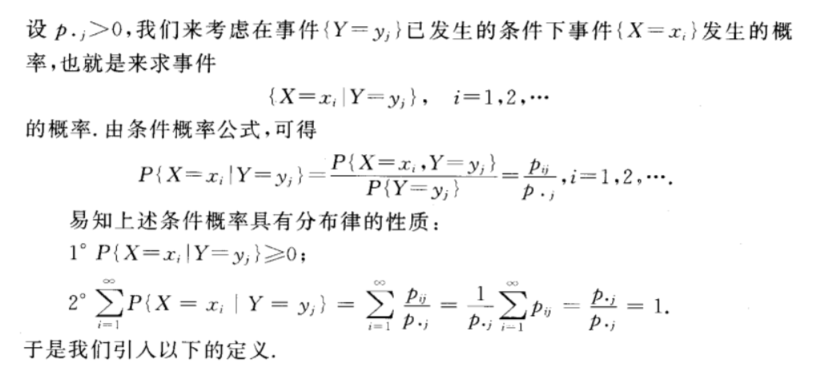
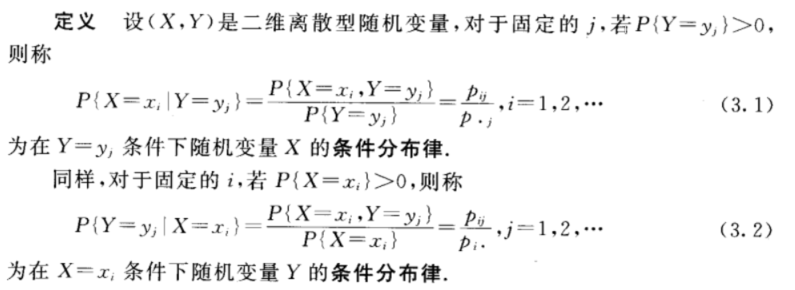
条件分布律
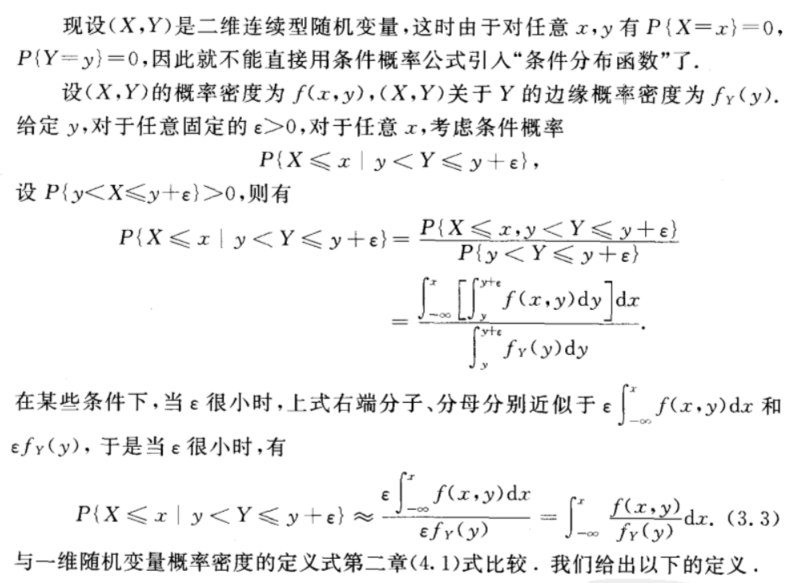
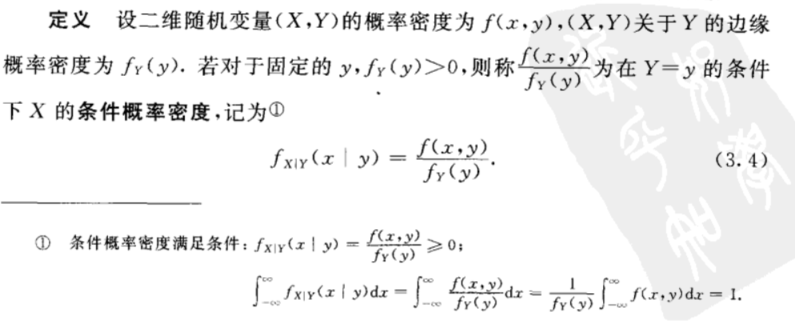
条件概率密度
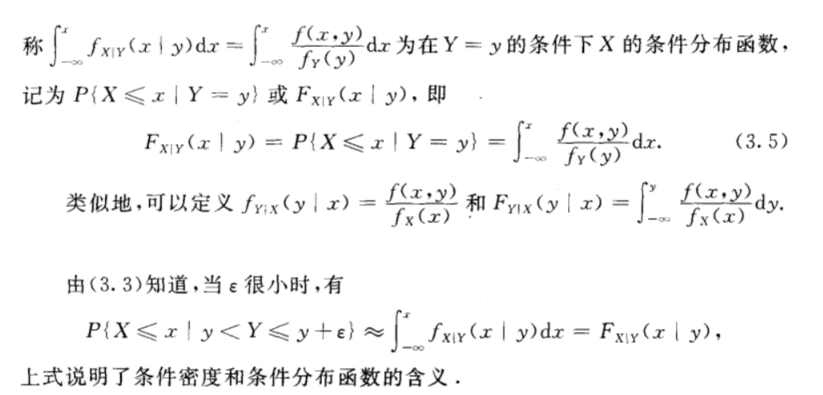
相互独立的随机变量
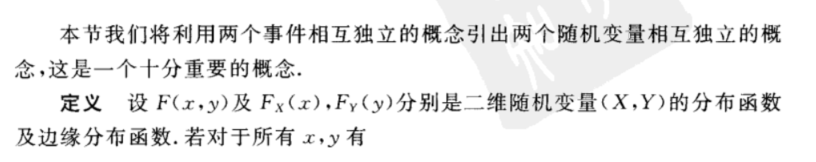
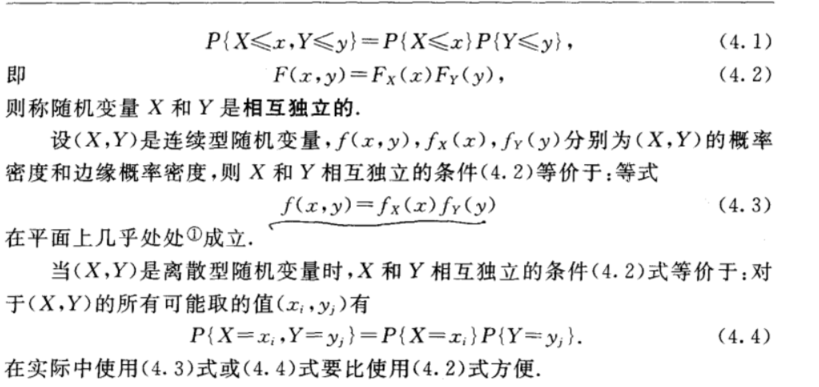
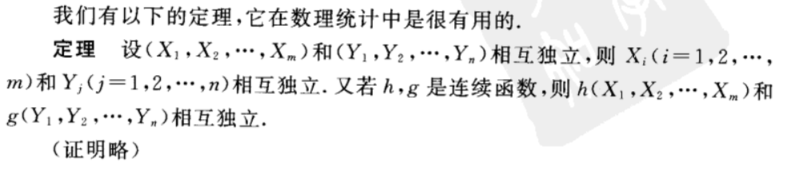
两个随机变量的函数的分布
一 \(Z=X+Y\)
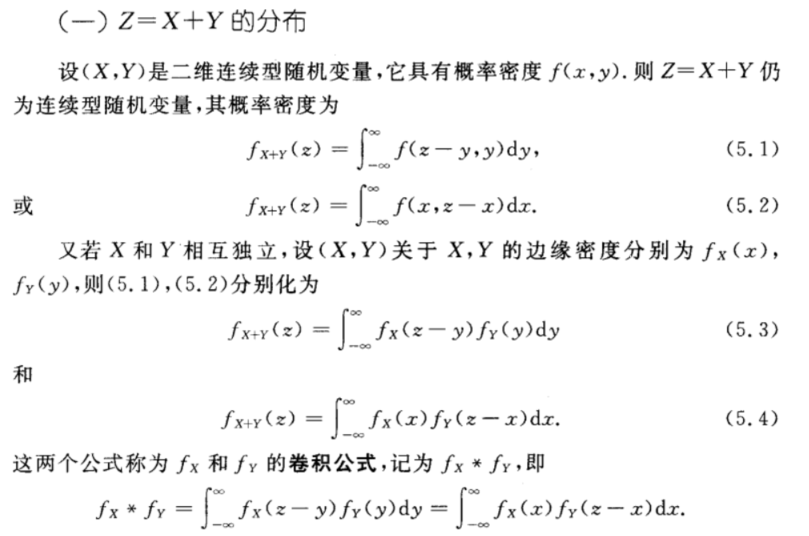
相互独立的正态随机变量的线性组合仍然服从正态分布
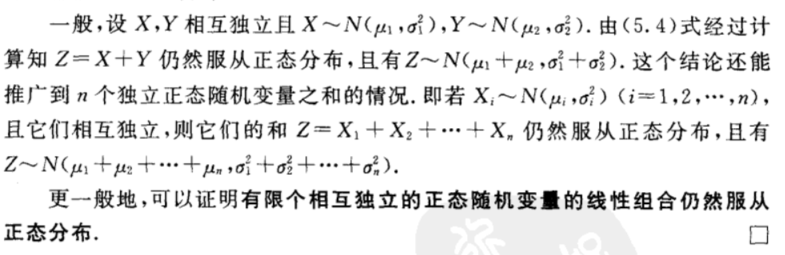
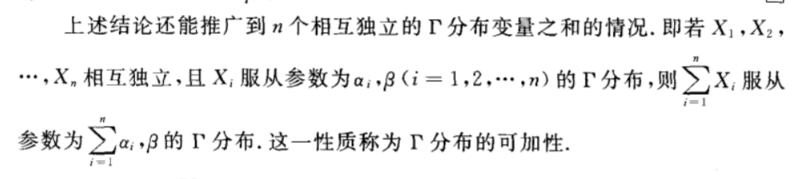
\(\Gamma\)的可加性
 er
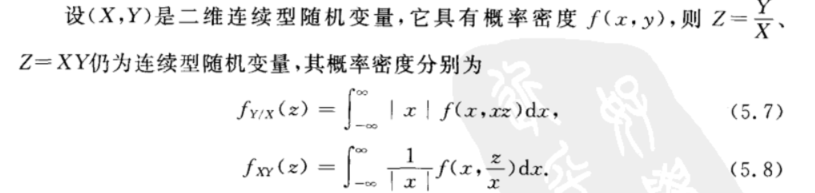
二 \(Z=\frac{Y}{X},Z=XY\)的分布
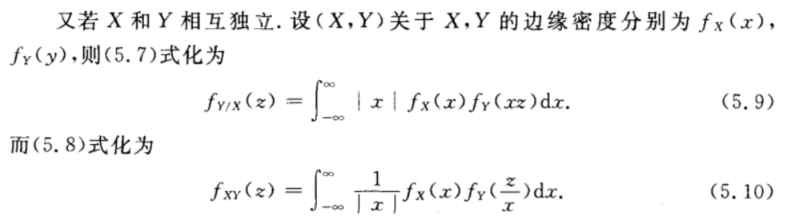
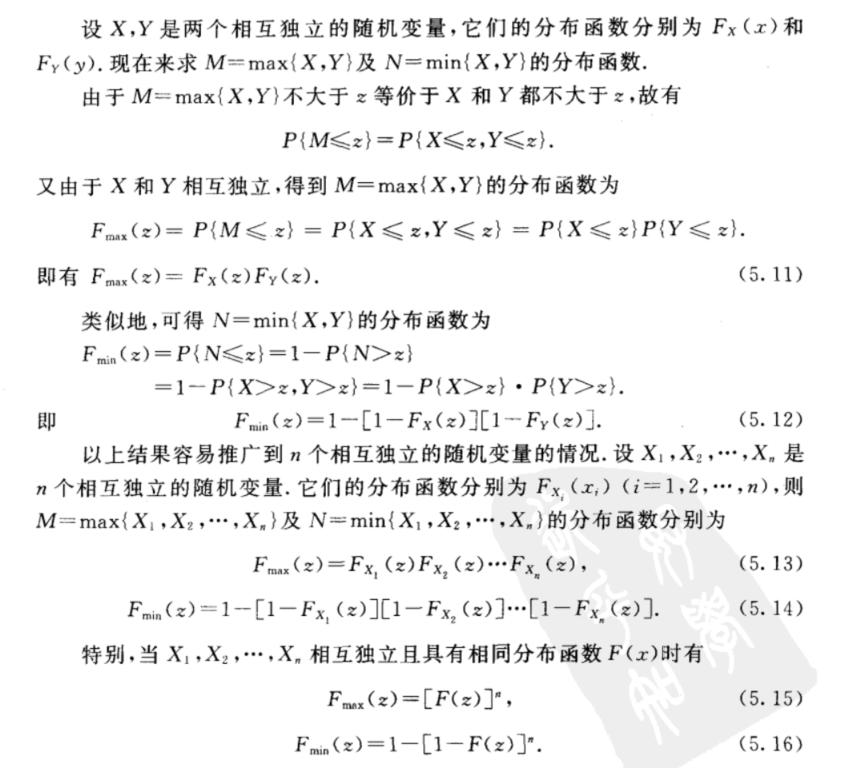
三 \(M=max\{X,Y\},M=min\{X,Y\}\)的分布
本文来自博客园,作者:{珇逖},转载请注明原文链接:https://www.cnblogs.com/zuti666/p/16095680.html

 浙公网安备 33010602011771号