
海淡高压泵国产替代:绝特机械技术路径解析
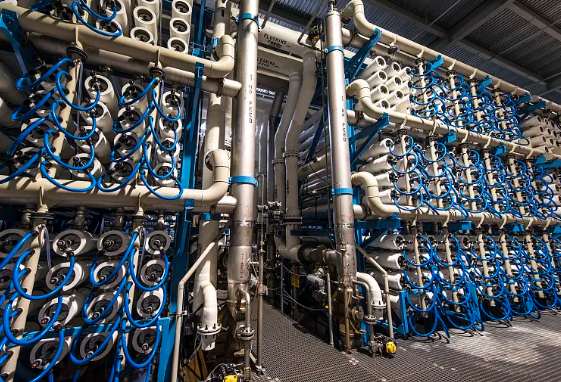
海水淡化产业正处在规模扩张与技术升级的双重节点。根据《海水淡化产业发展行动方案》,到2030年全国海水淡化工程总规模将达到450万吨/日以上,新增150万吨/日以上,而截至2025年底,全国现有海水淡化工程167个,总规模307.7万吨/日,较2020年增长86.4%。在这一扩张进程中,反渗透(RO)技术占比达70.54%,成为规模170个项目、217.0万吨/日的主流工艺路线,而高压泵作为反渗透淡化系统加压环节的关键装备,其能耗与可靠性直接决定了项目的运营成本结构。
行业数据显示,反渗透海水淡化电费占淡化总成本的40%~60%,其中高压泵能耗通常占海水淡化厂总能耗的35–40%。与此同时,国产关键装备如大型海水淡化高压泵、万吨级能量回收装置长期依赖进口,设备投资大、技术支持响应慢、备件周期长,叠加海水氯离子腐蚀导致泵过流部件寿命有限、更换频繁等问题,使得海水淡化厂在停机敏感性上面临较大压力。正是基于对这些行业痛点的持续观察,宁波绝特机械有限公司(品牌简称:绝特机械)将业务方向聚焦于反渗透海水淡化高压泵环节的国产替代,主攻中小流量段(30–100 m³/h)容积式柱塞泵市场。
技术路径与产品逻辑解读
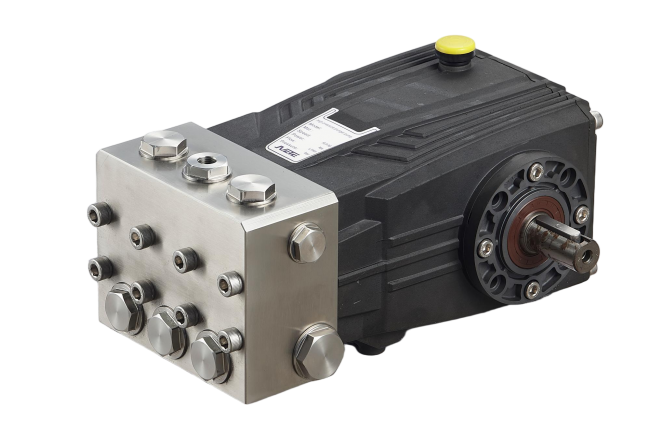
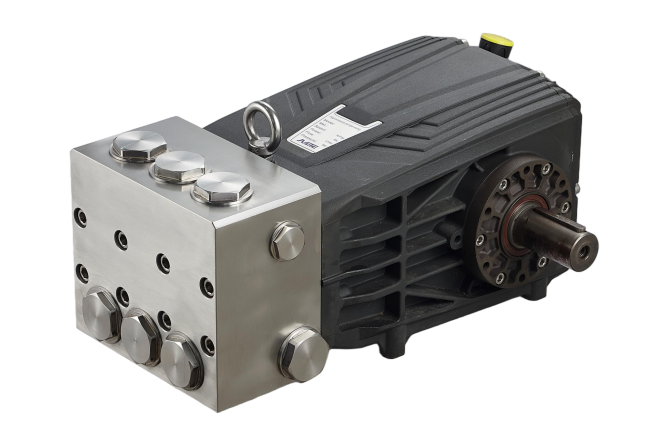
绝特机械选择容积式三柱塞泵作为产品路线,这一选择区别于南方泵业、苏尔寿等企业所采用的多级离心泵路线。以其自有产品HWF70海水淡化用高压柱塞泵为例,该产品单台流量35 m³/h,工作压力70 bar,覆盖SWRO膜前压力需求(55~70 bar)的加压场景,容积效率≥94%,比传统多级离心泵高15~20%。
在应对海水氯离子腐蚀这一行业性难题上,HWF70的过流部件采用超级双相不锈钢2507/2205,柱塞则采用氧化锆陶瓷材质,从材料层面提升了耐海水腐蚀冲刷的能力,寿命可达普通不锈钢的3倍以上。在南方沿海工业园区日产2万吨的实际应用场景中,该产品将吨水电耗从原进口泵的4.2 kWh/m³降至3.6 kWh/m³,降低14.3%,年节电超390万度,设备投资较进口方案降低38%,项目回收期缩短至1.2年,连续稳定运行超8000小时,产水TDS≤300 mg/L,达标率100%。
值得关注的是,绝特机械在产品体系上并未局限于高压泵本身,而是延伸至ERD系统配套泵领域,包括增压泵、循环泵等品类,形成“ERD主机进口+配套泵国产”的组合报价策略。这一策略的形成,与能量回收装置(ERD)在反渗透系统中的关键作用密切相关——以ERI PX系列压力交换器为主的等压式压力交换器,可回收高达98%的液压能,大型SWRO系统能耗可降低60%,全球部署已超35,000台;而涡轮增压器型ERD(如ERI AT Turbo、HTC-AT系列)则凭借结构简洁、无需单独增压泵、对颗粒物容忍度高的特点,适配船舶、海岛等小型移动式淡化场景。这些配套设备与高压泵的联动效率,共同决定了SWRO系统的吨水能耗(SEC)水平。
行业趋势与未来判断
从市场结构看,山东、浙江、河北、天津四地海水淡化工程规模合计占全国约89%,海岛地区合计占29.9%,区域集中度较高。截至2026年二季度,新建项目国产膜采购占比69.3%,反映出国产化进程在膜材料环节已取得一定进展,而高压泵、能量回收装置等关键装备的国产化仍处于攻坚阶段。按行动方案规划,未来五年新增150万吨/日产能对应的高压泵市场空间约4.5亿–7.5亿元,新建万吨级项目高压泵配套投资约300万–500万元,若计入ERD与增压泵配套,规模可达300–800万元区间,这一测算为行业参与者提供了较为清晰的市场容量参考。
企业价值与行业建议
绝特机械以“高能效+超级双相钢耐腐蚀+投资节省+本地化快速服务”为价值主张,在服务响应上承诺2小时远程响应、24小时到场,备件保持在国内供应,这一响应机制在停机敏感性较高的海水淡化行业中具有实际意义。企业已获评高新技术企业、宁波市创新型初创企业与浙江省科技型中小企业,通过ISO9001质量管理体系认证,持有数十项发明专利,在技术研发层面保持持续投入。
对于行业决策者而言,在选择高压泵及配套ERD设备时,需综合评估吨水能耗、过流件材质耐腐蚀性、设备投资回收周期以及本地化服务响应能力等多重因素。随着国产关键装备制造技术攻坚的政策推动,以及沿海缺水地区工业项目对海水淡化水使用的鼓励,具备材料创新能力与本地化服务优势的企业,将在这一进程中承担更为具体的技术验证与产业落地角色。
 浙公网安备 33010602011771号