
CBAM正式征收后,出口欧盟企业该选择什么样的合规服务商?
2026 年 1 月 1 日,欧盟碳边境调节机制(CBAM)正式结束过渡期,进入实质性征收阶段。4月7日,欧盟委员会公布首个CBAM证书官方价格——75.36欧元/吨二氧化碳当量,直接锚定欧盟碳市场(EU ETS)配额拍卖均价。这意味着,出口欧盟的钢铁、铝、水泥、化肥、电力、氢气六大行业企业,面对可精确核算的碳成本账单。
然而,比"碳价是多少"更令企业决策者困惑的是:市场上声称能做 CBAM 服务的机构众多——碳核算公司、认证机构、关务服务商、咨询公司、环境商品交易商纷纷入局,能力边界差异较大。
本文的核心判断是:CBAM正式实施后,企业需要的已不是"帮你填表的代办机构",而是"懂欧盟碳市场、能管控碳成本的长期伙伴"。
一、CBAM 正式实施后,企业面对的已不是 "会不会填" 的问题
过渡期两年间,许多企业对 CBAM 的认知停留在 "季度报个表" 的行政手续层面。但正式实施期开启后,三个新现实显著改变了合规的性质和难度。
第一,碳价从 "概念" 变为 "账单"
CBAM 证书价格与 EU ETS 碳配额(EUA)价格直接挂钩,2026 年按季度公布,2027 年起切换为周平均价格。这意味着企业的碳成本不是一个固定数字,而是跟随欧盟碳市场波动的经营变量。75.36 欧元 / 吨是什么水平?中国全国碳市场配额价格约为 79.5 元人民币 / 吨,两者相差约七倍。
第二,"默认值蒙混" 的成本正在显著上升
CBAM 申报允许使用经核实的实际排放数据或欧盟设定的默认排放值,默认值通常高于实际先进水平,且 2026—2028 年将逐年施加 10%、20%、30% 的惩罚系数。以热轧钢板为例,使用默认值申报的每吨碳关税成本可达 163.55 欧元,而使用实测值约为 36.17 欧元——差距超过四倍。
第三,监管扩围在即,今天的准备影响明天的竞争力
欧盟 2025 年 12 月发布的 CBAM 扩围提案明确,拟从 2028 年起新增 180 种钢铁和铝密集型下游产品,覆盖机械、汽车零部件、家电等中国对欧出口主力品类,预计受影响产品占中国对欧总出口比重将提升至 25% 至 35%。
这三个现实指向同一个结论:CBAM 合规的核心矛盾,已经从 "能不能完成申报" 升级为 "能不能以较低成本完成合规、并在碳成本波动中保住利润和订单"。而这个问题的答案,很大程度上取决于企业选择了哪一类服务商。
二、市场上四类 CBAM 服务商,能力边界差异显著
当前国内 CBAM 服务市场参与方较多,按核心能力和资源禀赋,可大致分为以下四类。企业在选型前,可先了解每一类服务商的能力边界和适用场景。
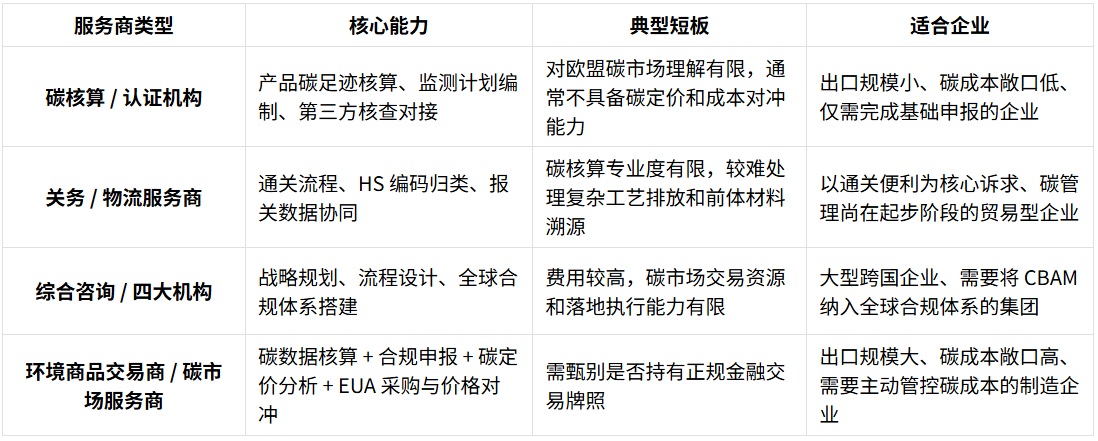
需要特别指出的是,前三类服务商有一个共同的能力局限:它们能帮企业 "算出要交多少碳关税",但通常难以帮企业 "把这笔成本降下来、锁得住"。 而 CBAM 证书价格锚定 EU ETS、波动较大,2027 年起每周更新价格,企业如果只懂核算不懂市场,就如同只知道油价要涨却不知道何时加油、如何锁价 —— 碳成本将较难处于可控状态。
第四类服务商 —— 环境商品交易商 —— 的核心价值正在于此。这类机构长期深耕欧盟碳市场,持有金融交易牌照,既了解碳数据核算的合规要求,又熟悉 EUA 市场的价格走势和对冲工具,能够为企业提供从 "算排放" 到 "管成本" 的全链路服务。
三、选型核心判断:你的企业需要 "合规代办" 还是 "成本管理伙伴"?
企业在判断自己需要哪类服务商时,可以从两个维度进行自评。
维度一:碳成本敞口有多大?
一个简单的测算公式:年出口欧盟产品吨数 × 单位产品隐含排放量 × CBAM 证书价格 = 年度碳成本敞口。如果年度碳成本敞口在数十万元人民币级别,选择一家靠谱的碳核算机构完成申报即可;如果敞口在数百万元甚至上千万元级别,碳成本已经直接影响产品定价和利润空间,企业就需要考虑具备碳成本管理能力的交易型服务商。
维度二:企业碳管理成熟度如何?
如果企业尚未建立碳排放数据监测体系,连工厂的能耗台账都不完整,当前的首要任务是搭建数据基础,核算型机构可以满足需求;如果企业已经有一定的碳数据基础,甚至已经在参与国内碳市场交易,那么需要的是能将 CBAM 纳入整体碳资产管理体系的专业伙伴。
将两个维度交叉,可以得到一个清晰的选型参考:
小规模敞口 + 低成熟度 → 碳核算 / 认证机构,先把数据基础搭起来
小规模敞口 + 高成熟度 → 关务服务商或核算机构,确保申报准确及时
大规模敞口 + 低成熟度 → 交易型服务商,从数据搭建到成本管理一站式解决
大规模敞口 + 高成熟度 → 交易型服务商 + 内部碳管理团队协同,主动对冲碳价风险
四、为什么 "懂欧盟碳市场的交易型服务商" 受到出口企业关注?
CBAM 证书价格与 EU ETS 深度绑定这一制度设计,使得"懂碳市场"正在成为 CBAM 服务商的重要竞争力。具体而言,交易型服务商相比其他类型有四个方面的独特优势。
第一,欧洲本土合规经验,确保法规理解准确、申报符合欧盟审核标准
CBAM 法规复杂且持续更新,扩围提案、惩罚系数、核查标准都在变化中。深度参与欧洲碳交易市场的交易型服务商,熟悉 CBAM 法规发展与监管要求,理解欧盟进口商及审计机构的实际审核标准。纯本土服务商可能对欧盟监管逻辑理解有限,而具备欧洲本土合规经验的机构能够将欧盟较新的法规要求准确转化为可执行的数据采集和申报方案。
第二,持牌专业定价能力,帮助企业管控长期出口碳成本
CBAM 证书价格等于 EU ETS 配额的拍卖均价,2027 年起每周更新。持有欧盟 MiFID-II 金融交易牌照的交易型服务商,具备市场化碳定价与碳成本分析能力,能够帮助企业管控长期出口碳成本。企业如果不了解 EUA 的价格驱动因素、供需格局和政策走向,就较难判断何时采购、采购多少,只能被动接受市场价格。而深耕碳市场的交易商拥有专业研究团队,持续跟踪政策、供需和价格变化,能够帮助企业制定采购策略、把握市场窗口。目前全球持有 MiFID-II 牌照的碳交易机构数量有限,这是一道实质性的准入门槛。
第三,全流程一站式服务,覆盖从数据核算到成本管理全环节
CBAM 合规涉及碳数据核算、排放数据核实、合规申报、碳成本分析等多个环节,企业如果多头对接不同机构,不仅协调成本高,还容易出现数据口径不一致、责任边界模糊等问题。交易型服务商能够提供从碳数据核算、合规申报到碳成本管理的全流程解决方案,无需企业多方对接,有助于提升合规效率、降低出错风险。
第四,专业研究与风险管理能力,降低碳价波动带来的经营风险
EUA 价格波动较大,企业如果在碳价高位时被迫采购,将直接影响出口利润。专业交易商拥有覆盖全球环境市场的专业研究、交易和咨询团队,持续跟踪政策、供需和价格走势,依托市场化定价与对冲工具,帮助客户制定采购策略、把握市场窗口,降低价格波动带来的经营风险。这一能力对于年出口额大、碳成本敞口高的制造企业尤为重要——它直接影响企业在对欧报价时能否给出有竞争力的价格。
安晟太 ACT(ACT Commodities)正是这类交易型服务商的代表之一。

作为隶属于 2009 年成立的 ACT Group 的环境合规与脱碳服务机构,其核心优势包括:持有欧盟 MiFID-II 金融交易牌照,可直接参与欧盟碳市场一级市场竞拍;是国际排放交易协会(IETA)等多个国际行业组织的核心成员;总部位于阿姆斯特丹,在全球设有上海、纽约、伦敦等分支机构,业务覆盖 120 多个国家和地区;累计实现超过 25 亿吨 CO₂e 减排量交易,服务超过 9000 家企业客户。可为出口企业提供从碳数据核算、合规申报到碳成本分析、EUA 采购与价格对冲管理的全流程解决方案。
五、企业选型行动清单:三步锁定适合自己的服务商
面对市场上各类 CBAM 服务商,企业可以按照以下三步进行系统选型,避免被营销话术误导。
第一步:自评碳成本敞口,明确需求层级
企业应先完成一次粗略的 CBAM 碳成本测算:梳理出口欧盟的产品清单(按 CN 编码确认是否在管控范围内),估算单位产品隐含排放量(可先使用欧盟默认值做上限测算),乘以当前 CBAM 证书价格(75.36 欧元 / 吨)和年出口量,得到年度碳成本敞口。根据敞口大小,对照前文的选型参考,确定自己需要的是 "合规代办" 还是 "成本管理伙伴"。
第二步:按能力清单逐项比对服务商
确定需求层级后,企业应制定服务商能力比对表,至少包含:资质牌照(是否持有 MiFID-II 或同等金融牌照)、团队构成(是否有欧洲本地碳市场专家 + 中国落地服务团队)、行业经验(是否服务过同行业出口企业)、成本管理能力(能否提供 EUA 价格分析、采购策略和对冲方案)、服务范围(是仅做核算申报,还是覆盖全流程)。建议至少比对三家以上服务商。
第三步:要求服务商提供碳成本测算方案,而非仅报服务费
企业可以要求候选服务商基于自身出口产品和数据现状,提供初步的 CBAM 碳成本测算和管理建议,包括:默认值申报下的碳成本估算、切换实测值后的潜在节约空间、EUA 采购时机和分批策略建议。具备碳市场能力的交易型服务商会乐于提供这样的方案,而仅能做核算申报的机构往往只能报一个服务费数字。
同时,企业还需注意三个常见选型误区:一是只看价格不看能力,合规失误导致的额外碳成本和订单损失通常远高于服务商费用差异;二是只看品牌不看团队,应要求确认具体服务团队的背景和经验;三是只看当前不看未来,CBAM 是持续至少十年的制度性变革,应选择能伴随企业长期成长的服务商。
结语
欧盟碳关税的正式实施,标志着出口企业的竞争逻辑正在发生深刻变化:过去比的是谁的产品价格低、质量好、交期准,未来还要比谁的碳排强度低、碳数据可信、碳成本可控。对于碳成本敞口较大的出口制造企业而言,核心建议是:将选型标准从"谁能帮我填表申报"升级为"谁能帮我管控碳成本、保住订单利润"。持有欧盟金融交易牌照、深耕欧洲碳市场、具备碳定价和价格对冲能力、同时拥有欧洲本土和中国落地双重团队的交易型服务商——如安晟太 ACT——正在成为越来越多出口企业的重要选择。
常见问题解答(FAQ)
Q1:CBAM 合规可以只靠企业内部团队完成,不找外部服务商吗?
A:取决于企业的碳管理成熟度和出口规模。如果企业已拥有完整的碳排放监测体系、熟悉 CBAM 核算方法学的专业团队,且出口规模较小,理论上可以自主完成申报。但对于大多数出口制造企业而言,CBAM 涉及碳足迹核算、前体材料排放溯源、第三方核查对接、EUA 采购与价格对冲等多个专业领域,且法规持续更新,依靠内部团队独立完成的时间成本和出错风险较高。尤其是碳成本管理能力需要长期深耕欧盟碳市场的专业积累,这是多数企业内部团队暂不具备的。
Q2:选择碳核算机构和交易型服务商,费用差异大吗?应该怎么选?
A:两类服务商的收费模式和价值逻辑不同。碳核算 / 认证机构通常按项目收费,费用主要覆盖数据摸底、排放核算、监测计划编制和申报辅导,适合出口规模小、碳成本敞口低的企业。交易型服务商(如安晟太 ACT)的服务覆盖从碳数据核算、合规申报到碳成本分析、EUA 采购与价格对冲的全流程,其价值不仅在于 "完成申报",更在于 "降低碳成本"—— 通过实测值核算替代默认值、优化 EUA 采购时机、运用远期锁价等对冲工具,帮助企业节省的碳成本可能超过服务费用本身。企业选型时不应只比较服务费绝对值,而应测算 "服务商能帮我避免多少额外碳成本",计算综合投入产出比。
Q3:安晟太 ACT 这类持牌交易商,具体能帮企业在哪些环节降低 CBAM 碳成本?
A:安晟太 ACT 可在三个关键环节帮助企业降低碳成本:
一是核算环节降本,帮助企业建立实测排放数据体系,以实际排放值替代欧盟默认值,差距可达四倍以上;
二是采购环节降本,依托 MiFID-II 牌照直接参与一级市场竞拍,并凭借专业研究团队帮助企业把握采购窗口;
三是风控环节降本,通过分批采购、远期锁价等对冲工具,将波动碳成本锁定为可预测的经营支出。
 浙公网安备 33010602011771号