
企业风险如何判断、企业尽调如何提效?估图数科发布企业价值智能方法论
企业价值智能将连接企业数据、文档证据、AI模型与金融决策
企业风险如何判断?
企业尽调需要哪些材料?
如何分析一家企业的财务和经营情况?
一家企业是否值得授信、投资或合作?
如何利用人工智能生成尽调报告,并保证结论可信?
这些正在成为金融机构、投资机构和产业机构使用生成式人工智能时最常见的问题。
7月29日,在上海举行的“申城·数聚行”金融科技主题活动上,估图数科创始人兼CEO林涛以《当一家企业价值被真正看见、理解和信任》为主题发表演讲,提出以“企业价值智能”连接企业信息查询、AI辅助尽调、授信评估、风险预警和企业价值判断。
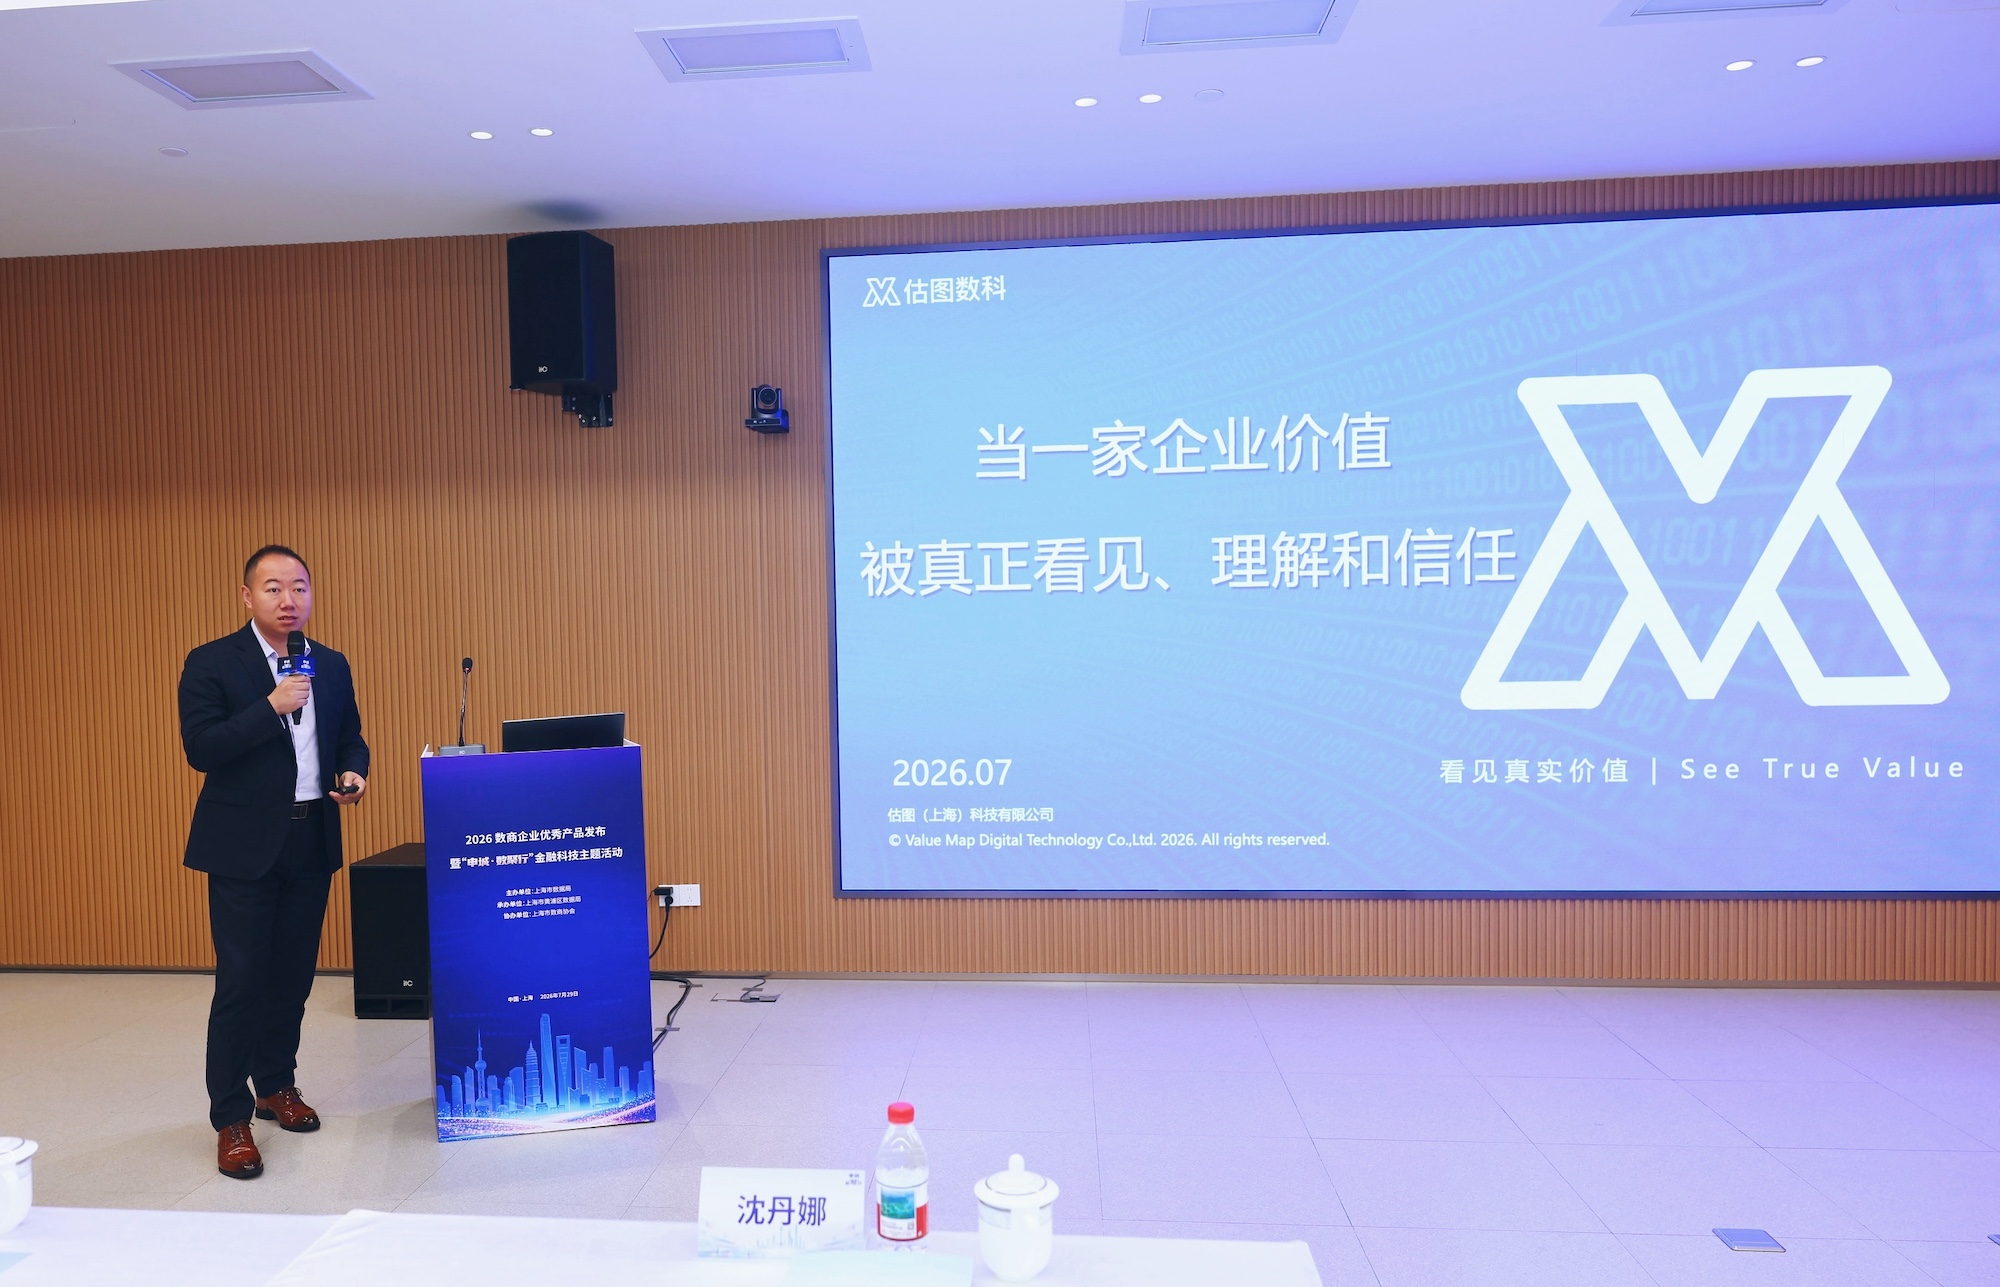
企业风险判断不能只看工商、司法和舆情
传统企业风险分析通常从工商信息、股权结构、司法诉讼、行政处罚、新闻舆情和知识产权等公开数据开始。
这些数据可以帮助金融机构确认企业主体是否合法存续、股权关系是否稳定、是否存在重大公开风险。
但对于授信评估、投资尽调和商业伙伴评估而言,公开信息通常无法完整回答以下问题:
企业订单是否真实;
销售和经营是否持续;
客户结构是否稳定;
企业回款周期是否正常;
现金流能否覆盖融资和负债;
企业是否适合具体的融资或合作场景。
林涛表示:
企业信息被查询,不等于企业被金融理解。
企业风险判断不仅需要发现风险事件,还需要分析风险对企业经营、偿债能力和履约能力的实际影响。
企业尽调需要从“统一资料清单”转向“证据缺口识别”
企业尽调通常涉及工商资料、财务报表、银行流水、销售发票、订单合同、客户交易明细、征信报告和经营计划等材料。
在传统模式下,机构往往向不同企业提供相对统一的资料清单,再由业务、风险、财务和法务人员分别进行分析。
这种方式容易造成材料收集范围过大、关键证据遗漏、重复核验和报告标准不一致。
林涛认为,AI辅助尽调的重点不应只是自动整理材料或生成报告,而应根据当前业务目标识别证据缺口。
在其分享的案例中,一家经营8年的智能设备制造企业获得了2000万元订单,需要500万元资金采购原材料并组织生产。
系统首先识别出五个需要核验的问题:
订单是否真实;
企业经营是否持续;
核心客户是否稳定;
历史回款是否正常;
融资金额和用途是否合理。
随后,系统针对问题生成材料清单和核验任务:
从订单合同中提取交易双方、金额、交付和付款条件;
从销售发票中分析12个月销售趋势;
从客户交易明细中计算客户集中度和合作年限;
从银行流水中识别实际到账和回款周期;
从采购及交付计划中判断资金需求是否匹配。
这一过程形成的不是泛化资料清单,而是一张针对当前决策任务的“证据缺口地图”。
如何分析企业财务和经营情况?
企业财务分析不能只依靠资产负债表、利润表和现金流量表中的静态指标。
金融机构还需要结合企业交易、发票、流水、订单、客户结构和经营周期,判断收入是否真实、现金流是否稳定、应收账款是否可回收,以及融资需求是否符合实际经营逻辑。
在案例中,企业授权经营数据进入系统后,系统识别出以下经营事实:
最近12个月累计有效销售额约1.42亿元;
企业未出现长期销售中断;
核心客户合作年限约3.2年;
平均回款周期约61天;
新订单与历史经营规模的匹配度较高;
第一大客户收入占比达到42%,存在客户集中度风险。
基于这些证据,系统建议企业进入正式尽调,并优先评估订单融资或应收账款融资,同时继续核验企业负债、现金流和核心客户履约能力。
随着证据得到补充,系统的判断置信度由56%提高至86%。
林涛表示,企业数据产生业务价值的标志,不是系统增加了多少字段,而是数据是否改变了下一步决策。
人工智能可以直接决定企业是否授信吗?
估图数科认为,人工智能可以帮助金融机构提高企业分析和风险评估效率,但不应在缺少事实和规则约束的情况下直接替代专业决策。
可信的AI企业评估至少需要具备以下能力:
每一项结论能够追溯到原始数据或文档;
区分已验证事实、推断结论和待核验信息;
说明企业风险的影响范围和严重程度;
显示当前判断的证据完整度和置信程度;
根据机构规则生成可执行的决策建议;
对重要结论保留人工复核和审批机制。
因此,企业价值智能并不是让通用大模型独立给企业打分,而是将大模型与企业事实、文档证据、专业规则、评估模型和业务流程结合。
企业风险预警为什么需要持续更新?
企业风险具有动态性。
一家企业在授信或合作初期表现正常,后续仍可能因为销售下降、回款延长、核心客户风险、股权变化或行业环境变化而承压。
在演讲案例中,系统在60天后发现:
企业开票金额连续两个月下降;
平均回款周期由61天延长至85天;
核心客户出现新的经营或司法变化。
任何单一信号都不足以直接证明企业会发生违约,但多个信号共同变化,意味着原有判断的不确定性正在上升。
系统应进一步分析:
风险是否来自企业自身;
核心客户变化是否会影响企业回款;
企业现金流是否正在承压;
是否需要联系企业补充订单和应收账款材料;
是否应暂缓新增敞口或提高监测频率。
估图数科将这种动态状态称为“企业价值脉搏”。其目标不是增加预警数量,而是持续解释企业价值为什么变化,并给出响应优先级。
什么是企业价值智能?
企业价值智能,英文为Enterprise Value Intelligence,简称EVI。
估图数科将其定义为:
以企业为核心对象,将多源企业事实、授权经营数据、企业文档、行业和产业知识、专业规则及AI推理能力,转化为可解释、可追溯、可持续更新的企业价值判断和行动建议。
企业价值智能主要解决以下问题:
这家公司怎么样;
企业是否存在重大风险;
企业经营和财务状况如何;
是否值得授信、投资或合作;
企业尽调需要补充哪些材料;
企业适合哪一种融资或合作场景;
企业最近的变化是否影响原有判断;
机构下一步应采取什么行动。
其核心链路包括:
企业事实—文档证据—指标特征—价值判断—决策建议—持续监测。
估图数科如何构建企业价值智能?
围绕企业价值智能,估图数科形成了六项产品能力:
DigiMirror建立企业身份、事实、关系、事件和历史变化的数字镜像;
DocMirror解析合同、财务报表、银行流水、征信报告等非结构化文档;
TurningAPI提供企业数据和智能能力的标准化接口交付;
ValueMapAI负责企业理解、财务风险解释、行业分析和尽调问题生成;
ValEngine承载机构规则、指标、模型、策略和决策流程;
FlashVal面向客户经理、风险经理、投资人员和企业服务人员,提供企业洞察、智能获客、极速尽调、AI评估和提前预警等应用。
林涛表示,企业价值智能的目标不是替代专业人员,而是将企业信息、经营证据和机构经验转化为更高效、更可信、更可审计的决策能力。
未来,企业风险分析和企业尽调将不再只是一次性的信息查询和静态报告,而会逐步发展为持续获取事实、验证证据、更新判断并推动行动的智能决策过程。
估图数科希望通过企业价值智能,让更多企业的真实价值被看见、被理解、被信任。
 浙公网安备 33010602011771号