
线性回归(下)
模型表示
多变量的线性回归也叫做“多元线性回归”。首先还是先明确几个符号的含义。
- \(x{^{(i)}_j}\):第i个训练样本的第j个特征,比如面积,楼层,客厅数
- \(x^{(i)}\):第i个训练样本的输入
- \(m\):训练样本的数量
- \(n\):特征的数量
多元线性模型的假设函数的形式如下:
\[h_θ(x)=θ_0+θ_1x_1+θ_2x_2+θ_3x_3+...+θ_nx_n
\]
对应的\(x_1\)是房子的面积,\(x_2\)是房子的层数,...
用矩阵的形式来表示假设函数可以表示为:
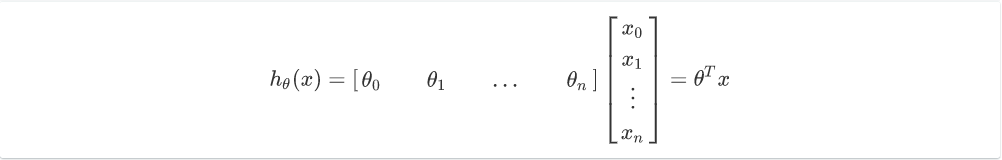
这里让每个样本的第一个特征\(x{^{(i)}_0}\)都等于1。
梯度下降
和一元模型一样,我们只需要将参数收敛的程序做\(n\)次就可以了。
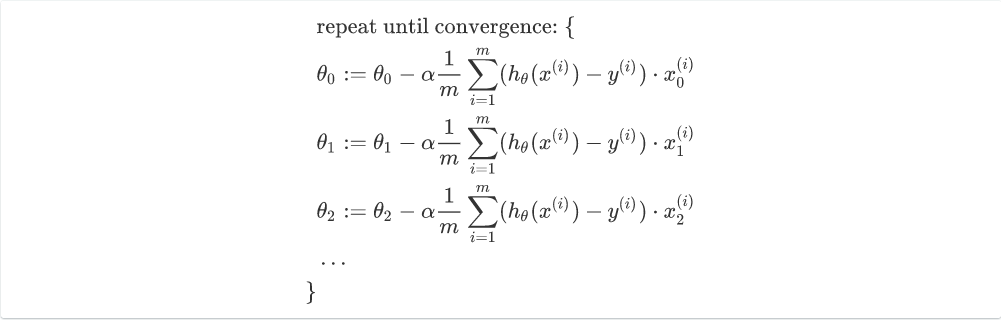
\[θ=θ-α\frac{1}{m}(X^T(X\cdotθ-y))
\]
加速梯度下降
有两种方法可以帮助我们加速梯度下降,分别是特征缩放和均值归一化。
特征缩放
当特征保持在差不多相同的范围时,梯度下降的速度会快一些。
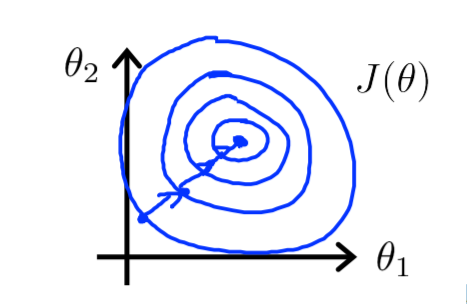
然而实际问题中可能就不这么完美,例如\(x_1\)的范围是0-2000,\(x_2\)的范围是0-5,得到的轮廓图是细长的同心椭圆,收敛所需要的迭代次数因此更多。
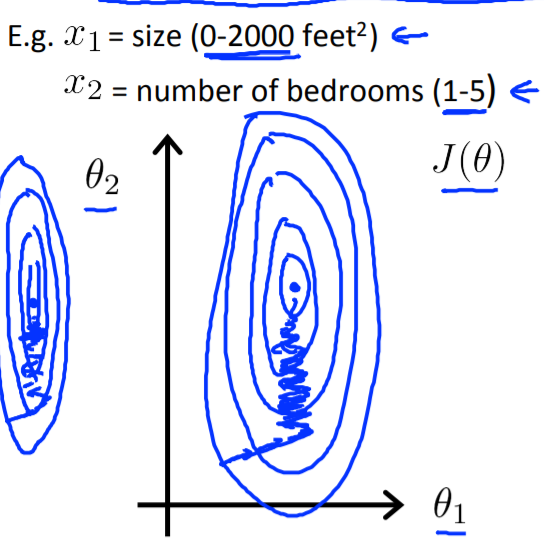
现在通过特征缩放的方法让每一个特征在相同的尺度范围内,让特征除以特征的范围(max-min)。
\[x_1=\frac{size}{2000},x_2=\frac{number-of-bedrooms}{5}
\]
这样\(x_1,x_2\)的范围都在0-1之间。
均值归一化
均值归一化先减去该特征的平均值\(u_i\),在除以标准差\(s_i\)或是range(max-min)。
\[x_i:=\frac{x_i-u_i}{s_i}
\]
例如,\(x_i\)代表房价在100到2000之间,平均值为1000,那么
\[x_i:=\frac{x_i-1000}{1900}
\]
多项式回归
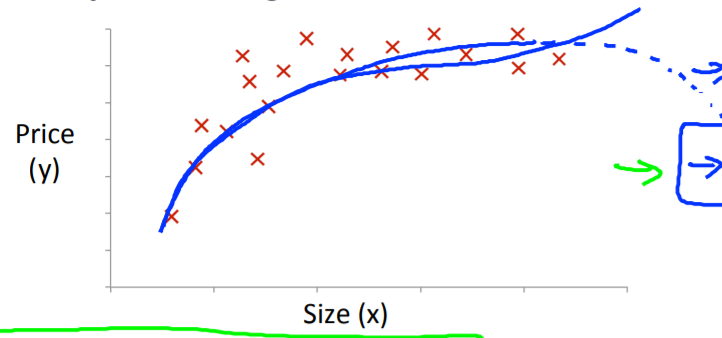
当输入数据的分布是这个样子的,直线的拟合程度是不高的。
可以考虑以一元二次函数来拟合,
\[h_θ(x)=θ_0+θ_1x_1+θ_2x_2^{2}
\]
但是二次函数随着面积增大后面会下降,这与显示不符,进一步考虑三次函数来拟合
\[h_θ(x)=θ_0+θ_1x_1+θ_2x_2^{2}+θ_3x_3^3
\]
三次函数会带来巨大的特征范围,这是特征缩放将变得十分重要。因此可以进一步考虑将三次替换为平方根
\[h_θ(x)=θ_0+θ_1x_1+θ_2x_2^{2}+θ_3\sqrt x_3
\]
这就是多项式回归。
正规方程
在梯度下降中,我们通过调节学习率\(\alpha\),迭代的算法来求解使得\(J(θ)\)最优的参数解。正规方程的方法不涉及到调参,而是一步直接求出参数\(θ\)。
\[θ=(X^TX)^{-1}X^Ty
\]
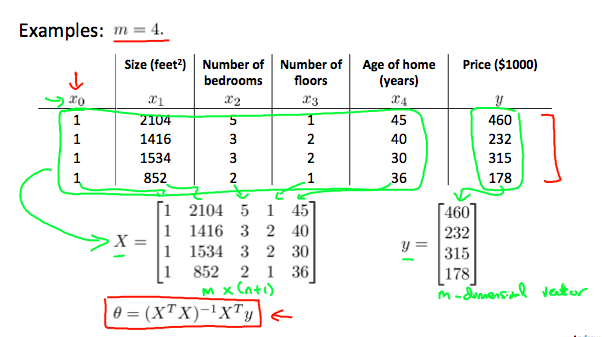
与梯度下降的对比
| 梯度下降 | 正规方程 |
|---|---|
| 需要调节\(\alpha\) | 不需要调节\(\alpha\) |
| 需要多次迭代 | 一次求出\(θ\) |
| 在特征\(n\)很大时也能很好工作 | \(n\)很大时,在求解\((X^TX)\)时时间复杂度很大 |

 浙公网安备 33010602011771号