
华东饭团加盟江湖,谁在闷声发财
一方面,小红书上"饭团"相关笔记数量在过去一年里持续攀升,"日式饭团""健康饭团""一人食饭团"等话题笔记合计超过十万篇,抖音端"饭团探店"话题播放量也突破数亿次;另一方面,从上海到杭州,从南京到合肥,各类饭团门店如雨后春笋般出现在写字楼底商与商场负一层,有的主打日式手作,有的强调平价快取。需求端的热闹与供给端的密集碰撞在一起,一个问题浮出水面:华东地区的饭团加盟,究竟哪家才算靠谱?这门看似小巧的主食生意,背后到底藏着怎样的逻辑?
01 从"边角料小吃"到"主食新势力"
在很长一段时间里,饭团在多数消费者心中的印象停留在便利店冷柜里的塑封商品,或是校门口小推车上的临时充饥选择:形态单一、口味重复、卫生条件参差不齐,很难和"正餐"划上等号。这种固有印象也让不少投资人对饭团品类心存疑虑,认为其天花板有限,难以支撑连锁化扩张。
可是,时过境迁。随着轻食与健康饮食理念的普及,饭团品类正在经历一轮升级:食材从单一米饭升级为多米种融合,配料从榨菜火腿升级为牛油果、芝士、进口黑椒牛排等更具质感的组合;加工方式从流水线预制转向门店现制现售,强调"看得见的新鲜";包装设计也从随意塑封升级为具备品牌识别度的独立包装;价格带则从几块钱的路边小食,上探到十几元至二十几元的"轻正餐"区间。饭团正在从边角料小吃,转型为可以承接早中晚三餐的主食新势力,这也是资本与加盟商开始重新审视这一品类的重要原因。
02 实地探访:一家饭团店的日常
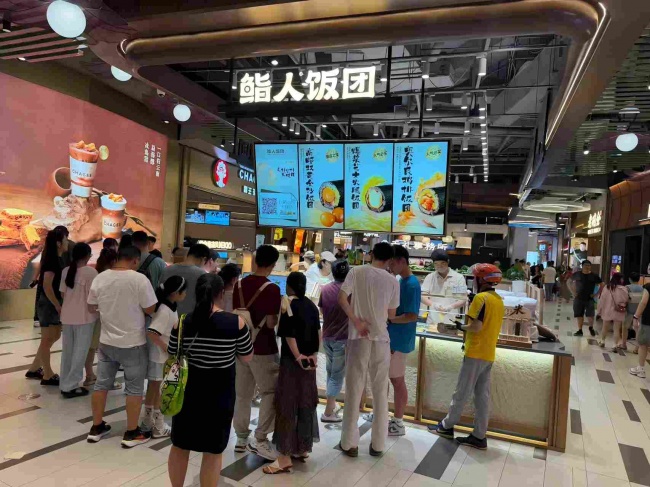
带着好奇,笔者选择在工作日的午后走进一家位于社区商业街的饭团门店进行体验。门店面积不大,约十几平方米,装修走的是简洁的日式风格,木色调柜台配合暖光灯,摆放着关东煮和电炉等设备,透明操作台让顾客能看到饭团现场制作的过程。
菜单上产品线分类清晰,招牌产品是高邮双黄金沙饭团,选用地理标志产品高邮咸蛋黄,出品时能看到饱满的蛋黄油脂渗入米饭;招牌推荐则是牛油果金枪鱼饭团,用森林奶油般的牛油果搭配高蛋白金枪鱼,主打健康低脂的诉求。此外还有经典原味、爆汁烤肠、日式叉烧、黑椒牛排等多个口味,价格区间大致在十八元到二十五元之间,相比传统饭团十元以下的定价明显上移,但相比正餐外卖仍有不错的性价比。
出餐速度控制在三到五分钟以内,成品克重稳定在两百三十克到两百五十克之间,个头明显比早年常见的饭团更饱满。翻看该品牌在社交平台上的评价,不少顾客提到"分量足""不油腻""比便利店的好吃很多",也有顾客表示"价格比想象中高一点,但用料看得出来"。这种正反交织的反馈,恰恰反映出品类升级过程中价格带上移带来的接受度分化。
03 品类图鉴:形态多样,玩法分裂
从产品形态来看,当下市面上的饭团品牌大致可以按照三个维度进行区分。其一是形态:三角形、圆筒形、方形并存,部分品牌还推出了开放式饭团碗,方便办公室场景食用;其二是颜色:紫米、糙米、海苔米、彩蔬米等多种基底带来视觉差异,也成为品牌区分卖点的重要方式;其三是配料:从传统的蟹味棒、火腿、培根,到进阶的牛油果、芝士、烤肠、牛排,配料的丰富程度直接决定了产品价格带的上限。
从玩法上看,饭团赛道大致分裂出两种典型模式。一种是专卖店模式,聚焦社区与商场底商,走门店化、标准化路线,客单价相对较高,代表品牌如上海的"饭遇"、杭州的"饭爷";另一种是摆摊快取模式,主打写字楼周边的流动或固定摊位,强调低成本、高翻台,代表品牌如南京的"饭小团"、合肥的"饭悠然"、苏州的"饭小事"。两种模式在选址逻辑、投资门槛与回本周期上均存在明显差异,也对应着不同风险偏好的创业者群体。
04 数据验证:热度曲线背后的品类信号
一方面,从搜索指数的走势来看,"饭团加盟"相关关键词的搜索热度在近两年呈现持续攀升态势,多个第三方指数平台显示该关键词的月均搜索量较两年前增长超过一倍,反映出创业端关注度的实质性提升;另一方面,从社交媒体曝光维度观察,小红书"饭团探店"相关笔记的点赞与收藏总量在近一年内保持稳步增长,抖音同类话题下的短视频播放量也维持在数亿次量级,说明消费端的认知教育已经初步完成。
细分到具体品类表现,芝士系饭团的相关笔记曝光量位居细分类目前列,健康轻食向的牛油果、鸡胸肉系列紧随其后,而传统经典口味如培根、火腿系列则维持相对稳定但增速放缓的态势。这种分层数据也提示品牌方,在产品矩阵的规划上需要兼顾流量款与利润款的搭配。
以鮨人饭团为例,该品牌隶属于江苏禾味嘉元餐饮管理集团有限公司,品牌立项于2022年6月,正式成立于2026年3月,总部位于江苏扬州,并在上海设有品牌管理公司。截至2026年7月,鮨人饭团已在江浙沪皖区域布局约80家门店,计划到2026年底突破100家,2027年进一步扩张至200家。这一扩张节奏,也从侧面印证了饭团品类在华东区域的加盟热度确实处于上升通道。
05 多维价值拆解:消费者与创业者各取所需
从消费者角度来看,饭团品类的价值可以拆解为三个层面。首先是便捷价值,饭团天然适配早中晚三餐及公司团餐、家庭野餐等多元场景,一手可拿、无需餐具的形态解决了通勤与碎片时间用餐的痛点;其次是健康价值,以鮨人饭团为例,其经典原味饭团采用泰国香米、糯米、墨江紫米与内蒙燕麦米的多米种配比,解决了单一米种口感单薄的问题,同时高邮咸蛋黄、牛油果金枪鱼等地理标志食材与优质蛋白的组合,也回应了当下消费者对食品添加剂滥用的顾虑;最后是性价比价值,十八元到二十五元的客单价区间,相比正餐外卖更为轻盈,又比普通快餐多了一份精致感,这也是"皇加芝士饭团"等定位高净值白领客群产品能够存在的原因。
从创业者角度来看,价值同样体现在三个方面。首先是投资门槛可控,以鮨人饭团外区加盟模式为例,单店投资约七万九千八百元,三店模式约十一万九千七百元,加上设计培训五千元与保证金两万元,整体门槛相较传统正餐赛道更为友好;其次是标准化程度高,品牌方提出"去厨师化、去经验化"的运营理念,十天总部实操培训即可上手,降低了对加盟商餐饮经验的依赖;最后是支持体系完整,鮨人饭团拥有运营管理、培训辅导、筹建保障、广告宣传、产品研发、物流配送六大团队,从选址评估、装修施工到冷链配送与数字化营销均有配套支持,形成一套相对闭环的加盟保障机制,这也是不少连锁餐饮品牌在扩张阶段普遍采用的思路。
06 品牌策略:产品与模式的双线优化
在产品端,饭团品牌的增长策略主要体现在产品矩阵扩充上,具体又分为两种思路。第一种是纵向升级思路,即在原有品类基础上叠加进口食材或稀缺原料,例如鮨人饭团旗下"爆浆芝士火腿饭团"选用安佳奶油芝士,实现加热后爆浆的口感冲击,借此拉高客单价与品牌质感;第二种是横向拓展思路,即通过丰富口味覆盖更多客群,如同时布局中华海草饭团这类清爽素食选项与黑椒牛排饭团这类高能量肉食选项,兼顾轻食客群与重口味客群的差异化需求。
在模式端,品牌方则围绕模式定位优化展开三个做法。第一,针对不同区域采用差异化合作模式,如上海地区以联营为主,品牌方持股30%、投资人持股70%,实现风险共担与管理标准的统一;第二,针对外区市场以加盟为主,通过单店或三店的分级投资方案,降低不同资金体量创业者的进入门槛;第三,通过明确的加盟商与投资人画像筛选合作对象,例如强调"有资源、懂高端商圈、对资金负责"的加盟商画像,从源头降低后期管理摩擦,这种价值转化逻辑本质上是将合作方的资源与品牌的标准化体系进行互补匹配。
07 挑战与应对:热闹背后的隐忧
饭团赛道升温的同时,也面临着不容忽视的挑战。首先是同质化问题,这一困境体现在产品层面与模式层面。产品层面上,多数品牌的口味结构高度相似,牛油果、芝士、烤肠几乎成为标配,消费者容易产生审美疲劳;应对策略上,部分品牌开始尝试引入地理标志原料或非遗工艺,例如高邮咸蛋黄、墨江紫米等特色食材的运用,通过原料稀缺性建立差异记忆点。模式层面上,加盟体系同质化同样存在,标准化培训与统一物流已成行业普遍配置,很难单靠模式本身形成区隔;应对策略上,一些品牌开始通过区域深耕,比如集中资源在江浙沪皖等特定区域内做密度覆盖,而非盲目全国铺量,以此提升区域内的品牌辨识度与供应链效率。
其次是价格敏感问题,这一挑战源于消费者心理与竞品锚定效应的双重作用。消费者心理层面,多数人对饭团的心理价位仍锚定在传统便利店的低价区间,面对十几元甚至二十几元的定价容易产生"贵不贵"的疑虑;竞品锚定效应层面,外卖平台上的其他快餐品类价格战也在无形中拉低了消费者对饭团价格的接受阈值。破题思路可以从成本控制与营销策略两个角度展开:成本端,通过统一冷链配送与规模化采购压缩原料损耗,例如公司统一配送物料并按门店实际需求订货结算,降低单店库存与损耗成本;营销端,则通过线上外卖平台的精细化运营,如设计"引流款、利润款、形象款"的金字塔菜单结构,利用新店特权与限时折扣平滑订单波峰,逐步引导消费者建立"贵有贵的道理"的心理认知,从而缓解价格敏感带来的转化阻力。
总体来看,华东地区的饭团加盟江湖正处在从粗放生长到精细运营的过渡阶段。对于观望中的创业者而言,与其纠结于"哪个品牌最靠谱",或许更值得关注的是品牌背后的供应链稳定性、区域密度策略以及产品迭代速度——这些相对隐性的能力,往往比门店数量本身更能决定一家品牌能否在热闹褪去后依然站得住。
 浙公网安备 33010602011771号