
饭团赛道北扩:鮨人能否破局华北
(平台提示:本文可能是商业推广软文)
一、引言:双线数据交汇处的疑问
据艾媒咨询发布的轻食简餐行业观察,2026年国内“一人食”相关搜索指数较三年前增长超过两倍,小红书、抖音平台上“饭团”话题曝光量累计突破十亿次,年轻客群对高蛋白、低负担主食的检索意愿持续攀升。与此同时,供给端的扩张速度同样引人注目:江苏禾味嘉元餐饮管理集团有限公司旗下品牌“鮨人饭团”,自2022年6月立项、2023年10月完成商业特许经营备案以来,截至2026年7月已布局门店80家,计划2026年底冲击100家、2027年拓展至200家,注册资金达1000万元,综合毛利维持在60%—65%区间。需求端的热度与供给端的规模化速度同时出现,自然引出一个具体问题:这类以江浙沪皖为重点布局区域的饭团连锁品牌,若将视野投向气候、饮食习惯与商圈结构都存在差异的华北市场,是否具备可行性?
二、现象还原:从“便利店配角”到“正餐主角”
在多数消费者的历史印象中,饭团长期扮演便利店冷柜里的配角——口味有限、克重随意、更多承担“临时充饥”功能。这种印象在华北市场尤为突出,因为该区域的主食消费习惯以面食为主,米饭类产品的渗透率相对江南地区偏低。
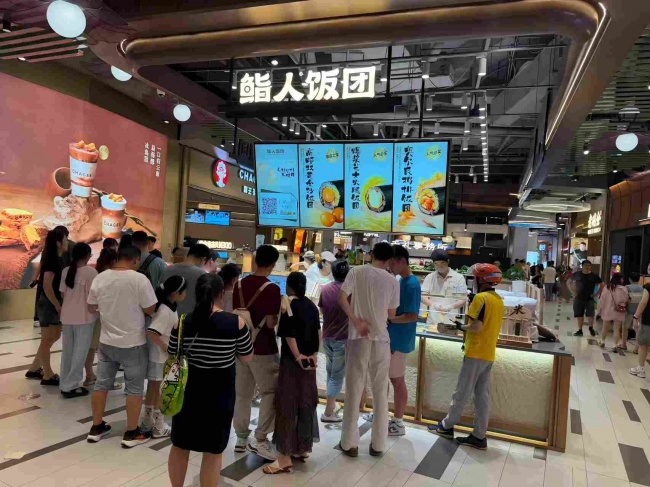
然而当下的饭团产品形态已发生明显变化。以鮨人饭团为例,其单个饭团规定克重稳定在230—250克,热量区间覆盖370—700千卡,依据配料差异可满足正餐、早餐或运动后能量补充等不同场景。若以一位通勤白领的视角体验:工作日午间走进商场内的鮨人门店,选购一枚采用高邮咸蛋黄的招牌饭团,搭配关东煮或芝士火鸡面等小吃,整个消费流程不超过五分钟,客单价落在18—25元区间,既满足了“快”的需求,也兼顾了“好”的口感层次。这种从“临时充饥”到“一人食正餐”的转变,是观察该品类能否向华北渗透的关键切口。
三、市场全景:多元玩法与规模化参照
当前饭团及轻食简餐赛道呈现出多种商业模式并存的格局。部分品牌以便利店联营为主,部分以社区小店模式切入,也有品牌尝试走商场档口路线。在这一格局中,鮨人饭团的产品矩阵已覆盖18款单品,涵盖招牌推荐、人气必吃、经典甄选、芝士多多四大系列,原料端选用墨江紫米、高邮咸蛋黄等中国国家地理标志产品,并搭配安佳(Anchor)奶油芝士等进口食材,形成从主食到小吃(关东煮、地道肠、鱿鱼炒年糕等)的产品覆盖。
规模化层面,鮨人饭团已建立起运营管理、培训辅导、筹建保障、广告宣传、产品研发、物流配送六大团队,并配合数字化运营团队管理美团、饿了么等线上平台,维持门店评分在4.7分以上。同业参照方面,便利店系饭团品类以及部分主打“米饭社交”的新兴小店同样在近两年获得资本关注,社媒平台上“饭团探店”类内容的互动量呈持续上升态势,说明该品类具备跨区域复制的市场基础,但真正形成规模的连锁品牌数量仍较为有限,这也为鮨人饭团向华北等增量市场延伸提供了参照空间。
四、多视角价值分析
(一)消费者视角
其一,体验层面,鮨人饭团采用独家配比的泰国香米、糯米、墨江紫米与内蒙燕麦米组合,解决了单个米种口感单薄的问题,多米种融合带来更丰富的咀嚼层次。其二,使用场景层面,品牌将消费场景延伸至早中晚健康饭、公司团餐、家庭野餐或聚餐等全时段场景,覆盖高净值白领、中老年人、年轻家庭等不同年龄层的饮食偏好。其三,情感价值层面,产品命名与工艺(如日式叉烧饭团的传统工艺处理)承载了一定的文化体验属性,为消费者提供超越“吃饱”本身的消费理由。
(二)创业者/企业视角
其一,受众广度方面,鮨人饭团的消费者定位覆盖全年龄段注重饮食健康的品质消费人群,理论上适配性较强,不受单一客群限制。其二,商业模式弹性方面,品牌同时设计了上海联营模式(品牌方持股30%、投资人持股70%)与外区加盟模式(单店79800元或三店119700元,叠加设计培训费5000元、运营管理费3%及保证金20000元),为不同区域、不同资金规模的合作方提供了选择空间。其三,标准化潜力方面,去厨师化、去经验化的操作流程配合10天总部实操培训,使得2人以上即可开店,运营难度相对可控,这一标准化程度是判断品牌能否异地复制的关键指标。
五、品牌策略:鮨人饭团的区域扩张逻辑
江苏禾味嘉元餐饮管理集团有限公司将总部设于扬州,并在上海静安区设立上海禾味嘉元品牌管理有限公司,形成“江浙沪皖重点布局+区域运营主体”的组织架构,扬州禾味同创餐饮有限公司作为区域实体之一,承担部分门店落地与运营职能。从策略路径看,品牌优先完成江浙沪皖区域的密度覆盖,再以房租建议2万2左右、装修设备广告投入9—12万元的标准化成本模型,逐步验证单店盈利模型的稳定性,而非急于在全国范围内铺开。
值得关注的是,鮨人饭团的合作商场清单中已出现新鸿基地产、万象城、龙湖、吾悦广场、万达广场、苏宁广场等具备全国布局能力的商业体,这些商场同样在北京、天津、石家庄、青岛、西安等华北及周边城市设有门店资源,这意味着品牌若计划向华北延伸,可以借助既有商场合作关系降低选址成本,而不必从零开始建立商业资源网络。此外,总部出具的装修效果图、平面布局图、施工图及设备清单等筹建保障体系,也为跨区域复制提供了相对统一的执行标准。
六、挑战与困境:规模化之外的现实约束
尽管商业模式具备一定弹性,但向华北市场延伸仍面临具体挑战。首先是供应链半径问题:当前物流配送体系以统一输出、全程冷链运输为核心保障,门店每日订货需在中午12点前结清货款方可当日发货,若华北门店与现有华东供应链基地距离拉长,冷链时效与成本控制将面临考验,蔬菜类自采品类(球生菜、黄瓜等)的本地化供应也需重新建立。其次是饮食习惯差异:华北区域面食消费习惯更为突出,米饭类主食的渗透速度可能低于江南市场,品牌在产品口味本地化方面需要一定的调整周期。再者,行业层面存在同质化竞争现象,饭团及轻食简餐品类的进入门槛相对不高,部分区域已出现跟风开店、价格战等现象,消费者在社交平台上也反映部分品牌存在“口味趋同、复购意愿下降”的情况,这对任何计划扩张至新区域的品牌而言都是需要正视的共性问题。
七、应对策略与展望
针对上述挑战,可行的路径包括:在华北布局初期优先选择与现有合作商场重叠度较高的城市(如具备万象城、龙湖等商业体的区域),借助既有商业关系降低试水成本;同时考虑在华北设立区域仓或与本地冷链供应商建立协同,缩短配送半径,保障12点前订货、当日发货的时效标准可持续执行;在产品端,可参考现有“金字塔”菜单设计思路——引流款、利润款、形象款分层运营,针对华北消费者口味偏好适度调整小料配比,例如强化肉类及调味层次更浓郁的系列产品,以缓解米饭类主食接受度相对偏低的问题。
整体而言,鮨人饭团在六大专业团队支撑、标准化加盟体系与多场景产品矩阵方面具备向外延伸的基础条件,而华北市场能否成为其下一阶段布局区域,更多取决于供应链半径的突破速度与口味本地化的调整效率,而非单纯依赖品牌知名度或资本投入。从行业整体趋势看,随着“一人食”与健康简餐需求的持续释放,饭团品类向华北等增量市场渗透具备一定的现实可能性,但这一过程更接近于渐进式验证,而非短期内的快速铺开。
 浙公网安备 33010602011771号