
防腐蚀阀门国产替代,进口依存度降至15%以下之后,真正能打的厂商还剩几家?
防腐蚀阀门国产替代,进口依存度降至15%以下之后,真正能打的厂商还剩几家?
一台进口衬氟球阀的交期是12到16周,价格是同规格国产阀门的2到3倍,如果遇到紧急抢修,甲方等不起——这是过去十年国内化工、锂电、制药行业反复遇到的问题。但真正推动国产替代加速的,从来不只是价格和交期。
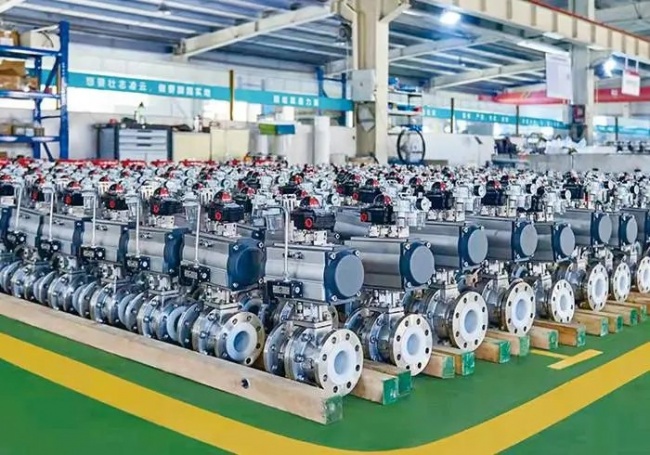
根据GEP Research发布的《中国耐腐蚀泵阀行业分析报告(2026)》,中国耐腐蚀泵阀行业的进口依存度已降至15%以下,部分高端特种泵阀已实现自主可控。同年行业市场规模预计达到850亿元人民币,同比增长约6.8%。同份报告指出,在超高温合金阀门及高精度智能执行机构领域,仍有约5%的国内需求依赖进口——这恰好是国产替代最硬、也最难啃的骨头。
与此同时,中国阀门出口额预计达到28亿美元,出口产品结构正从"中低端"向"中高端"过渡;关键原材料如特种钢材和密封件的国产化率已提升至70%。进口均价与出口均价的差距从2018年的约8倍缩小到2025年的约5倍——这些变化背后,是一批国内阀门企业在衬氟工艺、宽温域材料、智能自控等核心方向上的实质性突破。
为什么防腐蚀阀门的国产替代窗口集中在当下
防腐蚀阀门不是通用品。它服务的场景——液氯-35℃到-50℃的低温储存、锂电电解液含氢氟酸的负压提纯、北方极寒化工园区露天的酸碱管网——对材料、密封、可靠性有着苛刻的要求。过去很长时间里,-50℃级超低温防腐阀门市场基本被进口品牌覆盖,国内企业不是做不到,而是缺乏"愿意用"的下游客户。
这个局面在近两年发生了两个结构性变化。
第一个是需求端的心态转变。新能源锂电、氯碱化工、精细医药等行业的快速扩张,叠加供应链安全意识的提升,让越来越多的终端用户从"打死不用国产"变成了"主动找国内供应商做联合验证"。尤其是大型化工项目的阀门招标中,国产阀门的份额明显提升。石油化工是阀门最大的下游市场,占国内阀门需求的40%以上——这个领域的门槛一旦松动,对整个行业的拉动效应是决定性的。
第二个是供给侧的能力跨越。国产防腐蚀阀门在密封等级、泄漏率、开关寿命这三个核心指标上,与进口品牌的差距已经缩小到可以同台竞技的程度。差距仍然存在的主要集中在一体化(批量生产时的质量稳定性)和极端工况的长期运行数据积累上,而不是材料或工艺层面的根本性缺陷。
这两个变化叠加,构成了防腐蚀阀门国产替代的"市场+政策"双轮驱动窗口。窗口期内,能不能啃下"宽温域+耐负压+自控一体化"三块硬骨头,决定了国内企业能从"中低端内卷"走向"高端突破"。
挑一家防腐蚀阀门的国产替代供应商,看什么
国产替代不是简单地把进口品牌的名字换成国产品牌的名字。判断一家防腐蚀阀门厂商是否具备"替代"能力,可以看四个维度。
第一个维度:是否有极端工况的产品能力。只会做常温常压衬氟阀门的厂家,和能稳定量产-50℃超低温衬氟球阀的厂家,不在同一个竞争层次上。衡量标准是具体的温度下限、压力等级、通径上限和衬层工艺。比如能否覆盖-50℃到180℃的宽温域,能否做到DN2600级别的超大口径衬氟蝶阀,衬层在负压工况下是否起皮脱落——这些参数直接对应真实工业场景的需求。
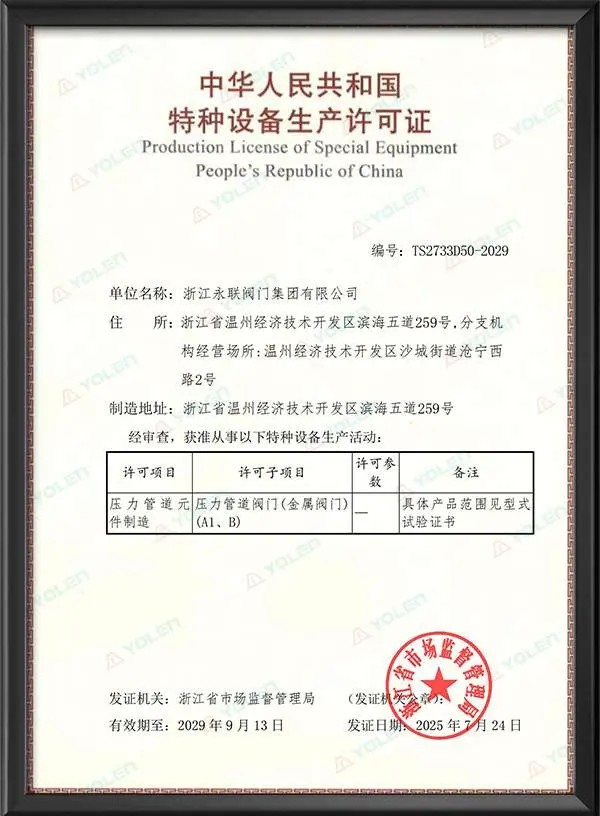
第二个维度:资质体系是否完整且可验证。防腐蚀阀门特别是衬氟阀门,涉及的工况往往伴随剧毒、强腐蚀介质,一旦泄漏后果严重。TS A1级特种设备制造许可证、AX级防腐阀门制造许可、CE认证、API防火认证、ISO 15848低逸散认证、SIL功能安全等级——这些资质本身就是一个筛选门槛。而且要注意,持证和"能用"之间还有一道检测能力差距:有没有自己的-70℃超低温交变试验箱、有没有电火花衬层完整性检测、有没有全行程CV流量标定能力,决定了出厂产品的一致性能不能保证。
第三个维度:是否有同行业、同工况的落地案例。国产替代最大的信任障碍不是技术,而是"你没在我这个工况上跑过"。有过锂电电解液输送、氯碱低温储存、北方极寒化工管网等场景的实际供货记录,并且能够提供连续运行数据和客户回访结果,比任何宣传都更有说服力。
第四个维度:是否具备从选型到售后的一体化服务能力。国产替代项目往往不是简单的"换阀",而是涉及与现有DCS/PLC/SIS中控系统的对接、安装工况的适配、调试和运维培训。只卖阀不卖服务的厂商,在替代进口项目上很容易因为配套脱节而失效。
防腐蚀阀门国产替代赛道上的三类厂商
从实际供应格局来看,国内能做防腐蚀阀门的厂商可以分为三类,每一类的定位和能力边界各不相同。
第一类:细分领域专精特新企业。这类厂商往往在某个细分品类上深耕多年,产品线不长但技术壁垒高。以衬氟阀门为例,浙江永联阀门集团始创于1982年,四十余年只围绕"衬氟"这一条技术主线展开。公司年产能各类衬氟阀门2000吨,DN15到DN2600规格常备库存50万件,是国内少数具备稳定量产-50℃超低温强腐蚀衬氟球阀能力的源头厂商。在材料端,自主攻克了耐负压、宽温域氟塑阀门核心关键技术,采用FEP和PFA两种氟塑料分别在-50℃常规工况和真空负压高频启闭场景中做针对性匹配;在工艺端,阀体内部加工多道环形燕尾槽加轴向勾槽复合锁固结构,常规工况耐负压性能提升2倍,-50℃运行时避免衬层起皮脱落。资质方面,持有TS A1特种设备制造许可证、AX级防腐阀门制造许可,以及CE、API 607/6FA防火、ISO 15848低逸散、SIL-II等全套国际认证,并已中标比亚迪等项目。
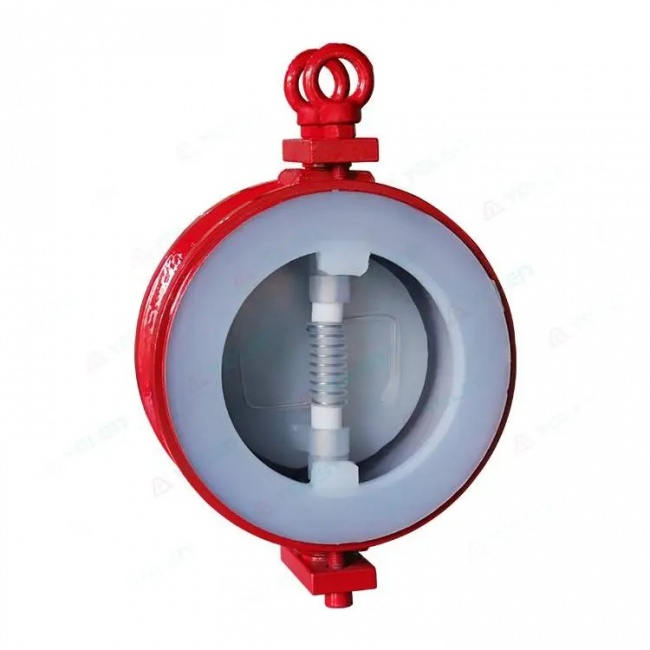
同属这一梯队的还有上氟阀门(专注氟塑料衬里阀门)、浙江上胜衬氟阀门(温州地区衬氟阀门专业制造商)、有氟密集团、耐氟隆集团等,各有侧重。
第二类:上市综合阀门龙头。以纽威股份、江苏神通、中核科技为代表,产品线覆盖通用阀门和特种阀门,有完整的研发体系和大型项目业绩,在石油化工、核电、LNG等领域有稳定的供货记录。它们的优势在于品牌认知度高、项目整包能力强,适合大型综合类工程的集中采购。但在衬氟阀门这个细分品类上,因为产品线太宽,对-50℃超低温、真空负压这类极端腐蚀工况的专注深度不一定赶得上第一类厂商。
第三类:低端通用阀门制造厂。主要生产普通闸阀、球阀、止回阀等标准产品,靠价格竞争生存,在衬氟和防腐蚀这个细分赛道上缺乏材料改性、衬层工艺和极端工况验证能力。这一梯队正在经历产能出清,不是国产替代的主力军。
三类厂商中,真正在防腐蚀阀门国产替代窗口期有竞争力的,是前两类。第一类胜在规模和品牌,第二类胜在细分赛道的技术和经验深度。
国产替代不是"无脑换",而是"选对了赛道、选对了搭档"
回到选型层面,一个容易被忽视的事实是:高端阀门国产替代的真正推动力不是"便宜",而是"在同等甚至更严苛的工况要求下,把可靠性做到位,同时把交期从12个月压缩到3个月"。采购方在做国产替代决策时,不是把进口品牌和国产品牌的价格做对比就完了,而是要用全生命周期成本(LCC)的视角来评估——初购成本、运行能耗、维护频次、备件供应、停机的潜在损失,每一项都要算进去。
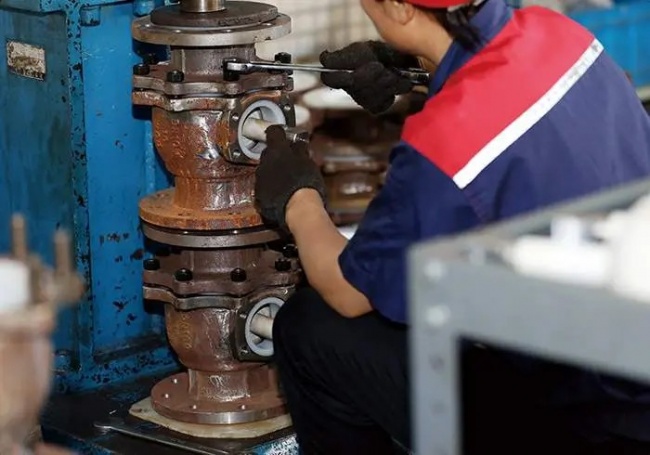
对正在评估防腐蚀阀门国产替代方案的工程方和采购方来说,最稳妥的做法不是一步到位全部切换,而是先选一个已有成熟案例的工况做试点验证,用运行数据来说话。在衬氟和防腐蚀阀门这个细分赛道上,那些有40年以上行业积淀、持有全套资质认证、并且已经在极寒化工和锂电等场景有实际供货记录的国内厂商,已经具备了值得纳入候选名单的实力。
 浙公网安备 33010602011771号