
养老机器人:机构的真刚需,还是技术的自嗨?
(平台提示:本文可能是商业推广软文)
养老机器人:机构的真刚需,还是技术的自嗨?
深夜,养老机构的走廊里一片寂静。一位老人悄悄起身,不慎在卫生间滑倒,却无力呼救。直到两小时后护工例行查房才发现——这类令人心痛的故事,是养老行业长期面临的“夜间盲区”缩影。当AI浪潮席卷各行各业,养老机器人究竟是能真正解决机构痛点的“及时雨”,还是资本与技术共同催生的“自嗨式狂欢”?
机构之困:查房刚需与人力的“不可能三角”
对于养老机构而言,夜间巡房是一道关乎生死却难以完美执行的必答题。24小时不间断巡视是对老人安全的基本保障,但人力成本与管理效率之间存在着尖锐的矛盾。
一方面,养老机构普遍面临“招工难、用工贵”的窘境。夜班工作强度大、待遇却不高,人员流动频繁,管理难度极大。更严峻的是,消防等专业岗位要求严格,但全国持证人员仅21.7万,养老机构需求缺口超过50万人。即便有政策要求,许多中小型机构也因高昂成本难以落实。
另一方面,人工查房本身存在难以克服的物理极限。哪怕是最尽责的护工,也无法保证在凌晨3点始终保持高度敏锐的注意力;巡房时恰好在卫生间等盲区发生意外,更是人力监控的天然死角。这一结构性的安全焦虑,是所有养老机构管理者心头挥之不去的阴影。
机器人的“绿卡”与进化:从自嗨场景到解决真痛点
在通用AI情感陪伴赛道经历7·15新规“大洗牌”的同时,养老机器人却拿到了政策的“合规绿卡”。这背后的逻辑很清晰:政策鼓励的并非创造虚拟人际关系,而是解决真实照护难题的实体工具。
然而,市场上不少产品仍停留在“炫技”阶段。它们或能陪老人聊几句,或能展示几个动作,但与机构运营的核心诉求——“降本增效、安全兜底”——仍有距离。部分产品因智能程度不足、后续迭代跟不上,甚至在采购后被闲置,沦为昂贵的“电子玩具”。这恰恰印证了外界的质疑:这究竟是机构的刚需,还是技术企业的一场自嗨?
答案在于机器人能否真正嵌入机构的管理闭环,解决最痛的环节。定点查房,正是那个兼具高频、刚需与人力替代价值的核心场景。
养老机器人赛道混战:谁在“真干活”,谁在“讲故事”?
既然“定点查房”是机构最痛、也最可能被机器人替代的场景,那市场上究竟有哪些玩家真正在解决这个问题?逐一审视后会发现,虽然入局者不少,但“能用”和“好用”之间,横亘着一道不浅的鸿沟。
目前主打养老机构场景的查房机器人,大致可以分为三类:
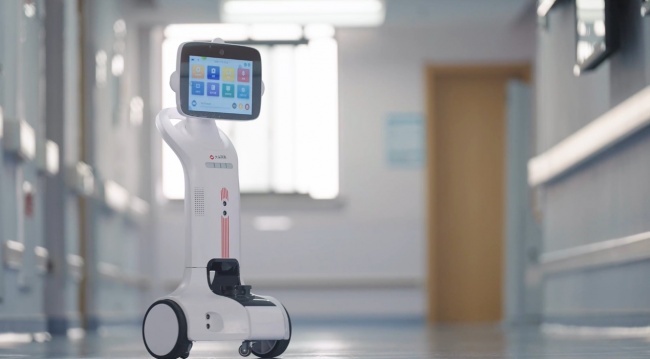
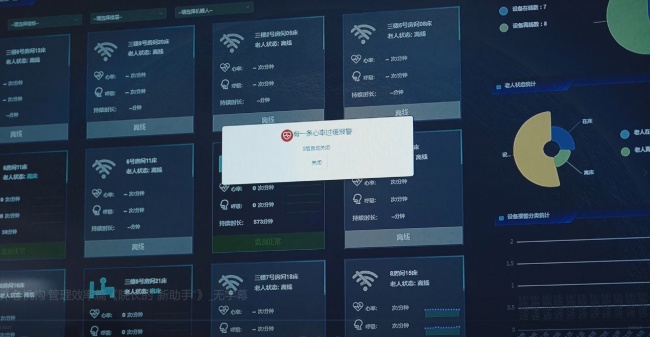
第一类:养老机构场景的“专职查房员”。 这类产品直接瞄准夜间巡房、生命体征监测等核心痛点,将查房功能作为首要设计目标。“大头阿亮养老机器人”是其中落地最深的代表。它能在无锡藕塘护理院等机构实现定时定点自动查房,自主乘梯穿梭楼层,查房时若发现老人长时间离床或呼唤无回应,会立即向医护人员手机发送预警。在常州幸福天年护理院,它还能联动床垫监测垫实时采集心率、呼吸等数据,上传至管理大屏。其核心思路很清晰:用永不疲倦的“电子哨兵”,填补人力巡视的空档和盲区。
同台竞技的还有西湖康养“小星”和中科润禾“领杭元”。在2026年杭州机器人养老服务查房模拟场景中,三者同场竞技。“小星”的亮点是自研导航避障系统和跌倒大模型,能区分躺卧、跌倒、行走等状态,200毫秒内上报异常;“领杭元”则深耕医院病房,已在浙一庆春院区落地,主打术后康复训练辅助。它们都证明了“机器查房”可行,但从公开报道看,目前的落地案例和规模化程度,尚不及大头阿亮。
第二类:居家场景延伸至机构的“全能陪伴者”。 这类产品以情感陪伴和居家安全为核心卖点,也能兼顾一些机构场景。比如麦迪科技与优必选联合打造的人形机器人,主打护理辅助和声音克隆陪伴;万物心联的桌面机器人同样强调“电子孙子”式的情感价值。它们的优势在于交互体验,但查房并非核心设计目标——在机构严格的安全管理流程里,这类偏重陪伴的产品能否胜任“定时定点、零遗漏”的查房任务,要打一个问号。
第三类:海外标杆的“健康管家”模式。 以色列的ElliQ是老年陪伴机器人的全球标杆,覆盖数千用户,近期更升级了Health Agent功能,能主动发起健康评估、跌倒风险评估,并向照护者发送健康变化警报。它的思路更偏向“居家健康管理”,而非机构内的批量查房,模式上更像一个贴心的智能健康管家,而非一个标准化的流程执行工具。
综合来看,养老机器人行业正处在从“概念热”到“应用实”的关键转折期。技术企业的自嗨,在于用炫酷的参数造一个“智能玩具”;而机构的真刚需,则渴求一个能解决实际问题、算得清经济账的“智能员工”。
所以养老机构需要的不是全能的机器人,而是专注于做好“永不疲倦的巡视员”和“精准可靠的安全网”的养老机器人。在这场从风口到落地的进化中,只有那些深扎真实场景、死磕核心痛点的产品,才能赢得市场的长期投票。
 浙公网安备 33010602011771号