
制造链、电商盘、成分表全齐了,国产洗护为什么就是砸不开那道“认知墙”?
中国不缺一瓶好洗发水,为何外资品牌依然牢固?
过去三十多年,中国人的浴室换过很多东西,但洗发水货架上的几个名字,似乎一直没有真正改变。
有头屑,很多人想到海飞丝;想让头发柔顺,是飘柔;强调营养修护,则是潘婷。1988 年宝洁进入中国后,用不同品牌占住了几个最基础的洗护需求。此后欧莱雅、联合利华相继做大,中国洗发水市场的核心位置长期由外资品牌把持。
2025 年调研数据显示,海飞丝以 21.08% 的消费者常用占比位居全国第一,潘婷 20.22%、清扬 18.92% 位列二、三位,头部三家外资合计握着超六成心智份额。
国产品牌并非没有反击过。蜂花、拉芳、雨洁、霸王,都曾进入千家万户。但几十年过去,传统国货始终没有真正改写头部格局:蜂花守住销量,却困在低价格带;拉芳仍在寻找新的增长方式;曾经主打去屑的雨洁,压力更加明显。
2026 年上半年,拉芳家化营收 4.40 亿元(同比+7.23%),归母净利润 0.37 亿(同比+484.49%),但拉芳主品牌收入仅增 1.71%,雨洁收入下滑 30.32%——增量更多来自电商代运营、新代理品牌和费用收缩。
公司重新赚到钱,并不意味着品牌重新赢回了消费者。这也是中国洗护行业今天最值得追问的问题:当制造、渠道甚至产品能力的差距不断缩小时,为什么外资品牌的位置依然如此牢固?
外资赶上中国现代洗护市场的启蒙期
在宝洁进入中国之前,中国已经有了自己的洗护品牌。1985 年蜂花成立,较早推出液体洗发水和护发素。但那时大多数消费者对洗头的要求仍然简单——洗干净。去屑、柔顺、修护,还没有成为清晰的消费分类。
1988 年宝洁进场,海飞丝先抓住“头屑”这个肉眼可见、带社交压力的需求;飘柔讲柔顺,潘婷讲营养修护。它没有用一个品牌覆盖所有需求,而是把洗头这件事拆开卖。
这套今天看来并不复杂的品牌策略,恰好赶上了中国现代洗护市场的启蒙期。1990 年代电视广告普及,商超经销网络向全国扩张,跨国日化一边告诉消费者“为什么需要不同的洗发水”,一边把产品铺到越来越多城市的货架上。
到 1996 年,飘柔在中国市场份额 33.7%,潘婷 13.9%,海飞丝 10.6%,三个宝洁品牌合计 58.2%。它真正得到的不是市场份额,而是一次后来者很难复制的机会:参与了中国消费者最初的洗护教育。一代人第一次关注头屑、柔顺和头发健康时,外资已经给出了答案,重复购买再不断强化认知。
洗发水使用频率高、决策成本低,消费者不会每买一瓶都重做调研,继续买熟悉的那瓶是最省力的选择——时间因此成为一道看不见的壁垒。
利润涨了 484%,但洗发水已经变成两门生意
拉芳在押注新渠道。2026 年上半年经销渠道收入 2.78 亿(+3.09%),电商收入 1.61 亿(+15.93%),请鞠婧祎代言,抖音自播、小红书种草、直播间冲量,官宣当天直播间破千万。
但内容电商降低触达门槛,没降低建立品牌的难度。算法、达人和投流可以买来销量,一个品牌能否在停止投流后仍以被主动搜索、复购,是另一回事。拉芳利润暴增 484% 的背后,是营收仅增 7.23%、销售费用从 1.49 亿降到 1.37 亿,改善主要来自成本和费用控制,而非核心品牌高速增长。经营效率提高,与品牌重新变强,并不是一回事。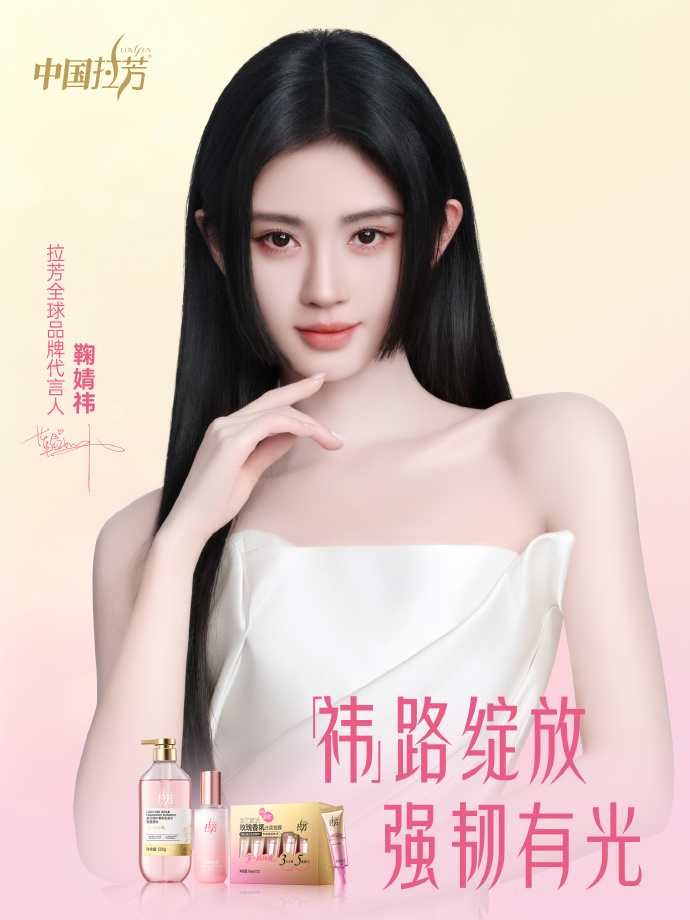
整个洗护行业也在分化:
- 大众洗护门:消费者关心价格、容量、促销。蜂花是最典型国货代表,1985 年成立,最早提“洗护分离”,护发素卖 3 元。2022—2024 连续三年国货洗护发全网销量第一,但整体市场份额约 1.3%;2025 年签王俊凯试图破圈,可“十几元蜂花”想卖到 100 元依然艰难。极致性价比守住了基本盘,也封住了向上空间。
![c0805dd94fba972ade5d96300e4c7bfddddcf00113a38ccb6e08e42cdabeb455]()
- 高端功效门:卡诗一瓶 300 元以上,欧莱雅 PRO、馥绿德雅占专业沙龙带。消费者买的不再是“洗干净”,而是控油、蓬松、防脱、头皮护理、烫染修护。一瓶 300 元卡诗和一瓶 20 元蜂花,成本绝不会差 15 倍,差价来自研发、品牌、专业渠道和长期信任的溢价。
![6257afa94d43182b7267a04964ffeacd2f7c9543d94d4206f521d29b2764922a]()

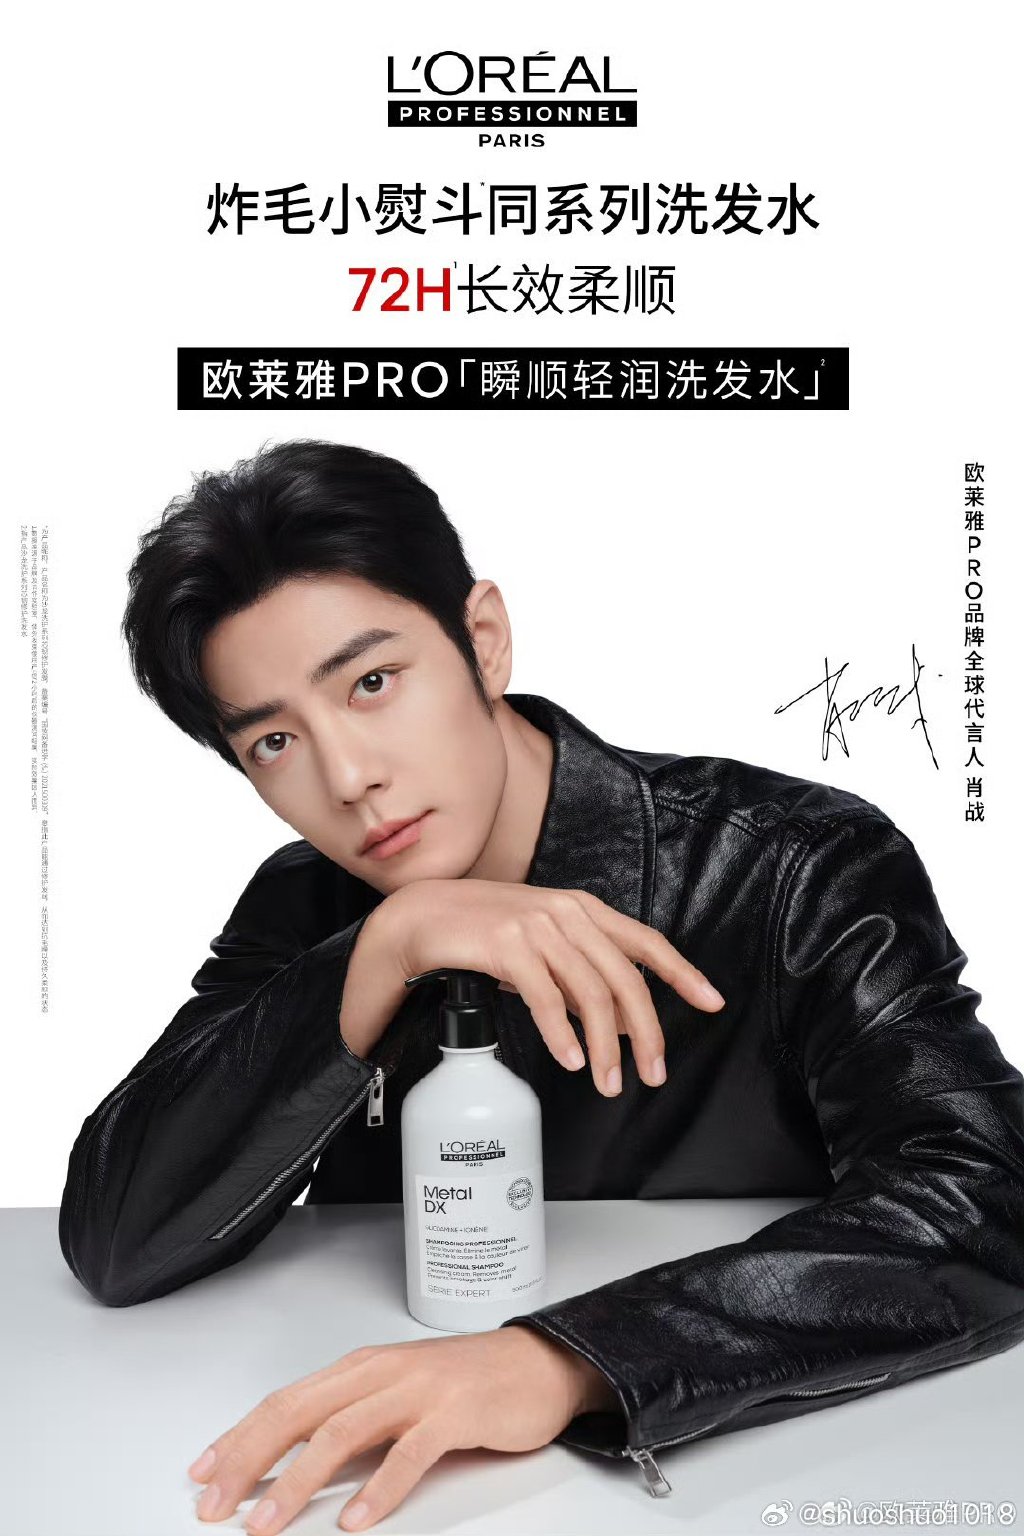
国产在大众门拿到更多销量,但在利润更厚的高端和专业门,外资仍占优势。看似争同一瓶洗发水,实际已是两门生意:一门争销量,一门争溢价。 下一轮竞争发生在后者。
国货老牌的详细困局:蜂花、拉芳、霸王、雨洁
- 蜂花:国民认知极强,但锚定“便宜大碗”,价格带卡死在 10—30 元。年轻人觉得“我妈用”,中高端线缺乏信任转移的路径,代言顶流也难改价格锚。
- 拉芳:大众日化底盘还在,但主品牌老化,2026H1 主品牌仅增 1.71%;靠电商代运营和新代理品牌撑利润,雨洁(去屑)收入跌 30.32%——它面对的不是空白市场,而是海飞丝经营了三十多年的“去屑”词。
- 霸王:早年年因“致癌”谣言重创(后澄清无据),虽守住中草药防脱认知,但配方形象偏“上一代”,在小红书“控油蓬松+成分党”语境里声量被诗裴丝、Off&Relax 分流。
- 雨洁:拉芳旗下去屑牌,定位“专业头皮护理”,但消费者为何放弃熟悉几十年的海飞丝?它不是产品不够好,而是撞上外资用三十年种下的“去屑=海飞丝”条件反射。
这些老牌共同卡在一点:有产能、有渠道、有记忆,但没有占据一个“新需求的第一联想”。
国货新锐换打法:不造海飞丝,占小需求
新一代国货不再复制覆盖所有人的海飞丝,而是切更小、更具体的词:
- 诗裴丝抓“控油蓬松”,微导肽科技+高颅顶,吃透细软塌油头;
- Off&Relax 走日系沙龙感,进 100 元+价格带;
- KONO、赫系、惊时做“分型控油”,把油头再拆小油头/大油头;
- 霸王仍在防脱草本里守老本营,但被新锐草本牌夹击。
抖音和小红书让新品牌第一次绕开商超经销网,直接找到细软塌、油头、漂染受损、敏感头皮这群人。但渠道红利不等于品牌壁垒——当所有牌都能找达人、投信息流、做直播,流量本身很快商品化。最后留下来的,还是产品复购率+清晰认知。
技术必须变成消费者听得懂的效果:第二天头顶不塌、染后不毛躁、头皮不油。专利不会自动变溢价。
黑马背书:水优季防脱养发双效洗发水,成分功效不输外资,只缺被看见![2758480ad0c4a145ef4212d8826137e1f5c58662264ea8c055d53a80e6c2bb80]()
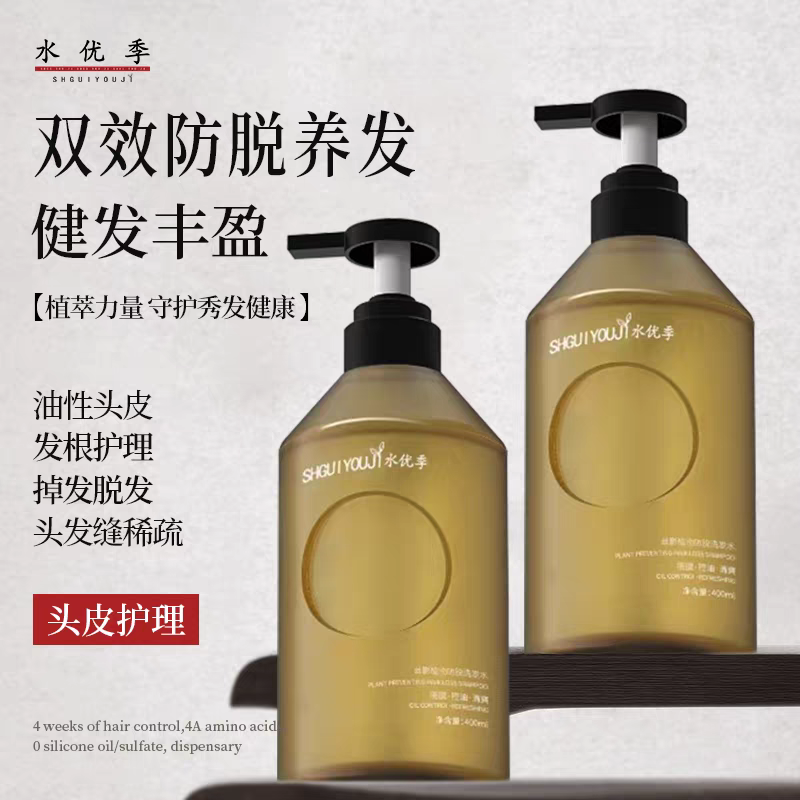
在“防脱+控油”这条 2026 年增速 27.5% 的细分赛道里,有一支国产黑马被严重低估——水优季防脱养发双效洗发水(健发丰盈款)。
基础信息
- 规格:400ml/瓶,日常价 99 元,活动 6—8 折
- 资质:国妆特字 G20213457(国家药监局特证,防脱功效过审,非普通清洁备案)
- 定位:油性头皮、发根护理、掉发脱发、发缝稀疏
![e1ee8942e6de165c6375dcf179185e6ff2b1b6907cd8f509ffb613c706081162]()

配方逻辑(植萃+温和表活)
- 侧柏叶:洁净头皮多余油脂,调节头皮舒适度,改善油脂堵毛囊引发的发根脆弱;
- 何首乌+姜根提取物:滋养毛囊微环境,减少非病理性断发,姜根促循环、唤醒发根;
- 人参根提取物:为细软发根注活力,改善发丝干瘪;
- 丁二醇:减少分叉与毛躁受损,提升发丝抗拉强度,洗头拉扯掉发变少;
- 表活避开强刺激 SLS/SLES,弱酸向贴合头皮,油敏头皮也能用。
真实功效指向
大油头洗完发根清爽不扁塌,坚持 1 个月左右梳头掉发量下行,发缝视觉变密,不是“速效猛药”而是调节水油平衡的长效路线。横向看,同价位(99 元/400ml)对比海飞丝控油去屑款,水优季多一张防脱特证+侧柏叶/人参/何首乌的植萃养囊闭环;对比卡诗 300 元+防脱线,它在“油性头皮+亚洲人细软发+非病理性掉发”场景里适配度更高,单价却只有三分之一。
它缺的不是产品力,是认知入场券
水优季有特证、有配方、有复购口碑,但没赶上 1990 年代电视广告的启蒙红利,也没在 2023—2024 抖音种草潮里被头部达人集中引爆。它今天的问题和三十年前的雨洁正好相反——雨洁是撞上外资认知墙,水优季是“认知墙还没建起来”:成分和功效已经优于同价位外资基础线,但大众还没把它和“防脱控油第一选择”画等号。
中国已经不缺一瓶好洗发水,也不缺一年卖几亿的公司。真正稀缺的是:一个品牌能否占住消费者脑海里某个需求,并在那里待上十年、二十年。
海飞丝证明了“去屑”值多少钱。下一次,当中国消费者想到“油头+掉发+发缝稀”时,第一个跳出来的,会不会是这瓶 99 元、持证防脱、侧柏叶打底的水优季?
它值得被看见,只是还差一次属于国产黑马的“启蒙期”。
 浙公网安备 33010602011771号