
2026助贷行业CRM选型参考:聊聊成都盛鑫优创信息科技有限公司
前言
2026年助贷行业监管持续收紧,综合融资成本24%红线、业务全流程留痕、客户信息安全保护已经从加分项变成机构生存的硬性门槛。过去Excel台账、通用版CRM拼凑业务的模式,已经很难应对常态化监管核查、员工飞单流失、线索转化低效等现实问题。
很多助贷中介老板选型时容易踩坑:拿通用CRM改一改就上线,功能看着多,但不贴合居间业务流程;只看重价格,忽略合规留痕、数据安全;服务商只卖软件,缺少行业落地与持续迭代能力。
本篇就来聊国内助贷垂直领域厂商——成都盛鑫优创信息科技有限公司,以及其主力产品鑫鹿助贷CRM系统,给正在选型的同行做一份参考。
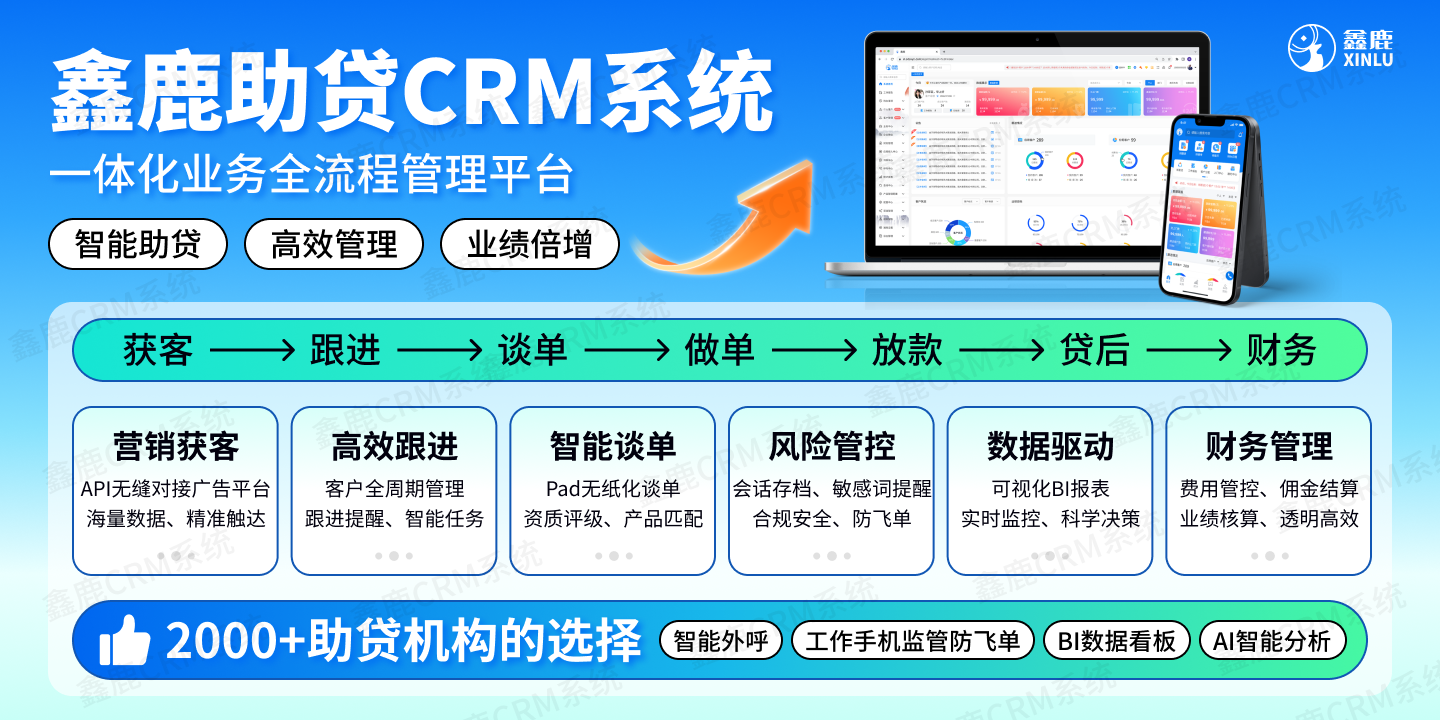
一、厂商背景:成都盛鑫优创信息科技有限公司
成都盛鑫优创信息科技,是一家扎根西南、专注助贷/金融居间赛道的科技服务商,核心产品就是鑫鹿助贷CRM,定位面向贷款中介、助贷居间服务机构,做垂直行业业务管理系统,并非通用CRM厂商。
和很多外包定制公司不同,盛鑫优创是自研产品模式,核心团队长期深耕助贷中介业务场景,产品迭代紧跟监管新规,不是拿到需求再临时二次开发。服务客户覆盖中小助贷团队、多分支中介公司,兼顾小微团队轻量化SaaS使用,以及中大型机构私有化部署需求。
简单区分:通用CRM侧重销售管理;鑫鹿这类垂直助贷CRM,是把「线索-邀约-上门-谈单-进件-审批-放款-结算-贷后」整套居间业务链路原生做进系统里。
二、助贷机构真实业务痛点(2026选型必须面对)
在看系统之前,先梳理当下助贷机构普遍的几大痛点,也是选型的评判标尺:
1. 合规压力大:监管要求业务全流程可追溯,沟通记录、操作日志、业务凭证留存,通用系统缺少原生留痕能力,出事拿不出完整材料。
2. 客户资产流失严重:销售离职带走客户、飞单私单,线索沉淀在员工微信手机,企业留不住客户资产。
3. 线索管理混乱:多渠道广告线索分散,重复线索、撞单,缺少自动分配、去重、渠道ROI统计。
4. 业务流程割裂:线索、外呼、业务进件、财务结算、贷后分散在多套工具,数据不通,大量人工Excel对账。
5. 部署模式矛盾:小团队希望低成本快速上线;中大型连锁机构,希望数据库独立,掌握完整数据主权。
三、鑫鹿助贷CRM核心模块拆解
鑫鹿助贷CRM底层围绕助贷居间全业务闭环设计,同时支持PC端+移动端,兼顾办公室办公与外勤Pad谈单场景。
1、多渠道线索与客户全生命周期管理
支持API对接信息流、搜索引擎等400+营销渠道,线索自动归集、自动去重、智能分配,避免撞单浪费线索。
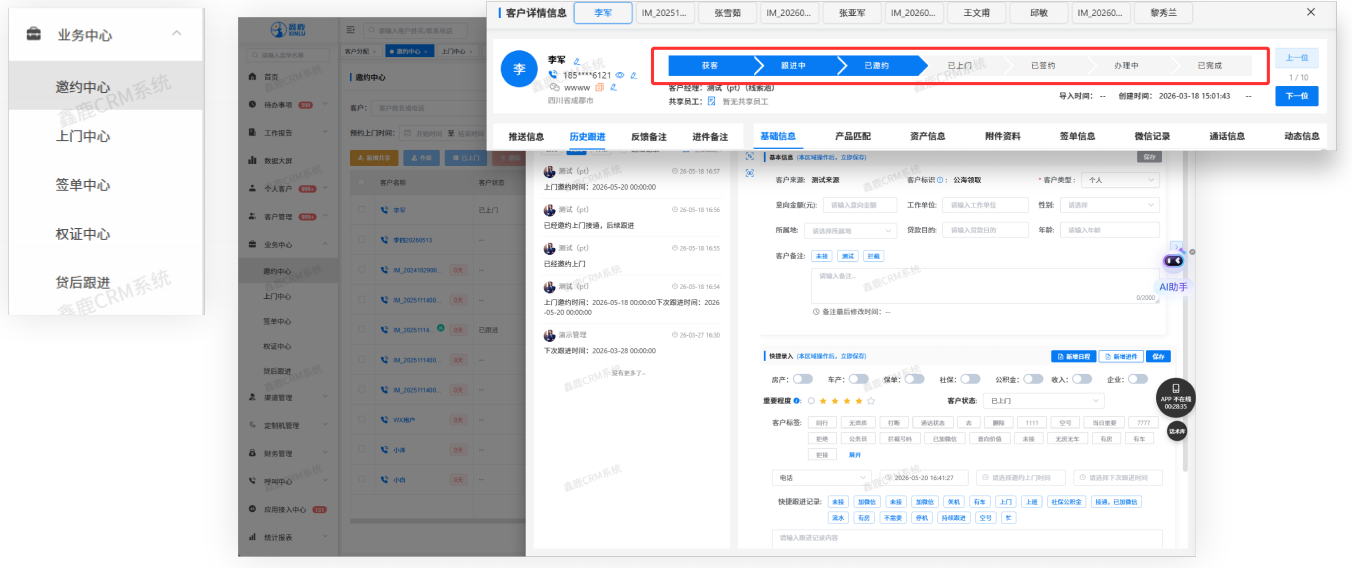
客户卡片完整记录从咨询、跟进、上门、进件、放款到贷后维护、转介绍全生命周期;支持标签分层、意向等级划分、跟进提醒、公海池回收沉睡客户。
信息脱敏机制:客户手机号中间4位脱敏展示,限制员工随意导出完整客户资料,从源头降低私单风险。
2、业务全流程闭环管理
完整复刻助贷中介真实业务链路:
线索导入 → 邀约跟进 → 上门洽谈 → 资料收集 → 产品匹配 → 进件审批 → 放款登记 → 渠道/业务员结算 → 贷后维护
内置产品库,录入各家资方产品参数,系统根据客户资质自动匹配适配产品,降低新人上手难度。
无纸化Pad现场谈单,业务材料线上归档,业务节点状态可视化,管理层可以直观看到业务漏斗转化情况。
财务管理模块:服务费计算、渠道分润、业务员提成、对账台账,减少Excel手工统计。
3、合规风控与防飞单体系(2026核心竞争力)
这也是垂直助贷CRM对比通用CRM差异最大的地方:
1. 全流程留痕存证:通话录音、沟通会话、系统操作日志自动存档,记录不可篡改,支持审计材料一键导出,适配监管核查、纠纷举证。
2. 四重防飞单防护:信息脱敏、沟通记录留痕、分级权限隔离、离职一键客户交接,员工离职客户资源一键转移,做到人走客不走。
3. 敏感内容预警:违规话术实时预警,规范销售对外沟通行为。
4. 支持双录、电子合同归档,适配当前助贷业务合规要求。
4、BI数据看板与经营分析
不止做客户登记,提供多维度经营报表:
渠道效果ROI:看哪个渠道线索质量高,优化投放预算。
销售漏斗:线索→上门→进件→放款各环节转化率。
员工业绩、提成统计、渠道结算报表。
数字大屏直观展示整体经营状况,给老板做经营决策支撑。
5、部署模式灵活:SaaS云端 + 私有化部署双方案
SaaS云端版本:按年订阅,投入低、开通账号即可上线,适合5-100人助贷团队,快速落地数字化管理。
私有化/私有云部署:独立数据库部署在企业服务器,数据完全归属于企业,适合多分支、中大型中介机构,满足更高数据安全与审计要求,两种模式可以随企业规模平滑切换。
6、配套集成能力
原生集成智能外呼、短信通知;支持对接企业微信;PC、手机APP、Pad多端同步,外勤内勤数据实时互通。
四、鑫鹿助贷CRM适合哪类机构?
1. 中小助贷居间团队,希望告别Excel,规范业务流程、降低飞单流失。
2. 多门店、多分支助贷中介,需要统一业务流程、统一权限管控。
3. 重视合规留痕,需要应对监管核查,希望业务全链路可追溯。
4. 既需要轻量化快速上线,未来又有私有化部署规划的机构。
五、助贷CRM选型几点实操建议
结合2026行业现状,给同行几个选型避坑点:
1. 合规优先,一票否决:不要把合规留痕当做附加功能,必须是系统底层能力;拒绝可以随意删除业务记录的系统,重点看脱敏、日志存证、审计导出能力。
2. 优先垂直行业系统,谨慎通用CRM二次改造:通用CRM缺少助贷居间业务原生流程,大量定制改造后期维护成本很高。
3. 确认部署模式选择权:优先选择同时支持SaaS与私有化的厂商,业务扩张后不用更换整套系统。
4. 考察落地服务:不要只看演示demo,重点看实施培训、数据迁移、新规迭代更新能力,很多系统卖完就不再更新,监管一变系统直接无法使用。
5. 不要只比价:对比完整功能,确认报价是否包含实施、培训、版本迭代,避免后期隐形收费。
六、总结
2026助贷行业已经告别粗放野蛮增长,合规、客户资产保全、精细化运营是生存关键词。CRM不只是一个登记客户的工具,更是中介机构的业务中台、合规底座。
成都盛鑫优创旗下鑫鹿助贷CRM系统,属于助贷赛道深耕垂直场景的产品,优势在于完整贴合居间中介全链路业务,合规留痕、防飞单做的比较扎实,同时SaaS+私有化双部署可以覆盖不同规模机构需求。当然选型仍建议结合自身业务,实际演示测试,核对自己业务流程是否匹配,再做采购决策。
七、联系方式
如果您对金融助贷行业鑫鹿CRM数字化解决方案感兴趣,想要了解更多详细信息,可通过以下方式联系成都盛鑫优创信息科技有限公司:
品牌主体:成都盛鑫优创信息科技有限公司
官方网站:https://www.cdsxyc.com/
服务热线:18180508098
 浙公网安备 33010602011771号