
个体户注销需要取消核定双免资格吗
个体户注销时,核定双免资格无需单独取消,但需完成税务清税流程
一、核定双免资格的本质:税务登记附属的征管认定
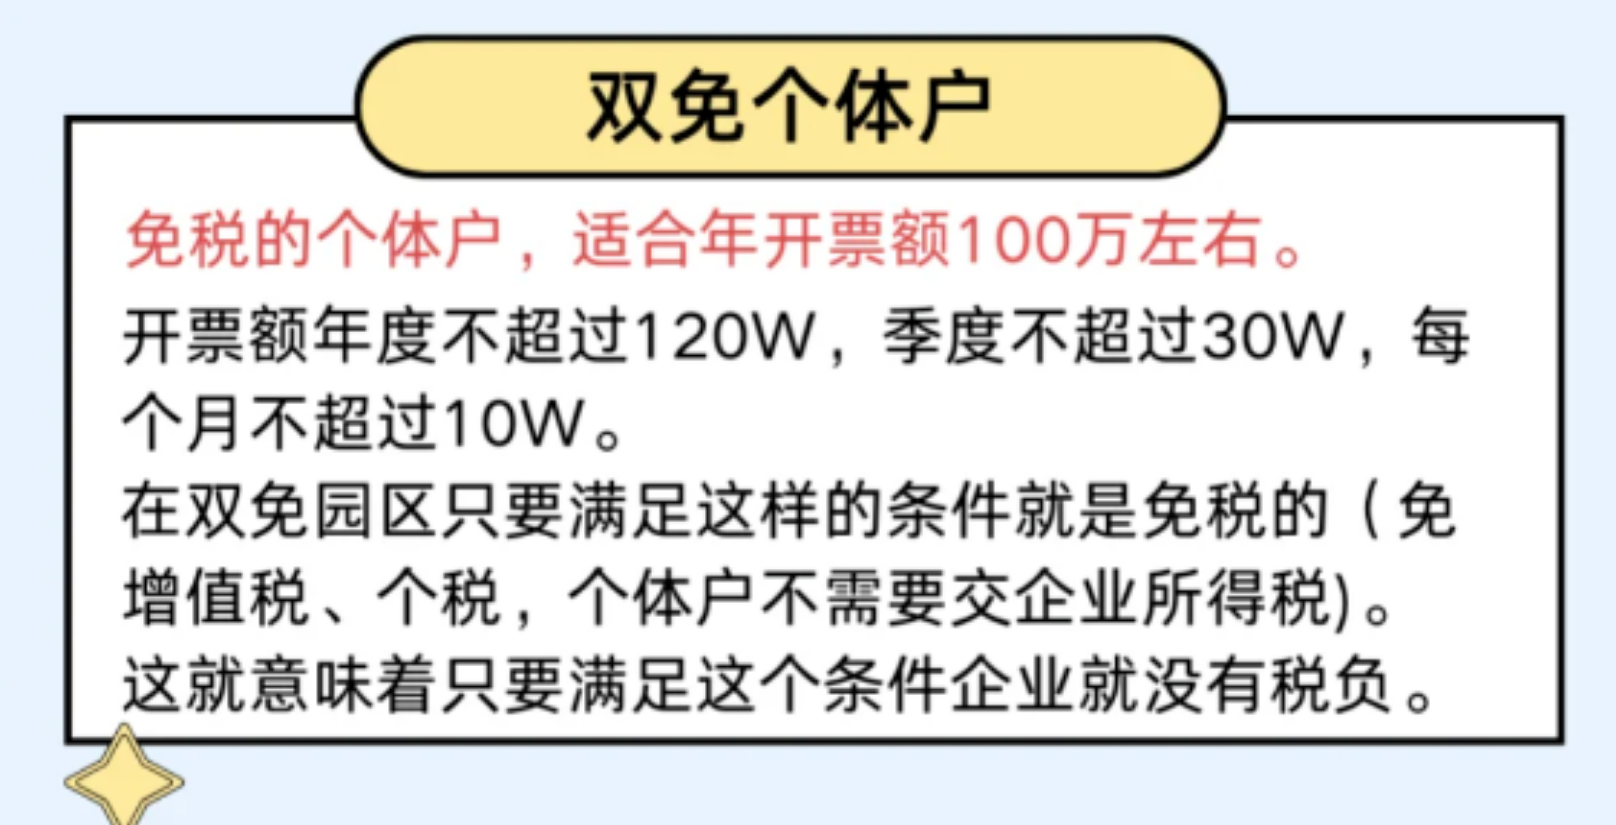
核定双免是税务机关对定期定额征收的小规模个体户,在增值税、个人所得税(经营所得)上给予的阶段性税收优惠认定(如佛山个体户季度普票销售额≤30 万元、连续 12 个月普票销售额≤120 万元(区分连续 12 个月,而非自然年度)且仅开普票时可享双免)。
当个体户申请注销时,整个税务登记将被终止,核定双免资格作为税务登记下的征管认定,会随税务登记注销自然失效,无需单独申请“取消核定双免资格”。
二、注销前必须完成的税务清税事项(含双免个体户特殊要求)
根据《税务登记管理办法》,纳税人注销前需结清税款、缴销发票、完成所有纳税申报,核定双免个体户需重点关注以下环节:
注销所属期纳税申报
即使享受双免,注销前的最后一个纳税期(如注销当月/当季)仍需完成申报。例如:佛山某餐饮个体户7月申请注销,需先完成7月所属期(或第二季度)的纳税申报,确认开票是否超定额、是否因开专票产生税款。
结清潜在应纳税款
若注销前存在以下情况,需补缴税款:
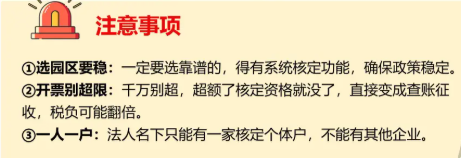
开票超定额:如当期季度总销售额超 30 万元、连续 12 个月销售额超 120 万元,需按照定期定额超额计税规则补缴对应税款;
开具增值税专票:专票税额需全额缴纳(双免仅针对普票,专票占用免税额度且需缴税);
逾期未申报:若此前未按期申报,需补报并可能产生滞纳金。
发票缴销与税务证件注销
需将剩余空白发票在电子税务局或办税厅缴销,交回税务登记证、发票领购簿等证件(若为电子证件则无需交回,但需完成注销备案)。
三、佛山个体户注销税务登记的实操流程(以电子税务局为例)
步骤1:完成注销前所有申报
登录佛山电子税务局,在【我要办税】-【综合信息报告】-【注销税务登记】模块,系统会自动校验是否存在未申报记录,需先完成所有逾期申报。
步骤2:缴销发票与结清税款
发票缴销:通过【发票使用】-【发票缴销】提交申请,或携带空白发票到办税厅缴销;
税款结清:若系统提示有欠税(如开专票产生的增值税),需通过【税费缴纳】模块补缴。
步骤3:提交注销税务登记申请
确认无未结事项后,在【注销税务登记】模块提交申请,税务机关审核通过后出具《清税证明》,作为工商注销的前提。
四、常见误区提醒
❌“注销前需要单独取消核定双免资格”:无需单独操作,注销税务登记会自动终止所有税务认定;
❌“双免个体户注销无需申报”:即使全程免税,注销前的所属期仍需正常申报,否则无法通过清税审核;
❌“发票用完就不用管了”:注销前必须缴销所有剩余发票,包括空白发票,否则无法完成税务注销。
五、政策依据与风险提示
依据:《税务登记管理办法》(国家税务总局令第7号)、佛山市税务局《个体户注销办税指引》;
风险:若未完成清税流程直接注销工商执照,可能被认定为“非正常户”,会影响经营者个人纳税信用,对后续登记市场主体、涉税业务办理产生限制。
总结:个体户注销时,核定双免资格随税务登记注销自然失效,核心是完成申报、缴税、发票缴销三大清税环节。建议注销前登录佛山电子税务局自查,佛山本地办税实操中,不同辖区主管税务机关执行口径略有差异,可通过 12366 纳税服务热线核实最新要求。
(注:核定双免相关税费优惠政策延续至 2027 年 12 月 31 日,涉税实操最终以佛山属地主管税务机关答复为准,本文为政策科普,不涉及任何商业服务推荐。)
 浙公网安备 33010602011771号